



20.11.2026

- Аналитика
- Эволюция эквайринга для малого бизнеса: формула ПСБ
08.09.2026Аналитика, Банки, Технологии
Эволюция эквайринга для малого бизнеса: формула ПСБ
Роль эквайринга в МСБ смещается от базового приема карт к поддержке мультиканальных платежных сценариев, включающих QR-платежи, мобильные Pay-сервисы, а в перспективе биометрию и цифровой рубль. В ПСБ этот тренд подтверждается динамикой клиентских операций: например, за последний год доля платежей со смартфонов выросла более чем вдвое
Для малого бизнеса рост числа платежных сценариев не должен означать усложнение сервиса. Наоборот, от банка ждут быстрого подключения, возможности принимать новые способы оплаты на существующей инфраструктуре и связи эквайринга с другими ежедневными финансовыми задачами. В ПСБ эквайринг развивается именно в этой логике — как один из базовых элементов комплексного обслуживания предпринимателя.
 «Мы сделали эквайринг ПСБ футуристичным, отвечающим запросам и темпам развития бизнеса. За последний год ПСБ на глубинном уровне перестроил процессы в эквайринге и сейчас задает вектор развития рынка. Мы интегрировали в терминалы искусственный интеллект, начали учитывать обороты эквайринга в кредитовании бизнеса, запустили новые тарифы и отраслевые решения, организовали процесс выдачи устройств прямо в офисах банка. Скорость подключения эквайринга выросла в несколько раз. Еще в 2024 году срок выдачи терминалов в некоторых случаях доходил до 14 дней. Сейчас от момента обращения клиента до установки оборудования проходит всего три дня. А если клиент обращается в офис, эквайринг подключается за час, это ноу-хау для рынка», — рассказала Ирина Жимерина, старший вице-президент — руководитель блока малого и среднего предпринимательства ПСБ.
Для малого бизнеса скорость запуска эквайринга может быть критична: ожидание терминала при открытии торговой точки означает потерянные продажи. Чтобы старт бизнеса не затягивался, весной 2026 года ПСБ запустил выдачу POS-терминалов в день обращения. Устройство можно получить в офисе банка или через выездного менеджера и начать работать прямо «здесь и сейчас». В августе банк также внедрил выдачу онлайн-касс день в день прямо в отделениях. Ранее долгий процесс, который обычно включал заявку, согласование, доставку и установку, сократился буквально до одного часа.
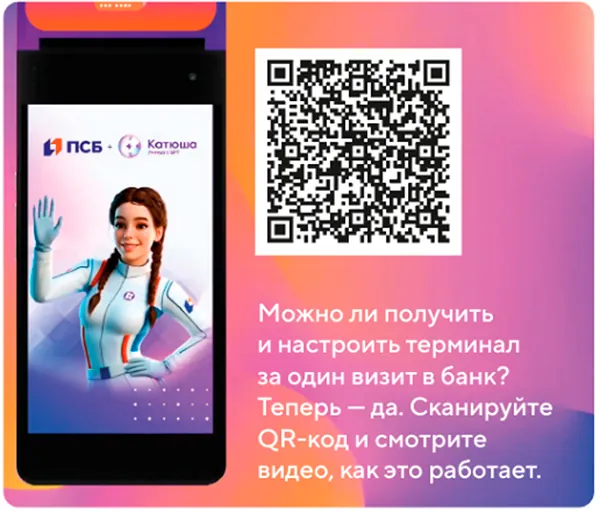
Часть сопровождения переносится в цифровой контур. Бизнес-ассистент ПСБ «Катюша», работающий на базе ИИ, помогает пройти первоначальную настройку терминала, а после подключения остается каналом взаимодействия с банком.
С помощью «Катюши» в российских мессенджерах можно проводить платежи, выставлять счета, получать выписки и контролировать остатки. Эквайринг, таким образом, становится частью того же интерфейса, в котором предприниматель решает другие финансовые задачи.
Платежный поток дает банку регулярные данные об оборотах бизнеса. Поэтому эквайринг постепенно становится не конечной услугой, а точкой входа в более широкий набор банковских продуктов. Особенно хорошо эта логика видна в кредитовании. При традиционной оценке бизнеса могут потребоваться документы, выписки и накопленная история операций. Если выручка проходит через эквайринг, банк получает данные об оборотах непосредственно в процессе обслуживания. В ПСБ на этой основе создан актуальный кредитный продукт — кредитование под обороты эквайринга. После первых месяцев работы банк может оценить динамику поступлений, рассчитать возможный лимит и сформировать предложение клиенту.
Меняется и роль POS-терминала. Его задача уже не сводится только к приему карты: устройство должно поддерживать несколько платежных сценариев и развиваться вместе с рынком. ПСБ одним из первых банков завершил полномасштабное внедрение технологии «Волна» в свою эквайринговую сеть. Она добавляет оплату смартфоном через Bluetooth к уже привычным картам и QR. Вокруг терминала появляются и дополнительные сервисы — например, решение для кафе и ресторанов на базе сервиса «Оплата с чаевыми» платежной системы «Мир», которое позволяет включить чаевые непосредственно при оплате счета. При этом бизнес получает личный кабинет с возможностью просмотра статистики и другими функциями. Для предпринимателя использование этого сервиса способствует формированию лояльной команды; банк таким образом создает для клиента ценность, выходящую за рамки сугубо финансового сервиса.
Следующий этап — биометрические платежи. ПСБ и НСПК договорились о развитии биоэквайринга и внедрении биометрической оплаты в терминальную инфраструктуру банка. Параллельно ПСБ участвует вместе с компанией «Банковские и финансовые системы» (БФС) и Инновационным инжиниринговым центром в разработке российских POS-терминалов и сопутствующего программного обеспечения.
Эти проекты складываются в общую модель: модернизированный терминал превращается из устройства для приема карт в универсальную точку доступа к платежным сервисам. Для бизнеса такой подход означает возможность подключать новые способы оплаты без постоянной перестройки кассовой инфраструктуры и привычного процесса обслуживания покупателя.
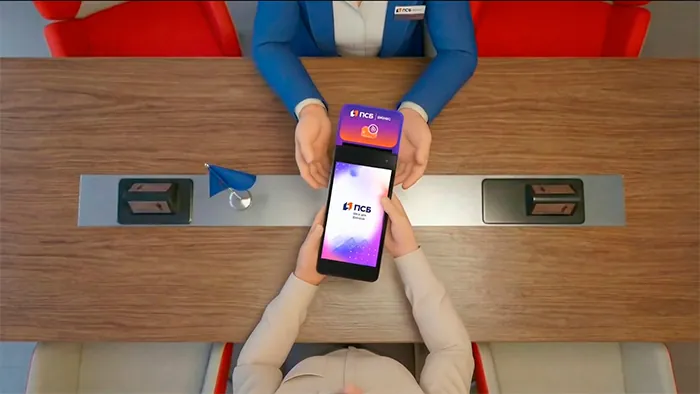
Какой способ оплаты будет расти быстрее в следующие годы, предсказать сложно. Карты сохраняют сильные позиции в офлайне, СБП и QR развиваются как альтернативные каналы, банки внедряют мобильные платежные сервисы, биометрию. Кроме того, на рынке появилась новая форма национальной валюты — цифровой рубль. Поэтому эквайеры все реже делают ставку на один инструмент. Важнее способность объединять разные способы оплаты в одном контуре и быстро подключать новые. На эту задачу работает универсальный платежный код. Покупатель получает единый сценарий и после сканирования кода выбирает доступный способ оплаты; бизнесу не требуется размещать несколько разных QR-кодов и перестраивать клиентский путь. С 1 сентября 2026 года через универсальный платежный код стала доступна и оплата цифровым рублем.
«Для ПСБ развитие универсального платежного кода, биометрии, мобильных Pay-сервисов и новых терминальных решений — части одной инфраструктурной задачи. Эквайринг будущего должен быть готов не к одному заранее выбранному сценарию платежа, а к быстрой смене пользовательских привычек. При этом для предпринимателя технологическая сложность должна оставаться “под капотом”: меняются платежные инструменты, но прием платежей для бизнеса должен оставаться максимально простым и незаметным. Наша цель — чтобы клиенту было удобно пользоваться сервисом, а предприниматели были уверены в его надежности», — отметила Инна Емельянова, директор департамента эквайринга ПСБ.
Реклама.ИНН: 7744000912Erid: 2VfnxvYPevG
Сейчас на главной
 Клиентам важна ценность, а не число привилегий
О том, какие lifestyle-сервисы востребованы состоятельными клиентами, как меняются их запросы и почему персонализация становится ключевым направлением развития Private Banking, Екатерина Серединская, старший управляющий директор Sovcombank Wealth Management, рассказала в интервью Павлу Самиеву, генеральному директору АЦ «БизнесДром» и председателю Комитета по финансовым рынкам «ОПОРЫ РОССИИ», для «Банковского обозрения»
Екатерина Серединская, Павел Самиев 20.11.2026

ПЕРЕЙТИ НА ГЛАВНУЮ

СОЦПРОГРАММЫ
 НОВИКОМ и СоюзМаш России организовали донорскую акцию
НОВИКОМ совместно с Союзом машиностроителей России и Федеральным медико-биологическим агентством провел традиционную донорскую акцию для сотрудников банка в Москве, Перми и Новосибирске. К ней присоединились несколько десятков человек
20.11.2026


