



30.10.2026

- Аналитика
- В рутинных задачах роботы превзошли человека
05.04.2019Аналитика
В рутинных задачах роботы превзошли человека
Об актуальных трендах в сфере управления проблемной задолженностью, а также о том, какие преимущества дают искусственный интеллект и роботизация, «Б.О» рассказал Максим Дегтярёв, вице-президент, директор департамента по работе с проблемными активами Сбербанка
 — Максим, какие инструменты вы чаще всего используете для эффективной работы с проблемными активами?
— Департамент по работе с проблемными активами отвечает за урегулирование любого рода проблемной задолженности перед Банком. Это могут быть долги крупнейших корпоративных клиентов, долги предприятий малого и среднего бизнеса, долги граждан по потребительским кредитам, ипотеке или кредитным картам. Это может быть дебиторская задолженность, которая возникла либо в результате противоправных действий либо в результате невыполнения обязательств по коммерческим контрактам. Во всех этих случаях в работу вступаем мы.
Мы используем все доступные в рамках действующего законодательства способы урегулирования задолженности. Безусловно, самый выгодный способ — это найти такие взаимоприемлемые для Банка и клиента условия, при которых клиент сможет погасить долг. Если можно найти такую конструкцию, мы делаем реструктуризацию. Если такой возможности нет, мы взыскиваем долг, в том числе путем продажи залогового имущества в рамках банкротства или исполнительного производства. Взыскание может быть обращено на имущество как самого заемщика, так и поручителей или бенефициаров бизнеса.
— Мы говорим только о российских клиентах?
— Нет, не только. Среди наших клиентов есть и международные компании. Кроме того, многие корпоративные структуры в России имеют в своем составе как российские юридические лица, так и иностранные компании. Поэтому правильнее сказать, что мы работаем с проектами, где есть международная составляющая. Например, сейчас по ряду должников идут судебные процессы в Греции, Великобритании, Израиле, на Кипре.
— И все-таки вернемся к инструментам. Насколько автоматизирован процесс взыскания долгов? Используете ли вы технологии искусственного интеллекта и, если да, то как?
— Работа по взысканию — процесс длительный по срокам реализации и сложный с точки зрения количества участников. Например, только в одной процедуре банкротства может быть несколько сотен участников процесса, десятки судов — как в рамках самой процедуры банкротства, так и связанные судебные процессы по включению требований в реестр, по оспариванию требований других кредиторов, по оспариванию сделок, споры по поводу оценок имущества, согласованию условий торгов и т.д. В каждом процессе несколько стадий, на каждой стадии несколько заседаний, и к каждому из них нужно готовиться, а затем обрабатывать результаты. Мы сейчас участвуем в разнообразных процедурах банкротства. Человеку за всем этим уследить сложно, нужна хорошая система планирования, анализа, подготовки и реализации всех этих мероприятий, включая документальное оформление. Все эти функции реализованы в специализированных автоматизированных системах по работе с проблемными долгами. Разработкой и развитием таких систем мы занимаемся самостоятельно, при этом регулярно обмениваемся опытом с коллегами по цеху.
— Но бумажной работы остается еще много?
Во множестве рутинных задач роботы превзошли по качеству человека, но не везде. Есть задачи, которые машина делает хуже
— Безусловно, бумажной работы достаточно много. Нам есть чем похвалиться в плане технологичности, но нет предела совершенству. Кроме того, не все контрагенты и государственные органы в достаточной степени автоматизированы, и взаимодействие с ними не всегда переведено в цифровой формат. Например, взаимодействие с арбитражными судами возможно дистанционно и в цифровом формате, а с судами общей юрисдикции пока такой возможности нет, и приходится готовить бумажные документы. Другое дело, что большинство типовых документов мы можем готовить автоматически.
— Я правильно понимаю, что вы не только делаете автоматизированные системы для собственных нужд, но и предлагаете какие-то сервисы для клиентов?
— Как я говорил, мы обмениваемся опытом с коллегами по цеху, партнерами, и в какой-то момент мы увидели интерес к своим наработкам с их стороны. Одной из сфер такого интереса был наш опыт в автоматизации ведения процедур банкротства. Совместно с нашим партнером — компанией «Право.ру» — мы решили, что сможем сделать доступный и удобный сервис в этой области.
— Этот сервис уже сделан и продается?
— Да, этот сервис называется Bankro.TECH. На сегодняшний день он позволяет агрегировать информацию о процедуре банкротства из всех возможных публичных источников, представлять ее в структурированном и удобном для анализа виде и передавать всем пользователям, которым она необходима. На основе собранных данных система автоматически делает реестры кредиторов, строит графики судебных заседаний, формирует необходимые в рамках процедуры банкротства документы. Также она позволяет общаться участникам процессов — например, проводить в удаленном режиме комитеты кредиторов.
— Это что-то типа «Яндекса», который ходит по миру, собирает и складывает?
— Нет. Процедура банкротства достаточно формальная, она реализуется в соответствии с Законом о банкротстве, и большинство шагов подтверждается решениями либо определениями судов. Судов и документов очень много, а поскольку существуют реестр сведений о банкротстве, ресурсы ФНС, сайт арбитражных судов, где публикуются решения, это позволяет работать с сооьветствующими данными. Наша система автоматически получает информацию из всех источников, определяет, какой документ к какому делу относится, понимает смысл документов, извлекает из них данные и раскладывает их по полочкам. Плюс в нашем сервисе большое внимание уделено выстраиванию логики самого процесса, это work flow-система, в которой можно самому строить планы работы (или использовать встроенные типовые планы), видеть результаты выполнения того или иного этапа и корректировать стратегию своей работы на будущее.
— Какие-то люди в этом процессе остались?
— Процессы взыскания представить без людей невозможно. Все, что мы делаем в плане автоматизации, позволяет высвободить время сотрудников от выполнения рутинных операций и перенаправить его на решение более сложных, интересных задач, где требуется применить знания, которых у роботов сейчас нет.
— Кто эффективнее — роботы или люди?
— Во множестве рутинных задач роботы превзошли по качеству человека, но не везде. Есть задачи, которые машина делает хуже. Например, если говорить о распознавании текстов, то сейчас средняя точность распознавания составляет около 85%. Там, где система не уверена, она говорит об этом, и документы передаются людям на дораспознавание. Но мы продолжаем обучать систему, чтобы повысить точность.
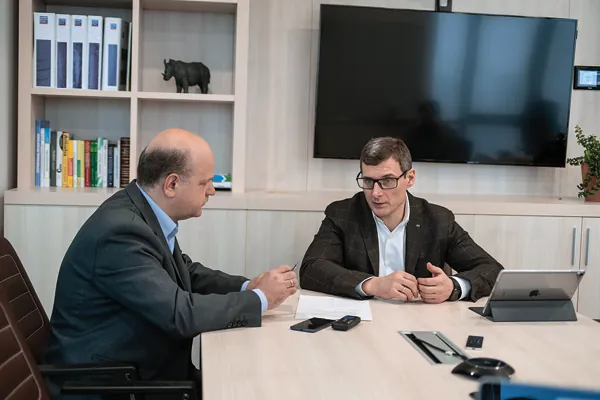
Вадим Ференец, «Б.О» и Максим Дегтярев, Сбербанк. Фото: Ирина Тейхреб / «Б.О»
— В какие процессы у вас встроены роботы?
— Например, у нас есть робот-коллектор1 — достаточно сложный программный комплекс, который включает в себя несколько функций. Робот осуществляет звонки клиентам, разговаривает с ними, представляется, спрашивает, кто это, идентифицирует личность, уведомляет человека о наличии задолженности, интересуется причинами, просит погасить долг, фиксирует согласие или отказ… В этом комплексе работает несколько моделей: распознавания речи, когда система переводит набор звуков в набор символов, понимания смысла сообщения, который в этом тексте заложен, выбора необходимого ответа и, наконец, генерации речи. В разговоре есть стандартные фразы, которые предзаписаны, а есть фразы, которые генерируются машиной непосредственно в ходе разговора
— А человека предупреждают, что с ним говорит робот?
— Нет, мы не предупреждаем, да и некоторые не готовы общаться с машиной. Наша главная задача в процессе коммуникации с клиентом Банка — не испугать его, а вернуть долг, чтобы это было комфортно и нам, и клиенту. После общения с нашим сотрудником либо роботом мы проводим опрос удовлетворенности клиентов. У нас достаточно высокие показатели по CSI — около 9 баллов. Причем и по роботу, и по человеку показатели примерно одинаковые.
— Робот говорит мужским голосом? На эмоциональный фон беседы робот как-то реагирует?
— У нас есть и женские, и мужские голоса. Сейчас мы учим модели определять, с кем человеку комфортнее говорить — с мужчиной или женщиной, более жестким или мягким тоном.
В целом же, в наших системах довольно много математических моделей, на основе которых искусственный интеллект определяет, какому клиенту нужно звонить и в какое время, определяет вероятность успешности звонка в зависимости от профиля клиента.
Наш робот, занимающийся вопросами регулирования просроченной задолженности, в день совершает около 140 тысяч звонков
Каждый день весь пул кредитов, находящихся на просрочке, просеивается через сито целого семейства моделей, которые определяют, что с этим конкретным клиентом на текущий момент времени нужно сделать. Грубо говоря, ночью запускается модель, утром мы получаем результат анализа, который говорит, что этому клиенту мы сегодня отправляем СМС, этому — делаем звонок, к этому должен выехать сотрудник и на месте разобраться, что происходит, а на кого-то уже пора подавать заявление в суд.
— Как роботизация позволяет оптимизировать ресурсы?
— Наш робот, занимающийся вопросами регулирования просроченной задолженности, в день совершает около 140 тысяч звонков. Он может «трудиться» 24 часа семь дней в неделю в отличие от людей, которым нужно работать посменно, причем с учетом часовых поясов. Это огромный объем звонков, от которого мы освободили операторов.
— Раньше колл-центр был, а теперь его нет?
— Колл-центр есть и сейчас, на людей приходятся сложные разговоры. Но роботы развиваются. Сначала им доверяли делать только первые звонки с уведомлением о просрочке — самые простые. Сейчас уже тестируем повторные звонки, разговоры относительно нескольких кредитов одновременно. Систему можно адаптировать и под другие сегменты рынка — например, под коллекторские агентства, коммунальные службы, страховые компании.
— Все замоделировали и роботизировали…
— Далеко не все. Есть достаточно большой пласт работы, в том числе с документами по судебным делым, который можно автоматизировать, а есть то, что пока невозможно передать роботам. Например, переговоры об условиях реструктуризации, сложные ситуации, когда с человеком не удается договориться о погашении…
— Есть ли у вас данные, которые иллюстрируют, к чему приводит информатизация в процессах урегулирования долгов?
— Базовый KPI для нас — это уровень возврата. Мы возвращаем по физическим лицам сейчас около 99% задолженности, которая вышла на просрочку. В корпоративном сборе уровень возврата по дефолтным кредитам, по которым просрочка превышает 90 дней, у нас сейчас выше 60%. Это очень хорошие показатели.
— Искусственный интеллект помогает оценивать эффективность сотрудников — как они работают, как достигают поставленных целей?
— Конечно, искусственный интеллект используется, в том числе для оценки работы сотрудников и помощи им. У нас есть интеллектуальная система управления, которая анализирует работу каждого сотрудника: отклоняется ли он от процесса, как меняется его результативность. Что более важно, после анализа система дает рекомендацию, что конкретно нужно улучшить в работе и как это сделать, основываясь на лучших практиках. В зависимости от типа отклонений установлены разные сроки и разные этапы эскалации. Общий принцип: если результаты работы сотрудника не меняются, ситуация эскалируется на его руководителя. У руководителя рекомендации другого рода: как помочь сотруднику лучше работать, что ему объяснить, может быть, вместе с ним провести операцию и т. д. Если непосредственный руководитель не отреагировал, ситуация поднимается на следующий уровень. Плюс отклонения делятся на типичные для отдельных категорий сотрудников и специфичные. Это позволяет и процессы анализировать: если в каком-то процессе случаются похожие отклонения, то, возможно, сам процесс изначально построен неадекватно, и наша задача — найти эти проблемы в процессе и исправить его.
Таким образом, роботизация для нас — это комплексный инструмент, который повышает эффективность всех наших процессов, как внутренних, так и внешних, ускоряет их, при условии, что они правильно выстроены методологически. Это, конечно, не панацея от всех проблем, не волшебство, которое превращает все в золото, потому что в основе любого процесса все равно находятся люди. Именно люди выстраивают процессы и встраивают в них искусственный интеллект там, где это целесообразно и удобно для сотрудников и клиентов. Это ведь искусственный интеллект для людей, а не наоборот.
1. Робот-коллектор — разработка дочерней компании ПАО «Сбербанк» — ООО «АБК». Прототип первого в мире робота-коллектора был создан IT-специалистами компании в 2016 году. С февраля 2017-го робот стал применяться в повседневной работе организации. Технология основана на сложных математических моделях и искусственном интеллекте.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




