05.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

При этом ЦБ отметил незначительный рост корпоративного и снижение розничного кредитования
Банк России 25 марта 2025 года представил ежемесячный аналитический материал «О развитии банковского сектора Российской Федерации в феврале 2025 года». По данным ЦБ, феврале 2025 года корпоративный кредитный портфель российских банков немного увеличился на 0,1%, достигнув 85,3 трлн рублей, после снижения на 1,2% в январе. Основным фактором роста остаются уменьшенные потребности компаний в кредитах из-за высоких бюджетных расходов.
Объем ипотечного портфеля вырос на 0,2% по сравнению с январем 2025 года до 20 трлн рублей, в то время как потребительские кредиты продолжили сокращаться на 0,9% из-за высоких ставок; общий объем составил 14 трлн рублей.
Доля проблемных кредитов в корпоративном портфеле осталась на уровне 3,9%, а в розничном сегменте увеличилась до 5,1%. Проблемы наблюдаются у необеспеченных потребительских кредитов, выданных новым заемщикам без кредитной истории, однако уровень резервов для покрытия проблемных кредитов остается достаточным.
Средства населения в банках возросли на 1,9%, рост поддержали привлекательные ставки по вкладам и индексация социальных выплат. Рублевые средства увеличились на 2%, в то время как средства в валюте почти не изменились.
Чистая прибыль банковского сектора составила 214 млрд рублей, что на 25% ниже января 2025 года. Основная прибыль снизилась до 212 млрд рублей из-за роста операционных расходов на 16%. Совокупный финансовый результат сектора составил около 280 млрд рублей, благодаря положительной переоценке долговых ценных бумаг.
Источник: Банк России
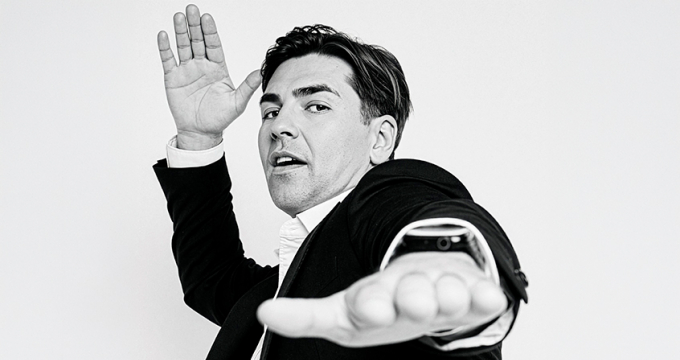 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования