




30.10.2026

- Ипотека и жилищный ступор
01.10.2006
Ипотека и жилищный ступор
Большое сентябрьское собрание банкиров в Сочи вылилосьв настоящий мозговой штурм жилищной проблемы.А море не штормило и дало банковским руководителямновые возможности навести мосты и сплотить ряды.
IV Международный банковский форум «Банки России — XXI век», традиционно организуемый Ассоциацией региональных банков «Россия» в начале сентября в Сочи, побил рекорды прошлых лет по представительству и стал одним из лучших не только в череде мероприятий Ассоциации, но и в банковской отрасли вообще. Были опасения, что выбранная на этот год тема — ипотека — окажется несколько узковатой для общественной банковской дискуссии. Но вышло наоборот — в десятках выступлений тема оказалась раскрыта настолько глубоко, что если бы в форуме участвовали не только банковские, но и политические лидеры страны, то, возможно, национальный проект «Доступное и комфортное жилье» удалось бы наконец поставить на рельсы, хоть как-то ведущие к декларируемым целям…
Однако сочинский форум традиционно не ограничился официальной тематикой и предоставил отличные возможности для неформального общения и налаживания контактов. Футбольный и теннисный турниры, пляжный досуг, приемы… Участники порасскажут о вечеринке у бассейна, на которую Связь-Банк пригласил для коллег хор Турецкого. Хор Турецкого, как сказали бы в интернете, зажигал «неподецки» и отработал на все двести. Апофеозом стали реющие знамена Связь-Банка, подхваченные хористами на волне энтузиазма. Связь-Банк может быть доволен. Да и Турецкий. Заказы на банковских корпоративах у него будут.
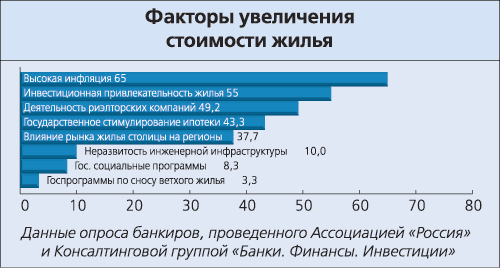
Возвращаясь к теме форума, следует привести вывод, представленный президентом Ассоциации «Россия» Александром Мурычевым по итогам опроса банкиров, специально проведенного перед форумом. Вывод таков: стимулирование покупательской способности населения, в том числе за счет ипотеки, без симметричных мер по стимулированию строительства жилья ведет к росту цен на жилье и затрудняет решение жилищной проблемы. Александр Мурычев сравнил такой подход с телегой, поставленной впереди лошади.
В России складывается парадоксальная ситуация, когда строителям выгодно строить мало и продавать дорого. Тогда как во всем мире строительный рынок, как и любой другой, старается снизить себестоимость и конечную цену продукта, чтобы жить за счет оборота.
Банки-то готовы дать денег на покупку жилья и дают. А включатся механизмы рефинансирования ипотеки — дадут еще больше. И станет еще хуже. При существующей системе жилищного строительства эти деньги увеличат не количество купленного жилья, а прибыль застройщиков и расходы граждан. Просто тот же мизерный объем жилья будет пропущен через более высокие цены, порадовав строительные компании и огорчив население.
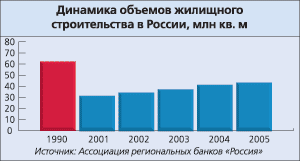 К жилищному ступору ведет не только давление денег на рынок жилья вкупе с развивающейся ипотекой, но и внутренние проблемы строительной отрасли. Строители говорили на форуме о монополизме в сфере производства стройматериалов, о тарифах на электроэнергию. В законодательстве нет срока выдачи разрешения на строительство. Рассматривай заявку хоть пять лет — никто не спросит. Или протолкни ее за месяц, если подмажут.
В результате объемы ввода жилья в современной России не достигли не то что уровня СССР — даже РСФСР. По общепринятым нормам, страна должна вводить один квадратный метр в год на душу населения, то есть 140 млн метров жилья. Вводится в три раза меньше. А многолюдный Китай исправно вводит по метру в год на 1,3 млрд душ своего населения — и ничего, справляется. По нормативам ООН социальная норма жилья на человека — 30 метров. То самое комфортное жилье. При нынешних темпах мы достигнем этого показателя к 2050 году. Быстрее — можно. За счет вымирания населения.
В России жилье оказалось объектом двойного назначения — в нем живут, и в него вкладывают деньги в рост. На Западе инвестиционную ценность имеет только элитное жилье, у нас наоборот: простые однушки и двушки (самая, по идее, доступная категория) растут быстрее всего. Как тут не вспомнить Чаадаева с его приговором: Россия словно создана для того, чтобы показать всему миру, как не должно быть.
Нацпроект по заселению россиян в комфортные и доступные квартиры трещит по швам. Точнее, ведет к противоположному результату. Хорошо, если наработки сочинского и подобных мероприятий дойдут до правительства. Иначе система жилищного строительства при нынешнем подходе:
- 1) обогащает строительные компании и чиновников;
- 2) бьет по гражданам, которым приходится платить за жилье втридорога и обслуживать возросшие кредиты, и
- 3) никак не сказывается на количестве введенного в строй жилья, то есть собственно на решении жилищной проблемы.
В общем, сделать что-нибудь плохо — это у нас получается особенно хорошо.
Сочинский форум останется в памяти еще одним приметным фактом, печальным. На нем состоялось последнее публичное выступление Андрея Козлова. То самое, которое дало всем СМИ повод искать возможную причину убийства Козлова в его призыве ввести запрет на профессию для банкиров, обслуживавших нелегальные финансовые схемы. Трудно сказать, стал ли этот призыв спусковым механизмом — разве страшен для криминала запрет на формальное банкирство? Наверное, можно найти способы контролировать финансовые потоки банка без права формальной подписи, зиц-председатели всегда найдутся. Андрей Андреевич был идеологом банковских реформ, он понимал значимость не только регулирующего, но и идеологического давления на отрасль, чтобы она изменялась в лучшую сторону. Неужели за это у кого-то рука поднялась?
ВЫДАВЛИВАТЬ КРИМИНАЛ ИЗ БАНКОВСКОЙ СИСТЕМЫ
Из последнего публичного выступления Андрея Козлова.
IV Международный банковский форум «Банки России — XXI век» в Сочи (9 сентября 2006 года).

— Наш форум посвящен вопросам ипотеки, и по тем выступлениям, которые я слышал сегодня, могу сказать следующее: такого профессионального, глубокого обсуждения этой темы, такой большой, такой заинтересованной аудитории я не видел никогда. И по большому счету я могу выразить только солидарность со всеми тезисами, идеями, которые сегодня высказывались. Добавить к этому можно буквально несколько штрихов.
Сейчас объем выданных ипотечных кредитов в российской банковской системе в 15 раз меньше объема выданных потребительских кредитов. Ипотека в этом смысле отстает года на четыре. Но темпы роста, конечно, впечатляют. За 2003–2005 годы объем ипотечного кредитования увеличился в 7,5 раза, за первую половину этого года — в два раза. И сейчас объем ипотечных кредитов, выданных банками, составляет примерно 110–115 млрд рублей. По отношению к ВВП, к активам банковской системы это, конечно, пока немного. Но мне кажется, что в течение трех-четырех лет этот показатель может выйти примерно на 10%. Выше — будет уже немного опасно, меньше — экономика от нас ждет больше, а не меньше. В банковский ипотечный бизнес идут сейчас, как мы видим, только профессионалы, потому что ипотечный кредит — очень сложный продукт. И поэтому те банки, которые посвящают себя специализации на ипотечном кредите, — это банки очень профессиональные, толковые, обладающие хорошей командой. Непрофессионалы в этом бизнесе не выживают. Поэтому единственный риск, который будет накапливаться по мере развития ипотечного кредитования, — это классический кредитный риск, связанный с количеством ипотечных кредитов. В ближайшие несколько лет он будет незначительным, и все показывает, что от состояния рынка недвижимости наша банковская система сейчас почти никак не зависит. Со временем эта зависимость будет увеличиваться, и нам как надзорному органу, и вам как банкирам придется учиться управлять этими рисками. Другие страны этот путь тоже прошли, ничего сложного в этом нет. Поэтому я считаю, что мы с вами с этим справимся.
Я сейчас хотел бы использовать оставшиеся у меня шесть минут, чтоб рассказать не столько об ипотеке — об этом здесь говорят гораздо лучше и профессиональнее, — сколько о некоторых фоновых вещах: чем занимается сейчас банковский надзор.
Каких-либо новых больших новаций от нас ждать не приходится. На повестке дня в ближайшие два-три года у нас стоит корректировка наших надзорных подходов в связи с принятыми Базельским комитетом двумя документами. Во-первых, это новая редакция основополагающих принципов эффективного банковского надзора, об этом мы подробно говорили на конгрессе в Санкт-Петербурге. Во-вторых, естественно, Базель II. Еще раз повторю нашу позицию: мы будем это внедрять, особенно Базель II, очень аккуратно, обдуманно, осмотрительно, без спешки, но будем внедрять. У нас заявлено, что до 2008 года некоторые элементы Базеля II мы начнем использовать. Особенно хочу обратить ваше внимание еще раз на компоненты 2 и 3, связанные с надзором за соблюдением достаточности капитала и за рыночной дисциплиной, связанной с раскрытием информации каждым банком о достаточности капитала. <…>
Хотел бы остановиться немножко подробнее на той работе, которую ЦБ проводит в области противодействия легализации преступных доходов и финансированию терроризма. Есть закон № 115-ФЗ, вы все о нем знаете, и его формальное соблюдение ставится нами в один из главных приоритетов. Но я еще раз хочу отметить, что нашей задачей является не просто требование формального соблюдения закона, а более масштабная, глобальная задача — выдавливание из банковской системы разного рода продуктов, способствующих совершению мошеннических действий, налоговых преступлений и преступлений, собственно, покрываемых законом № 115-ФЗ.
Сейчас эта работа поставлена у нас и в правоохранительных органах на конвейер, и она идет очень активно, расширяется. Конечно, мы в ЦБ не можем исправить все недостатки человеческой натуры или бороться собственно с корнями этих преступлений. Но в наших силах выдавить это нелицеприятное явление из банковского сектора. Я об этом говорил и повторяю — мы видим в этом одну из первых наших задач.
Вот мы закрываем один маленький банк, который занимался всякими такими схемами, связанными с помощью налоговым преступлениям, а его команда снимается и идет в другой маленький банк, перекупает его, и там продолжается то же самое. Мы его закрываем, а они идут в третий банк. Такие случаи наблюдаются, и ничего этим людям не страшно. Конечно, не наша задача заниматься их уголовным преследованием, для этого есть право-охранительные органы, они до них доберутся рано или поздно. Но я думаю, что для людей, чьи фамилии, чьи подписи стоят под документами, связанными с налоговыми преступлениями или с помощью налоговым преступлениям, — для этих людей должен вводиться запрет на профессию. Таким людям не место в банковской сфере не только в должности председателей и других согласуемых лиц, но и вообще не место. Раз участвовал в отмывании — все, запрет на профессию, можно даже пожизненно. В банке работать не можешь, иди в другой бизнес, там свои таланты предъявляй и работай. В банковском бизнесе таким людям не место, они позорят банковскую систему.
Во многих отчетах международных рейтинговых агентств указывается, что наша банковская система еще слаба и в ней велика доля такого рода сомнительных операций. Это мешает нашей банковской системе занять в глазах международной общественности достойное место и заодно снизить стоимость фондирования наших банков. Поэтому мы считаем, что наша борьба с нелицеприятными явлениями в банковской сфере помогает добросовестным банкам сделать свой бизнес лучше. Соответственно, я считаю, нужно ставить вопрос о персональной ответственности и, может быть, даже запрете на профессию, пусть даже это звучит немного резко…
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




