18.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Как Россия строит регулируемую инфраструктуру цифровых валют и почему главный спор теперь — не о запрете крипты
Сессия «Крипторынок после закона: новая инфраструктура и точки роста» на четвертом форуме РБК «Кэпитал Маркетс», пожалуй, оказалась самой жаркой дискуссией форума. Эмоциональной, местами довольно жесткой — и именно поэтому особенно интересной.
Участники не стали изображать, что после принятия нового закона все проблемы российского крипторынка чудесным образом решены. Спорили о лимитах для неквалифицированных инвесторов, стоимости регулируемой инфраструктуры, роли банков и брокеров, жизнеспособности ЦФА, трансграничных расчетах и о том, не уйдет ли клиент обратно на иностранную площадку, если российский легальный путь окажется слишком дорогим и неудобным.
За эту честность участникам хочется сказать отдельное спасибо.
Главный вывод из почти часового разговора, на мой взгляд, звучит так: 1 сентября в России не столько «разрешили крипту», сколько начали переводить уже существующий рынок в регулируемую финансовую инфраструктуру. Это гораздо более серьезное изменение.
Участники дискуссии
Модератор:
Николай Загвоздкин, руководитель проекта «РБК-Крипто»
Спикеры:
Дмитрий Зуев, основатель NGE FARM, член экспертного совета по законодательному регулированию криптовалют Госдумы РФ
Владислав Кочетков, председатель правления финансовой группы «Финам»
Андрей Тугарин, основатель юридической компании GMT Legal
Олег Огиенко, директор по взаимодействию с органами власти и международным связям компании А7А5
Игорь Егоркин, генеральный директор компании «Токеон»
Алексей Яковлев, директор департамента финансовой политики Минфина РФ
Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу 1 сентября 2026 года. Он создал регулируемый контур обращения криптовалют, определил новые категории участников и правила доступа инвесторов.
Но говорить, что до этого дня криптовалют в России не было, конечно, странно. У граждан уже были цифровые активы. Существовали обменники, кошельки и различные способы покупки и продажи. Бизнес использовал цифровые валюты в отдельных трансграничных расчетах. Технология давно жила своей жизнью — просто финансовая инфраструктура и регулирование заметно от нее отставали.
Именно поэтому дискуссия на форуме уже не была разговором о том, «запретить или разрешить». Вопросы стали гораздо практичнее: кто теперь имеет право проводить операции, где учитывать и хранить активы, кто отвечает за клиентские деньги, как работает комплаенс, каким инвесторам что разрешить и сколько в итоге будет стоить легальная операция.
В новом контуре появляются организации, осуществляющие обмен цифровых валют, и цифровые депозитарии. Работать с криптовалютой смогут также привычные финансовому рынку брокеры и управляющие. Для инфраструктурных участников вводятся реестры Банка России и требования к капиталу, технологиям, управлению рисками и персоналу.
То есть крипторынок начинает становиться институциональным рынком.
При этом реформа еще не закончена. Для действующих участников предусмотрен переходный период до 1 июля 2027 года, а часть нормативных актов Банка России, необходимых для работы новой инфраструктуры, на момент подготовки статьи еще проходит государственную регистрацию.
Так что 1 сентября — это скорее начало строительства, чем торжественное открытие готового здания.
Одна из самых содержательных частей разговора касалась доступа физических лиц.
На ранних этапах обсуждения регулирования существовала гораздо более жесткая модель: прямые операции с криптовалютами предполагалось фактически оставить преимущественно квалифицированным инвесторам.
Но рынок уже существует, и его невозможно проектировать так, будто Bitcoin появился вчера.
Именно эту логику объяснял представитель Минфина Алексей Яковлев. У людей уже есть криптовалюта и сложившиеся сценарии ее использования. Причем это не только спекуляции на цене: цифровые активы могут использоваться в международных расчетах и других практических ситуациях.
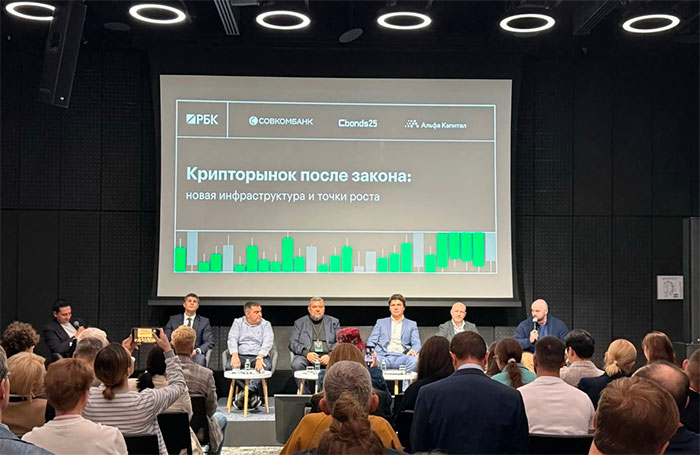
Участники сессии «Крипторынок после закона: новая инфраструктура и точки роста» на форуме РБК. Фото: Мария Поденко
Если закрыть легальный российский контур для большинства граждан, сами операции не исчезнут. Они просто останутся за его пределами.
Отсюда компромиссная модель.
Неквалифицированный инвестор может получать доступ к наиболее ликвидным криптовалютам после прохождения тестирования, но в пределах лимита — не более 300 тыс. рублей в год через одного посредника. Для квалифицированных инвесторов лимита по сумме нет, хотя тестирование также предусмотрено.
И вот вокруг этих 300 тыс. рублей разгорелся, пожалуй, самый практичный спор сессии.
Позиция финансового рынка была довольно резкой. Количественный лимит кажется простым только на бумаге.
Криптовалюты волатильны, цена может измениться в процессе исполнения заявки. Посреднику нужно контролировать накопленный объем операций конкретного клиента, учитывать движения цены, тестирование, статус инвестора и множество других параметров.
Если ради клиента с годовым лимитом 300 тыс. рублей придется построить дорогую технологическую и контрольную инфраструктуру, возникнет естественный вопрос: будет ли брокеру вообще экономически интересно обслуживать такого клиента?
И здесь прозвучала альтернативная идея: ограничивать доступ не столько размером капитала, сколько пониманием рисков. То есть использовать тестирование и оценку соответствия продукта клиенту — примерно так, как традиционный финансовый рынок уже делает со сложными инструментами.
Аргумент понятный: большой банковский счет сам по себе еще не делает человека специалистом по блокчейну, а отсутствие десятков миллионов не означает, что инвестор не понимает, как работает инструмент.
Государственная позиция была осторожнее. Лимит предложено воспринимать как переходную конструкцию: сначала запустить регулируемый рынок в ограниченном режиме, посмотреть на реальный спрос, поведение клиентов, экономику профессиональных участников и возникающие риски — и затем при необходимости настраивать правила.
Для меня это один из важных сигналов встречи.
Новое регулирование пока стоит воспринимать не как высеченную в камне финальную конструкцию, а как первую рабочую версию рынка.
Очень здраво прозвучала мысль, что в понятии «крипторынок» мы часто смешиваем совершенно разные вещи.
Первая — инвестиции в криптоактивы: Bitcoin, Ethereum, стейблкоины и финансовые продукты вокруг них.
Вторая — трансграничные расчеты: использование цифровой валюты компаниями для экспортно-импортных операций.
Третья — токенизация реальных активов и прав: недвижимости, сырья, требований, долей бизнеса и других объектов.
И регулировать их одинаково вряд ли получится. Для частного инвестора центральный вопрос — доступ и защита. Для бизнеса — стоимость и надежность расчета. Для токенизации — совсем другое: возникает ли благодаря технологии новая экономическая ценность или мы просто упаковали старый продукт в модное цифровое слово.
Для бизнеса наиболее зрелый сценарий сегодня — трансграничные расчеты.
И здесь мне понравилась трезвость дискуссии. Никто не объявлял, что банки завтра больше не понадобятся и вся внешняя торговля переедет в стейблкоины. Скорее, цифровая валюта становится еще одним маршрутом расчетов — наряду с традиционной банковской инфраструктурой.
Там, где обычный банковский платеж проходит быстро и недорого, экономического смысла усложнять конструкцию нет. Там, где платежная цепочка становится длинной, дорогой или ненадежной, появляется спрос на альтернативный маршрут.
Но для масштабирования этого рынка мало написать в законе, что операция допустима. Нужны дешевые транзакции, достаточное количество посредников, надежное хранение, AML/KYC, управление санкционными рисками и понятный порядок работы с происхождением средств. И, конечно, нужен конкурентоспособный клиентский путь. Потому что финансовая технология побеждает не тогда, когда она самая современная, а тогда, когда ею проще решить конкретную задачу.
Очень важен переходный период.
С 1 июля 2027 года вступает в силу общее правило, по которому резиденты должны будут совершать операции с цифровыми валютами через регулируемых участников или с ними, за предусмотренными законом исключениями.
Это означает, что компаниям, которые уже используют цифровые валюты, имеет смысл задавать себе вполне прикладные вопросы сейчас.
Для чего нам криптовалюта?
Кто будет нашим оператором?
Где учитываются и хранятся активы?
Как подтверждается их происхождение?
Какие внутренние процедуры нужны для AML/KYC?
Кто внутри компании вообще отвечает за этот процесс?
Иначе велик риск обнаружить летом 2027 года, что бизнес-процесс существует, а легальной инфраструктуры вокруг него компания заранее не построила.
Вторая крупная бизнес-тема сессии — инфраструктура.
Российскому рынку понадобятся собственные кастодиальные сервисы, цифровые депозитарии, технологические провайдеры, кошельки, системы мониторинга транзакций, блокчейн-аналитика, AML-решения и другая технологическая «начинка».
Сегодня значительная часть этих сервисов так или иначе связана с иностранной инфраструктурой, а значит, неизбежно возникнет и тема импортозамещения.
Закон меняет экономику отрасли: когда появляются понятные правила допуска, реестры и регулируемые участники, в инфраструктуру может прийти институциональный капитал. А вместе с ним — банки, финтехи, технологические компании и конкуренция за специалистов.
Поэтому новый закон создает не только новый инвестиционный продукт. Он потенциально создает отдельный B2B-рынок финансовой инфраструктуры.
И, возможно, именно здесь в ближайшие годы окажется гораздо больше бизнеса, чем в попытках угадать очередной курс Bitcoin.
На мой взгляд, одна из самых важных мыслей панели вообще не про право, а про экономику.
Можно построить очень правильную систему: лицензии, резервы, контроль, российские серверы, AML, отчетность, хранение, тестирование и все остальное. А потом обнаружить, что операция внутри этой системы обходится клиенту заметно дороже, чем на крупной внешней платформе. И клиент просто туда уйдет.
В ходе дискуссии прозвучала идея риск-ориентированного регулирования: не запрещать высокорискованные операции целиком, а заставлять посредника учитывать риск экономически — например, через капитал или резервы. Логика мне кажется интересной: риск должен иметь цену. Но у нее есть очевидный предел: если цена регулирования превращает легальную операцию в неконкурентоспособную, рынок снова начинает искать обходные маршруты.
Поэтому одна из ключевых задач регулятора и индустрии — не просто сделать российскую инфраструктуру безопасной. Нужно сделать ее достаточно удобной и дешевой, чтобы клиент добровольно захотел ею пользоваться.
Это довольно универсальный урок для любого финансового регулирования.
Еще жарче стало, когда перешли к токенизации.
На уровне идеи все выглядит впечатляюще. Можно токенизировать недвижимость, сырье, корпоративные права, финансовые требования, товары и даже нематериальные активы. Дробить крупный объект на небольшие цифровые доли. Программировать денежные потоки. Создавать конструкции, которые классическому рынку делать долго или дорого.
Но здесь же прозвучал очень неприятный (и очень правильный) вопрос: зачем клиенту токен, если ту же задачу проще решить облигацией, фондом, ЗПИФом или прямой покупкой?
И вот тут технология перестает быть аргументом сама по себе. Один из участников довольно жестко критиковал существующий рынок ЦФА за то, что он пока часто воспроизводит продукты традиционного финансового рынка, только в новой технологической оболочке. Зачем создавать цифровую копию того, что и без блокчейна прекрасно работает? То же самое я слышала на конференции «Банковского обозрения», посвященной ЦФА летом, и именно это вижу на рынке.
Контраргумент тоже справедлив: рынку цифровых прав всего несколько лет. Чтобы появилось настоящее продуктовое новаторство, сначала нужны инфраструктура, ликвидность, организованные торги и возможность перемещать активы между платформами.
Но сама постановка вопроса мне кажется чрезвычайно важной.
ЦФА сегодня должны найти не технологию — технология найдена. Они должны найти экономическую задачу, которую способны решать заметно лучше классического финансового рынка.
Отсюда естественно возникает проблема вторичного рынка.
Можно красиво структурировать актив, выпустить его и продать инвестору. Но дальше начинается самое интересное.
Кто его купит обратно?
Где формируется рыночная цена?
Можно ли перевести актив на другую платформу?
Есть ли организованный рынок?
Насколько велики спреды?
Для состоятельного клиента вопрос выхода часто даже важнее вопроса входа.
Без ликвидности, совместимости платформ и прозрачного вторичного рынка токенизация рискует создать не новый финансовый инструмент, а технологически красивое неликвидное требование.
И здесь цифровой рынок неожиданно сталкивается с теми же проблемами, которые финансовые рынки решают уже сотни лет: ликвидность, доверие, стандарты, расчеты и цена выхода.
Ближе к финалу дискуссии прозвучал еще один хороший вопрос. Bitcoin, Ethereum и основные стейблкоины — глобальные активы. Россия их не выпускает и не контролирует их блокчейны. Так что именно мы сегодня строим?
Один из вариантов ответа: не отдельный «российский мир криптовалют», а российский регулируемый шлюз в глобальный рынок цифровых активов.
С одной стороны — международные блокчейны и глобальные активы. С другой — российские брокеры, депозитарии, обменные организации, банки, правила комплаенса и защиты инвесторов. Плюс собственный рынок российских цифровых прав и токенизированных инструментов.
С этой точки зрения новый закон — не столько попытка создать «русский Bitcoin», сколько способ встроить глобальный технологический рынок в национальную финансовую систему.
Для банков вся эта история гораздо интереснее, чем может показаться. Если криптовалюта постепенно входит в регулируемый контур, вопрос для банка меняется. Не «Нравится ли нам этот класс активов?», а «Какую роль мы хотим играть в новой инфраструктуре?»
Брокер, кастодиан, расчетный банк? Провайдер AML и блокчейн-аналитики? Оператор для корпоративных клиентов во внешней торговле и структуратор токенизированных активов? Или банк предпочитает оставить все это специализированным участникам, а сам заниматься только денежной частью сделки?
Для Private Banking вопрос еще интереснее. Состоятельные клиенты уже могут владеть цифровыми активами вне банка. И если банк претендует на роль того самого Chief Wealth Officer семьи, о котором говорили на другой сессии форума, он не сможет делать вид, что части капитала клиента просто не существует.
Это не означает, что private-банк обязательно должен завтра начать продавать Bitcoin. Но у него должна появиться позиция: как учитывать такие активы в общей структуре состояния, как обсуждать риски хранения, налогообложения и наследования, как проверять происхождение капитала и где проходит граница между консультацией и предоставлением продукта?
В этом смысле крипторегулирование — уже вполне wealth-management agenda.
Модератор Николай Загвоздкин собирался завершить встречу вопросом: какой следующий шаг нужен, чтобы все элементы сложились и рынок действительно заработал?
Времени на ответ не хватило. Что, пожалуй, символично. Потому что сам закон принят, а рынок теперь только предстоит собрать.
1. Главное изменение 1 сентября — не «разрешение криптовалюты», а институционализация рынка.
Государство фактически перешло от вопроса «Как ограничить крипту?» к вопросу «Как встроить ее в регулируемую финансовую систему?».
2. Закон создает новый рынок инфраструктуры.
Кастодианы, цифровые депозитарии, обменные организации, AML, блокчейн-аналитика, кошельки и технологические сервисы могут оказаться не менее интересным бизнесом, чем сами операции с криптоактивами.
3. Ограничения для неквалифицированных инвесторов еще предстоит проверить практикой.
Спор вокруг 300 тыс. рублей хорошо показал конфликт между логикой защиты клиента и экономикой посредника. Правильное правило — не только безопасное, но и исполнимое.
4. Для бизнеса наиболее зрелый сценарий сегодня — трансграничные расчеты. Для финансового рынка самый интересный долгосрочный сценарий — токенизация.
Но токенизация имеет смысл только там, где создает новую ценность, а не просто цифровую копию старого инструмента.
5. Главный риск рынка — построить правильную, но слишком дорогую инфраструктуру.
Если легальный российский контур окажется значительно сложнее и дороже внешнего, пользователь будет искать арбитраж между юрисдикциями и платформами.
6. Без вторичного рынка цифровой актив остается только красивой технологией.
Настоящий финансовый рынок начинается не тогда, когда актив можно выпустить, а тогда, когда его можно прозрачно оценить, передать и продать.
7. Для банков криптовалюта постепенно становится не идеологическим вопросом, а вопросом стратегии.
Кто-то будет производить продукты, кто-то — хранить активы, кто-то — проводить расчеты, кто-то — обеспечивать комплаенс. Не участвовать — тоже допустимая стратегия. Но ее придется выбрать осознанно.
И, пожалуй, главный итог этой очень эмоциональной дискуссии: первый этап российского крипторегулирования — на самом деле не про Bitcoin. Он про то, кто станет новым брокером, кастодианом, обменником, расчетным и технологическим провайдером в цифровой финансовой системе — и сможет ли эта система быть достаточно удобной, безопасной и дешевой, чтобы люди действительно захотели ею пользоваться.
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
 Репутация как искусство
Если финансовая отчетность показывает текущее состояние бизнеса, то репутационные риски помогают оценить вероятность будущих потерь. Отток клиентов, проверки регуляторов или санкции могут быстро снизить стоимость компании. Как репутация влияет на инвестиционную оценку бизнеса и на какие сигналы стоит обращать внимание?