08.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Когда-то корпоративное казначейство строилось вокруг одного банка. Сегодня центр управления финансами постепенно смещается внутрь самой компании. Расчеты, ликвидность, кредитные лимиты и резервные платежные контуры объединяются в единую систему, где банк становится лишь частью единой финансовой архитектуры бизнеса
Еще десять лет назад выбор банка выглядел достаточно просто. Компания искала надежного финансового партнера, через которого проходили расчеты, кредитование, размещение свободной ликвидности, документарные операции и валютный контроль. Чем больше сервисов концентрировалось в одном банке, тем эффективнее казалась такая модель.
Сегодня ситуация изменилась, и причина — не в снижении доверия к банковской системе: напротив, российский банковский сектор сохраняет высокую устойчивость. Согласно Обзору финансовой стабильности Банка России за IV квартал 2025 года — I квартал 2026 года, системно значимые банки продолжают поддерживать комфортный запас ликвидности, а корпоративное кредитование остается одним из ключевых драйверов банковского бизнеса.
Изменились сами компании — они стали сложнее. Холдинги объединяют десятки юридических лиц, работают сразу в нескольких регионах и странах, используют широкий набор финансовых инструментов, реализуют масштабные инвестиционные программы и ежедневно проводят тысячи платежей.
При такой структуре компании привлекают финансирование на разных рынках, открывают счета в различных юрисдикциях, используют специализированные продукты отдельных банков для внешнеэкономической деятельности или расчетов с локальными контрагентами. Даже внутри одной группы банковские функции постепенно распределяются между несколькими финансовыми партнерами, формируя мультибанковскую модель.
Строя мультибанковскую модель, важно не просто выбрать банки, а распределить процессы между ними. Грамотным считается подход, при котором каждый банк получает ту роль, в которой его преимущества создают для бизнеса наибольшую ценность. Это снижает концентрацию рисков и делает финансовую систему компании гораздо более устойчивой.
Характерная ситуация — основная часть свободной ликвидности размещается в банке, который одновременно предоставляет крупнейшую кредитную линию. На первый взгляд, схема выглядит рациональной: она упрощает взаимодействие с финансовым партнером и позволяет обсуждать условия комплексно. Однако при более детальном анализе становится очевидно, что в одном банке сосредоточены сразу несколько критически важных функций. Через него проходят расчеты, финансирование и управление свободной ликвидностью. Любое изменение условий обслуживания влияет сразу на несколько финансовых процессов.
После перераспределения функций операционная ликвидность, резерв денежных средств, депозитные размещения и кредитные линии начинают обслуживаться разными банками. Объем денежных средств практически не меняется, зато существенно возрастает устойчивость всей финансовой системы.
Даже хорошо выстроенная архитектура со временем претерпевает изменения. Обновляются полномочия сотрудников, маршруты согласования, сертификаты электронной подписи, настройки интеграции с ERP, справочники контрагентов и внутренние лимиты. Каждое изменение выглядит локальным, однако в совокупности они влияют на готовность компании быстро перенести расчеты в другой банк.
Чтобы сохранить гибкость «в моменте» и финансовую устойчивость в целом, компании рекомендуется не просто иметь резервный контур, но и периодически подтверждать его работоспособность реальными операциями — например, небольшими хозяйственными платежами. Такая проверка охватывает весь путь операции — от создания заявки до отражения банковской выписки в учетной системе — и позволяет убедиться в том, что резервный платежный контур продолжает работать, обеспечивая непрерывность бизнеса.
Раньше работа с несколькими банками автоматически означала рост операционной нагрузки. Каждый новый банк добавлял собственный клиент-банк, формат выписок, способы подтверждения платежей и правила обмена документами. Это приводило к тому, что многие компании сознательно ограничивали число финансовых партнеров.
С развитием открытых API ситуация начала меняться. В конце 2025 года Банк России обновил комплекс стандартов открытых API, выделив корпоративный мультибанкинг как одно из ключевых направлений. Одновременно тема вошла в Основные направления развития национальной платежной системы на 2025–2027 годы, где особое внимание уделено интеграции корпоративных информационных систем с банковской инфраструктурой.
Для бизнеса это стало важным этапом: впервые появилась возможность управлять всеми банковскими сервисами из собственного цифрового контура. Остатки на счетах, выписки, платежи, банковские лимиты и статусы операций постепенно объединились внутри корпоративной ERP или казначейской системы.
Банк сохранил ключевую роль финансового партнера, однако стал частью единой инфраструктуры, которой управляет сама компания. Именно в этом заключается главное изменение последних лет.
По данным Банка России, 87% корпоративных клиентов заинтересованы в инструментах оперативного управления ликвидностью, а 64% — в интеграции собственных систем с банками через API. Эти цифры хорошо показывают направление развития рынка.
Тренд подтверждает и практика крупнейших банков. По последним данным, доля платежей крупных корпоративных клиентов, проходящих через API, уже приблизилась к трети всех операций.
Мультибанковская модель неизбежно меняет отношения между корпоративным клиентом и банком в части требований к последнему. На первый план выходят стабильность цифровых сервисов, качество интеграции, прозрачность обработки операций, предсказуемость платежных процессов и, главное, готовность банка работать внутри финансовой архитектуры клиента.
Мы привыкли говорить о цифровой трансформации банков. Однако сегодня происходит более глубокий процесс — трансформация самой финансовой архитектуры компаний.
Банк остается важнейшим партнером бизнеса. При этом центр управления финансовыми процессами постепенно смещается в корпоративное казначейство. Именно здесь принимаются решения о распределении ликвидности, банковских функций, резервных контуров и цифровых сервисов.
Мультибанковская модель уже давно перестала быть вопросом количества банковских счетов — она стала показателем зрелости финансового управления. Бизнес понял: способность компании управлять несколькими банками как единой системой сегодня во многом определяет ее устойчивость.
 От одного банка — к единой финансовой архитектуре
Когда-то корпоративное казначейство строилось вокруг одного банка. Сегодня центр управления финансами постепенно смещается внутрь самой компании. Расчеты, ликвидность, кредитные лимиты и резервные платежные контуры объединяются в единую систему, где банк становится лишь частью единой финансовой архитектуры бизнеса
 Семейные офисы могут дать рынку устойчивый спрос
Частные инвесторы пока не способны в одиночку развернуть тренд длительного снижения, который переживает российский фондовый рынок. Эдуард Джабаров, управляющий директор — начальник управления рынков капитала Сбербанка объясняет, почему семейные офисы остаются главным неиспользованным источником долгосрочного капитала и какие гарантии нужны им для выхода в публичные акции
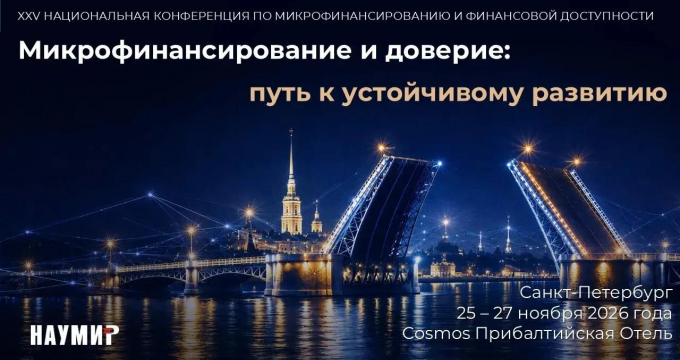 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса