



30.10.2026

- Аналитика
- Лизинг: в поисках утраченного
24.06.2016Аналитика
Лизинг: в поисках утраченного
Структура рынка лизинга трансформируется как в результате экономических причин, так и вследствие форс-мажорных политических событий. Наиболее устойчивыми в 2016 году должны стать сегменты, включенные в контур господдержки и связанные с экспортными производствами
Оттепель начинается
В начале 2016 года на рынке лизинга наблюдалась положительная динамика, что обусловило улучшение деловых ожиданий участников рынка. Часть лизингодателей все еще ждет сжатия рынка темпами до 5%, но в то же время заметно выросла доля компаний, у которых отмечен быстрый прирост новых сделок, и такие компании надеются на рост рынка на 5–10%. В пользу сохранения негативной динамики на рынке говорит отсутствие крупных сегментов имущества, которые могли бы стать драйвером развития. В то же время ожидания роста сделок также обоснованы. Во-первых, начинает работать «эффект базы» — рынок сильно сократился за два года, и дальнейшее его падение становится маловероятным, так как определенный минимальный объем инвестиций в основной капитал все равно будет сохраняться. Во-вторых, объемы сделок подталкивают вверх курс валют (закупаемое импортное оборудование стоит дороже, чем раньше) и годовая инфляция. Наконец, рынок лизинга очень чувствителен к инвестициям, и он как быстро сокращается в кризис, так быстро и восстанавливается по мере приспособления субъектов экономики к новым условиям ведения бизнеса.
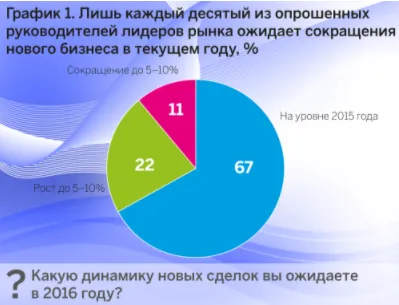
Источник: НАФИ, по данным опроса 18 крупнейших лизинговых компаний, входящих в топ-30 на рынке, май 2016 года
На фоне позитивных ожиданий роста рынка со стороны лизингодателей наблюдается оживление банковского кредитования. Опрошенные руководители крупных лизинговых компаний отмечают постепенный рост конкуренции и готовности банков кредитовать бизнес. Согласно данным Банка России, в марте 2016 года появились признаки излишней ликвидности в банковской системе — с одной стороны, банки стали больше средств размещать на счетах в Банке России, с другой стороны — погашают задолженность по ранее взятым обязательствам. Рост кредитной активности банков приводит к расширению фондирования для лизингового рынка как одного из понятных и защищенных продуктов (заемщиков).
Системные сдвиги
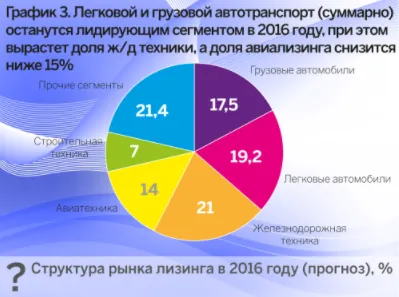
В структуре лизинговых сделок продолжаются системные изменения. В 2014–2016 годах рынок существенно трансформируется под влиянием коррекции ставок аренды вагонов и цен на новый подвижной состав, а также в связи с банкротствами авиаперевозчиков и туроператоров и закрытием ряда популярных туристических маршрутов. Последствия выражаются в сжатии сегментов железнодорожной и авиатехники и как следствие — в росте доли сегментов, сфокусированных на МСБ, в первую очередь автотранспорта. В результате таких изменений доля крупного бизнеса в сделках в прошлом году опустилась ниже 50%, и в 2016 году эта тенденция сохранится — предполагаемое сжатие авиализинга не сможет оказывать поддержку сегменту крупного бизнеса, при этом восстановление железнодорожного сегмента ожидается меньшим по масштабам, чем сокращение авиасделок.
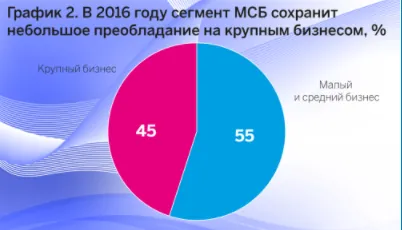
Источник: НАФИ
Авиационный и железнодорожный лизинг могут вновь изменить свою динамику. Авиализинг после трех лет сделок рекордных объемов в 2016 году может существенно просесть. Банкротство одного из крупнейших перевозчиков — Трансаэро, а также закрытие для полетов туристов таких направлений, как Турция и Египет, обусловило рост предложения изъятых самолетов на рынке и одновременно снизило аппетиты и спрос российских авиакомпаний на расширение парка. Авиакомпании пытаются переориентировать новые освободившиеся мощности на внутренние перевозки, однако эффект пока слабый — стоимость билетов довольно высока, а принимающая инфраструктура и объем предложения внутреннего туризма ограничены.
Сегмент железнодорожной техники, напротив, по оценкам профильных участников достиг своего минимума и заметно сокращаться уже не будет. Более вероятны разворот тренда и увеличение. Темпы роста при этом будут во многом зависеть от политики списаний старых вагонов, позитивное влияние на рынок уже оказал запрет Минтранса РФ на использование с 2016 года вагонов с продленным сроком службы. Профильные лизингодатели отмечают постепенный рост погрузки в основных типах вагонов и низкий уровень производства типового подвижного состава, что способствует снижению профицита вагонов в сети и росту ставок аренды.
Источник: НАФИ
Новые цели
Ориентиры лизинговых компаний по сегментам также меняются. В 2016 году менее рискованными и более быстрорастущими будут сегменты, в которых существуют госпрограммы поддержки — сельское хозяйство, автомобильная отрасль, предприятия оборонной промышленности и их подрядчики.
Объем сделок в автосегменте поддерживают программы субсидирования, госзакупки в сфере городского транспорта и инфраструктурных проектов; среди других сегментов автолизинг может продемонстрировать наибольшие темпы роста. В структуре автосегмента будет продолжать расти доля машин отечественной сборки. Поддержку автосегменту в 2015 году оказали также массовые совместные предложения лизингодателей и поставщиков/дилеров, однако на 2016 год расширения их числа лизинговые компании не ждут, основное внимание будет уделяться работе в рамках госпрограммы субсидирования.
Кроме транспорта шансы роста имеют сегменты имущества для нефтедобычи, золотодобычи, химической промышленности и прочие отрасли, связанные с экспортом, поскольку падение курса рубля позволяет компаниям-экспортерам наращивать инвестиции.
Сегментами со слабыми перспективами, в которых ожидать роста не приходится, лизингодатели считают строительную технику и отчасти грузовой автотранспорт, который находится в зоне повышенного риска в связи с экономической ситуацией в стране.
Борьба за качество
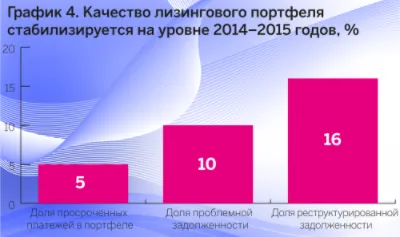
Качество лизинговых портфелей на рынке в 2015 году снизилось, но в данный момент стабилизируется. Большинство лизингодателей полагает, что основные проблемные сделки уже проявились, и уровень просроченной задолженности в 2016 году заметно увеличиваться не будет, при этом часть портфеля сохранит повышенный риск. Доля проблемной задолженности по оценкам будет составлять около 10% портфеля, при этом доля реструктурированных сделок может быть вдвое больше — от 16 до 20% портфеля.
Источник: НАФИ
В той или иной мере все участники рынка провели соответствующие мероприятия по урегулированию просроченной задолженности. Многие лизингодатели при наступлении проблем у клиентов предпочитают идти на реструктуризацию сделок (81% опрошенных), а не изымать и реализовывать имущество. В то же время в нынешнем году уже начнут «вызревать» сделки, реструктурированные в 2014-2015 годах, и, хотя большинство из них успешно реализуются, часть реструктурированных сделок все равно могут стать дефолтными.
Новые вызовы
Кризис в экономике подстегивает рост мошенничества и появление новых схем обмана лизингодателей. В нынешних условиях набирают популярность и учащаются следующие виды нарушений законодательства: подделка документов и перепродажа предмета лизинга, рост мошенничеств, связанных со страхованием и с поставкой предметов лизинга, а также рост числа случаев продажи «чистого» лизингополучателя в промежуток между оплатой аванса и поставкой предмета лизинга. Лизингодателям в очередной раз приходится поднимать вопрос сотрудничества в части кредитных историй и обмена информацией о недобросовестных контрагентах.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




