



30.10.2026

- FinCorp
- Нативная разработка уступает место гибким платформенным решениям
07.12.2022FinCorp, FinTech, Аналитика
Нативная разработка уступает место гибким платформенным решениям
Николай Адеев, Борт № 1 Abanking, рассказал «Б.О» о текущей ситуации в сфере банковских IT-разработок и поделился принципами создания платформенных решений для кредитно-финансовых организаций
— Николай, как вы оцениваете ситуацию, сложившуюся в сегменте разработки интернет-банков и мобильных приложений для банкинга? Как повлияли на рынок сложности с известными зарубежными магазинами приложений?
— Одна из ключевых тенденций заключается в том, что сегмент разработки мобильных и интернет-банков в России сжимается. Это стало следствием отзыва лицензий у ряда кредитных организаций Центробанком и консолидации финансовых структур.
Продуктовая стратегия компании Abanking, которая входит в группу IT-компаний Artsofte, была сформулирована с учетом этих факторов. Мы позиционируем себя как вендора, работающего с крупными банками, у которых нет собственных инхаус-лабораторий.
Поскольку это довольно ограниченный сегмент рынка, мы не только наращиваем продуктовую линейку для российского финансового сектора, но и активно продвигаем свои решения за рубежом. Abanking не зависит от ситуации, которая складывается в российском банковском секторе.
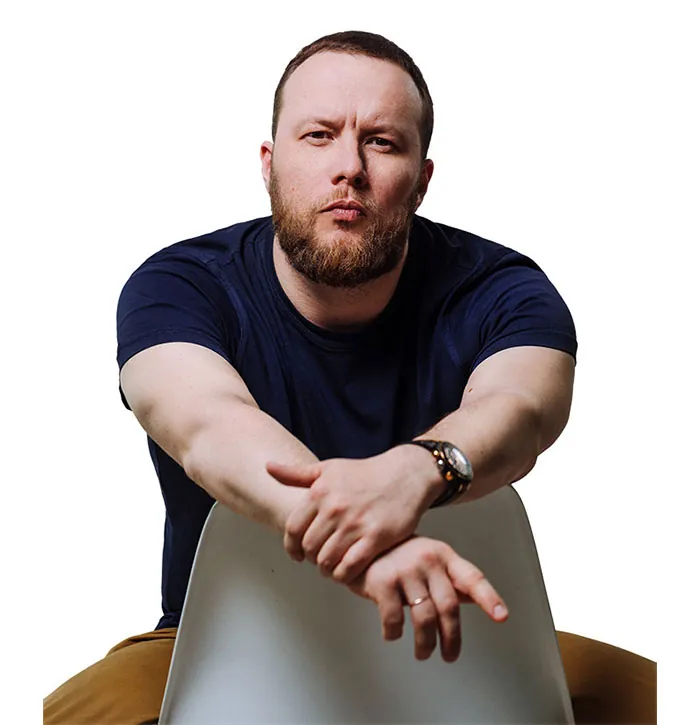
Николай Адеев (Abanking).
Сегодня многие игроки отечественного финансового рынка столкнулись со сложностями, связанными с зарубежными магазинами приложений. Наша команда словно предвидела эту ситуацию. Еще во время зарождения мобильного банкинга мы были противниками нативной разработки.
Я считаю, что в банковском секторе это скорее рудимент, чем необходимость. Банковские приложения — обычные сервисы, не требующие работы с видеопотоками или сложной графикой. При качественной реализации проектов и высокой квалификации разработчиков их большая часть может реализовываться кроссплатформенно.
Платформенный подход позволяет передавать кредитно-финансовым организациям тот уровень экспертизы и опыта, который дает инхаус-лаборатория.
В связи с этим технологическим ноу-хау Abanking был и остается single-сore-фронтендом. Он позволяет разрабатывать все виды каналов на едином кодовом ядре, то есть осуществлять iOS- и Android-разработку, а также разработку веб-приложений с удобным адаптивом. В то время как работа приложений подсанкционных банков на платформе Apple ограничена, Android-приложения можно дистрибутировать в обход официальных маркетов, а адаптив изначально реализован по UX-UI сопоставимо с приложениями из сторов. С помощью технологий Abanking наши клиенты получили возможность справиться с этим геополитическим вызовом.
— CEO Альфа-Банка Владимир Верхошинский сказал на FINOPOLIS: «Тот, у кого mobile only, должен сильно переживать, если нет веб-версии как минимум. Главным трендом здесь будет не мобильное приложение, а мобильный банк». Разделяете ли вы его мнение?
— Я согласен с этой позицией, но Альфа-Банк пришел к ней не сразу. В 2016 году, когда Abanking только зарождался, Альфа-Банк был адептом mobile only, а не mobile first. Мы видели поэтапное перестраивание их интернет-банка.
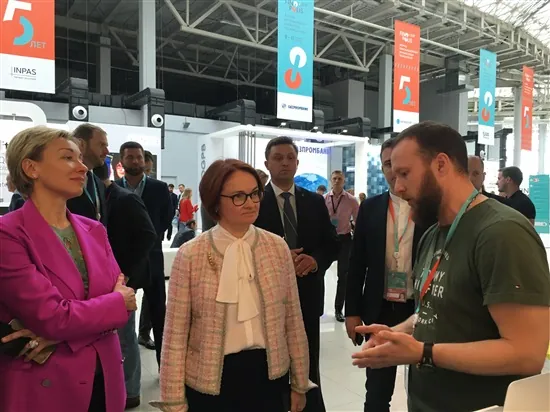
Ольга Скоробогатов (Банк России), Эльвира Набиуллина (Банк России) и Николай Адеев (Abanking).
Наша команда изначально целилась в mobile first, а не в mobile only, потому что понимала: многие клиенты все-таки будут продолжать работать с браузером. Существует группа пользователей, которые используют механики продолженного взаимодействия. Они начинают выполнять какие-либо действия в мобильном приложении, а завершают их в браузере или сегментируют каналы по разным видам операций. Им кажется, что какие-то платежи удобнее проводить в интернет-банке, какие-то — в мобильном приложении. В связи с этим Альфа-Банк выбрал верную стратегию развития онлайн-обслуживания.
— Каким видят будущее ДБО представители Abanking? Есть ли в нем место работе с кошельками цифрового рубля и ЦФА?
— Наша компания является партнером одной из семи кредитно-финансовых организаций, которые входят в пилотную группу Центробанка по работе с цифровым рублем. Мы стали непосредственными участниками этого процесса и глубоко погружены в тематику.
На мой взгляд, сейчас эксперимент находится в зоне технологической песочницы. Бизнес-выгоды для участников процесса пока еще не сформулированы. При этом у работы с мечеными цифровыми деньгами есть большие перспективы в субсидировании, целевом кредитовании и государственном заказе.
При правильном внедрении новых платежных инструментов будет происходить трансформация цифровых каналов. Однако для Abanking мы видим будущее в развитии low-code- и no-code-механик. Мы успешно реализуем их в ДБО-продуктах и активно создаем low-code- и no-code-инфраструктуру, в том числе в каналах дистанционного обслуживания.
— Abanking известен приверженностью концепции платформенного подхода к построению решений с помощью программных модулей. Почему выбран такой подход?
— Сегодня мы считаем Abanking скорее платформой, нежели коробочным программным продуктом. Наше решение создано для крупных банков, у которых есть запрос на реализацию масштабных проектов по цифровизации. Им не подходят ограниченные коробочные решения.
Платформенный подход позволяет передавать этим кредитно-финансовым организациям тот уровень экспертизы и опыта, который дает инхаус-лаборатория. Мы адаптируем запросы бизнеса к созданию каналов под текущую инфраструктуру и продуктовую витрину, которые есть в банках.
 Abanking — победитель FINAWARD_22 в номинации от фонда Сколково «FINTECH-СТАРТАП ВОСХОДЯЩАЯ ЗВЕЗДА»
 Abanking — победитель FINAWARD_22 в номинации от фонда Сколково «FINTECH-СТАРТАП ВОСХОДЯЩАЯ ЗВЕЗДА»
 Abanking — победитель FINAWARD_22 в номинации от фонда Сколково «FINTECH-СТАРТАП ВОСХОДЯЩАЯ ЗВЕЗДА»
 Abanking — победитель FINAWARD_22 в номинации от фонда Сколково «FINTECH-СТАРТАП ВОСХОДЯЩАЯ ЗВЕЗДА»
Abanking можно сравнить с конструктором LEGO, из которого можно собрать практически любой объект, в то время как фиксированное ПО приходится с трудом «допиливать» под разноплановые задачи.
В наш портфель клиентов входят банки из топ-50, у которых не так много идентичных процессов и продуктов. Расчетно-кассовое обслуживание действительно у всех почти одинаковое, однако если говорить, например, о кредитах или депозитах, то эти продукты значительно различаются особенностями управления и спецификой информационных систем.
Мы предоставляем не ограниченную функциональность и «коробку», а гибкий к адаптации под бизнес-задачи фреймворк
Abanking позволяет решать самые сложные задачи, стоящие перед бизнесом кредитных организаций.
— Вы сказали, что платформа Abanking помогает сформировать компетенцию инхаус-лаборатории. Как это происходит?
— У нас есть опыт «взращивания» инхаус-компетенции, когда мы создаем ее практически с нуля, выступая визионерами цифровизации. Наша команда внедряет платформу Abanking, которая представляет собой инновационный продукт.
Если банк приобретает специализированную лицензию на инхаус-разработку, мы помогаем нанимать IT-специалистов и обучать их работе в архитектуре платформы. У кредитно-финансовой организации появляется возможность заниматься разработкой без привлечения нашей компании как вендора. Это становится конечной точкой в формировании инхаус-лаборатории. В нашей практике много подобных кейсов.
— Востребованы ли no-code-принципы конечными пользователями платформы? Как они помогают сформировать дополнительный положительный клиентский опыт? Или все же эта фича используется банками для себя?
— Давайте сначала определим, кого мы понимаем под конечными пользователями. Если говорить о клиентах банка, то для них будет полезным только управление на уровне интерфейса. Если конечный пользователь — кредитно-финансовая организация, где установлена наша система, то no-code и low-code — это элементы, нацеленные на потребление банком и его техническими специалистами. Они обеспечивают более высокую скорость вывода новых решений и позволяют не уходить в длинные циклы разработки.
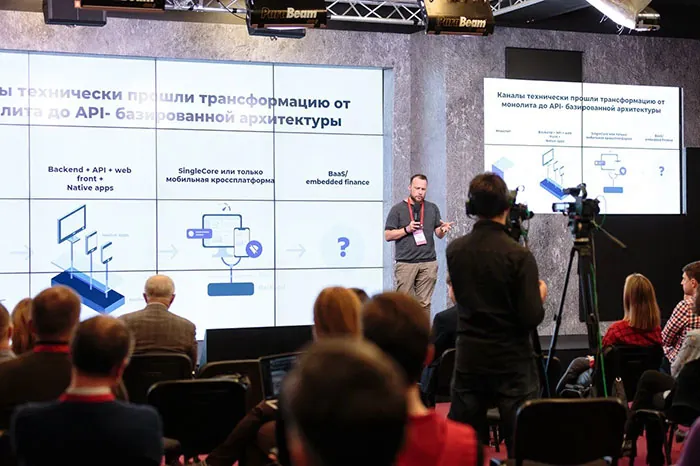
Николай Адеев (Abanking)
Такую функциональность Abanking я расцениваю как инструментарий, позволяющий гораздо быстрее «упаковывать» поступающие запросы в конечное пользовательское бизнес-решение, минимизируя при этом затраты на разработку. Добавление даже не low-code-, а no-code-инструментария становится трендом.
— Платформенный подход подразумевает коллаборации и партнерства для привлечения дополнительной экспертизы с рынка. Согласны ли вы с этим? Кто ваши партнеры и в чем они вам помогают? Какие технологии работы с ними используете?
— Для нас партнерские коллаборации — привычная модель работы. Если говорить о таком направлении, как дистанционное банковское обслуживание, то изначально Abanking появился именно как фронтальное ДБО-решение. Мы реализовали большое количество проектов вместе с компанией iSimple — вендором бэкенда ДБО.
На стыке партнерских коллабораций в результате spin-off родилось востребованное решение Nopaper. Это наш совместный проект с компанией SafeTech, которая отличается высоким уровнем экспертизы в области мобильной криптографии.
На базе технологий Abanking мы развиваем и коллаборации с продуктами внутри группы компаний Artsofte. Так, в цифровой экосистеме для девелоперских компаний Profitbase реализован набор сервисов дистанционного обслуживания: системы личных кабинетов для клиентов, цифровые сделки, сервисы для работы с агентами и многое другое.
В качестве технологических партнеров мы видим компании с сильной экспертизой, которая либо дополняет наши продукты, либо дает отраслевую адаптацию, либо позволяет диверсифицировать риски и сократить сроки реализации проектов.
Если говорить о работе в финансовой сфере, то сейчас у Abanking есть собственные бэкенд-элементы для дистанционного банковского обслуживания. Однако в России все проекты по ДБО мы выполняем в коллаборации с партнерами. Мы не сертифицируем, не развиваем и не поставляем свой ДБО-бэкенд на отечественный рынок. Наша команда ДБО-бэкенда сфокусирована на развитии международного портфеля.
— Как вы реагируете на постоянно изменяющиеся клиентские запросы, смену поколений потребителей? Как формируется обратная связь с рынком?
— Для работы с обратной связью от клиентов в Artsofte существует отдельная дизайн-лаборатория. Она решает задачи по созданию интерфейсов всех SaaS-продуктов, поэтому интерфейсный кругозор не замкнут только на fintech-практиках.
Это одно из наших преимуществ, позволяющее достигать высоких результатов в развитии Abanking. Так, наше решение заняло первое место в исследовании USABILITYLAB и опередило продукт Тинькофф Банка именно по юзабилити-скорингу.
Помимо анализа обратной связи специалисты дизайн-лаборатории Artsofte исследуют лучшие практики и работают вместе с представителями банков. В результате формируется некий микс из механик, которые мы используем, взаимодействия с продакт-оунерами кредитно-финансовых организаций, собственной экспертизы и изучения мнений конечных потребителей. Благодаря этому наша компания всегда на несколько шагов впереди конкурентов.
— Напоследок хотелось бы узнать больше о вашей UX-системе. Что она собой представляет?
— Это не столько UX-система, сколько дизайн-система, представляющая собой «продукт в продукте» — набор контролов и программных библиотек для фронтенд-реализации. Они используются во всей линейке фронтальных продуктов, существенно ускоряют развитие сервисов и централизованно отвечают за управление и обновление программной логики этих контролов.
На базе дизайн-системы развиваются вся линейка наших продуктов, no-code-система Abanking Digital Office, а также стартапы, которые появляются у нас либо в рамках независимых направлений, либо в результате коллабораций с другими игроками рынка. Например, продукт Nopaper, о котором я рассказывал, работает на базе дизайн-системы Abanking. У нас много идей и концепций новых продуктов, которые будут способствовать развитию финансового рынка.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




