

13.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Банк «Открытие» недавно сообщил о внедрении российской CVM-платформы Rubbles Customer Insight для управления маркетинговыми коммуникациями. Решение позволило банку вывести общение с клиентами в цифровых каналах на принципиально новый уровень персонализации и уже на этапе пилотирования принесло ему 6% увеличение продаж ряда собственных и партнерских продуктов. Дмитрий Макеев, директор по продуктам CVM компании Rubbles, считает, что этот кейс — яркий пример того, как параллельно с импортозамещением банки могут решить еще одну актуальную для них задачу, а именно – «подружить» маркетинговые системы с большими данными и искусственным интеллектом. Своим мнением о том, как в полной мере раскрыть потенциал Big Data и ИИ для банковских клиентских коммуникаций, он поделился в интервью «Банковскому обозрению»
— Дмитрий, как сегодня ведут себя банки в плане автоматизации маркетинга?
— Традиционно банки используют так называемые системы автоматизации целевого маркетинга, в которых кампейн-менеджеры могут сегментировать аудиторию и настраивать коммуникационные кампании для определенных каналов. До недавнего времени балом в этом сегменте маркетинговых систем в России правил зарубежный вендор, но по всем известным причинам банки вынуждены искать ему замену. Естественно, что заказчики хотят как минимум получить от замещающего решения тот же функционал и те же возможности, которые давала зарубежная система, и так, чтобы не пришлось при этом перестраивать сопутствующую инфраструктуру, которая создавалась много лет и большой ценой. Менять сервера и операционные системы, а также перекраивать витрины данных никто не хочет.
— А как максимум?
— При выборе новой системы можно учесть недочеты прошлого решения и заложить фундамент для ее дальнейшего развития, например, с учетом перспективы более широкого применения ИИ и инструментов продвинутой аналитики. Да, для этого требуется потратить больше усилий для анализа своих потребностей и изучения предлагаемых решений, чем просто найти продукт «на замену», но за счет этого можно получить значительный эффект в будущем и раскрыть реальный потенциал больших данных. Банки об этом сейчас думают, хотя и не в первую очередь, конечно.
— О каких недостатках прошлого и о каком потенциале Big Data вы говорите?
— Немногие банки сегодня по полной используют персонализированный подход в коммуникациях со своими клиентами, хотя мы и наблюдаем большой интерес к технологиям анализа больших данных, которые позволяют это делать. Это не только российская проблема, это во всем мире так.
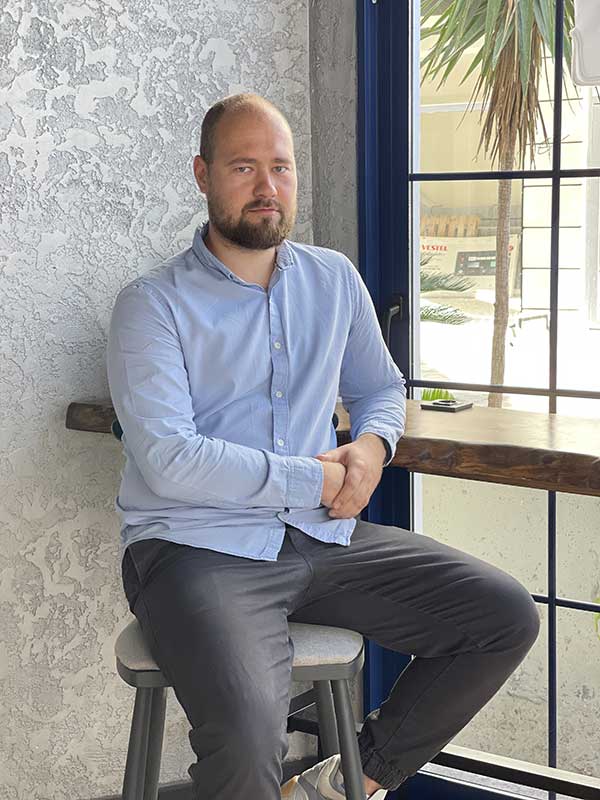
Дмитрий Макеев (Rubbles).
Например, McKinsey недавно сообщил, что лишь 8% банков, попавших в поле его исследования, способны применять ML-модели в своих маркетинговых кампаниях. У остальных же коммуникации часто бьют мимо цели: не учитываются текущий контекст клиента, его привычки, предпочтения по каналам коммуникаций и так далее. При этом инструменты анализа больших данных с применением ИИ прекрасно подходят для таких задач. Проблема в том, что они весьма редко работают в связке с системами целевого маркетинга. Кампейн-менеджеры, конечно, могут использовать инсайты из аналитических систем при ручной настройке кампаний, могут вручную настраивать АБ-тесты. Но это требует много времени и дополнительных усилий, потому что в большинстве систем целевого маркетинга просто нет функционала, чтобы автоматически использовать результаты работы аналитической системы или хотя бы удобно интегрироваться с ней. Если говорить простыми словами, их нельзя назвать data science friendly решениями. Добавим к этому еще и то, что у банка может просто не быть каких-то ML-моделей, необходимых кампэйнеру, а на их разработку нужно время и ресурсы.
— Как же эту проблему решить?
— За весь мир не скажу. Но если параллельно с импортозамещением у нас подружить маркетологов и аналитиков, а заодно и используемые ими системы, можно избавиться от этой проблемы и начать получать реальную пользу от больших данных и персонализации. Тот же McKinsey пишет, что те банки, которым это удалось сделать, имеют на 5-15% больше выручки от своих кампаний и тратят на их запуск вдвое меньше времени.
— Вы сказали, что об этом банки сейчас думают не в первую очередь. Но ведь думают?
— Сейчас у наших заказчиков из банков достаточно много других задач. Надо как минимум найти решение, которое позволит работать как раньше. А вот о перспективах подумали мы, предложив систему, которая не только закроет функционал зарубежного вендора без существенной перестройки существующей инфраструктуры и бизнес-процессов, но и даст возможность легко и быстро включить ИИ в процесс работы с маркетинговыми кампаниями. Речь идет о нашей CVM-платформе Rubbles Customer Insight, к которой на фоне импортозамещения российские банки проявляют повышенный интерес. Платформа уже внедрена и используется в ряде финансовых организаций, поэтому мы можем говорить о подтвержденных эффектах. В частности, недавно банк «Открытие» сообщил, что за счет персонализации клиентских коммуникаций с использованием платформы у него на 6% выросли розничные продажи ряда собственных и партнерских продуктов в цифровых каналах.
Высокий уровень персонализации банковских сообщений достигается благодаря встроенному в CVM-платформу искусственному интеллекту, который анализирует доступную ему информацию о клиентах и видит их жизненные ситуации.
Кампейн-менеджер может использовать эти инсайты, чтобы адаптировать коммуникацию под потребности клиентов и предлагать им наиболее релевантные продукты и услуги.
— Расскажите, почему ваша система интересна банкам сейчас.
— Банки вместе с новой системой, полноценно заменяющей функционал иностранного решения, сейчас стремятся получить и максимальную гибкость в ее развитии. Наша платформа им это дает. Что тут имеется ввиду? Во-первых, Rubbles Customer Insight позволяет использовать существующие витрины данных — они создавались несколько лет под зарубежный продукт, формировать их заново под замещающее решение никто не хочет. Во-вторых, наша платформа разворачивается на серверах банков, что гарантирует им полный контроль над инфраструктурой и обеспечивает соблюдение требований информационной безопасности, а ее модульная архитектура дает возможность IT-командам заказчиков без нашего участия легко дорабатывать функциональные модули и создавать новые в дополнение к имеющимся. Кроме того, у большинства из них уже есть отдельные составляющие CVM (например, единая коммуникационная политика), и наш продукт позволяет их переиспользовать. То есть, это своего рода конструктор — банк может собрать нужное ему решение из наших, своих и чужих компонентов. И в-третьих, значительный довод в пользу Rubbles Customer Insight — полноценное и бесшовное применение AI-аналитики больших данных в клиентских коммуникациях.
— Как Rubbles Customer Insight расширяет возможности банков в применении AI-аналитики?
— Наша платформа создавалась для бесшовного использования ИИ в процессе работы с маркетинговыми кампаниями. Мы предоставляем преднастроенные ML-модели, инфраструктуру для работы с ними, а также весь необходимый инструментарий для создания новых моделей силами самого заказчика. А самое главное — платформа дает возможность в несколько кликов применить результаты работы этих моделей для формирования коммуникационной кампании. Как пример, если мы говорим о выборе лучшего канала для коммуникации с клиентом, кампэйнеру в CVM-платформе не придется настраивать вручную бесконечные каскады коммуникации — кому по какому каналу отправлять сообщение, а нужно просто указать, что канал определяется такой-то моделью — все остальное остается под капотом. Это избавляет от ручной работы и позволяет сосредоточиться на творческой части подготовки кампаний, где без человека не обойтись.
— Каковы планы по развитию платформы?
— Есть два направления. Во-первых, мы развиваем возможности аналитических модулей платформы и работаем над дальнейшей автоматизацией в части проведения экспериментов, сегментирования аудитории, оптимизации сценариев коммуникаций. Во-вторых, работаем над реализацией нативной поддержки внешних данных. Мы хотим позволить кампейн-менеджерам использовать внешние данные (например, данные операторов связи) совместно с данными самого банка, чтобы улучшить и эффективность проводимых коммуникаций, и клиентский опыт. Например, если клиент заказал, но не забрал в отделении банковскую карту, банк может, используя данные телеком-оператора, направить клиенту напоминание в момент, когда он будет находиться неподалеку от офиса.
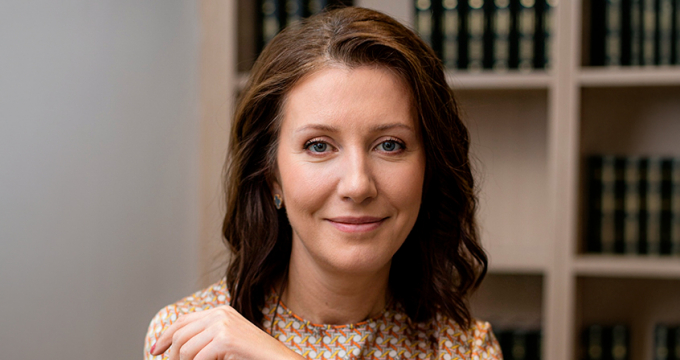 Мы сделали лучший семейный банк
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет