18.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
Оказалось, что главный вопрос рынка уже не «Какой продукт предложить клиенту после депозита?», а «Какую роль вообще должен играть Private Banking в жизни состоятельной семьи?» Продукты у крупных игроков все больше похожи друг на друга. Информацию клиент получает не только от банкира. Независимые советники, family office и AI создают альтернативные источники экспертизы. Поэтому конкуренция постепенно смещается от ассортимента к качеству решения, архитектуре сервиса и доверию.
Участники дискуссии
Модератор:
Алевтина Пенкальская, ведущая телеканала РБК, финансовый обозреватель РБК Инвестиции
Спикеры:
Сергей Выжлаков, руководитель блока «Инвестиции и управление благосостоянием» Банка Синара
Любовь Прокопова, проектный директор Frank RG
Даниил Аплеев, генеральный директор «Астра Управление Активами»
Екатерина Жарова, директор по структурированию капитала УК «Альфа-Капитал»
Асланбек Начоев, начальник управления продаж инвестиционных продуктов Private Banking и «Привилегии» Банка ВТБ (ПАО)
Улан Илишкин, директор по работе с ультрасостоятельными клиентами T-Private, сервис Т-Банка
Денис Вальвачев, заместитель генерального директора компании «Росвексель»
Высокие ставки последних лет создали очень сильный психологический якорь. Доходность 18–20% годовых начала восприниматься клиентом почти как нормальная консервативная ставка: без заметного рыночного риска, без сложных конструкций и с понятной ликвидностью.
Теперь ставка снижается, но ожидавшегося мгновенного перехода из депозитов в акции, ОФЗ и другие рыночные инструменты не произошло. Участники «панели» говорили скорее о выжидательной позиции клиента. Условная реплика звучит просто: «Давайте пока положим деньги еще на три месяца и посмотрим».
В портфелях действительно становится больше ОФЗ в расчете на дальнейшее снижение ставки, постепенно возвращаются акции, недвижимость и альтернативные инструменты. Но фиксированная доходность по-прежнему остается ядром, а доля акций — относительно небольшой.
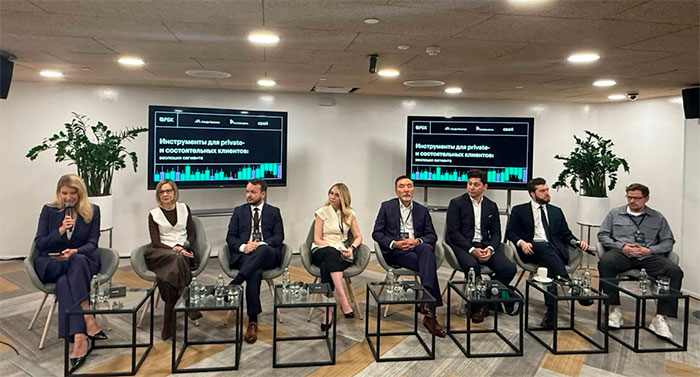
Участники сессии «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на форуме РБК. Фото: Мария Поденко
По данным исследования Frank RG, почти 2 тыс. HNWI-клиентов, среди направлений, куда они готовы переводить средства при снижении ставок по депозитам, помимо облигаций и драгоценных металлов назвали недвижимость — в том числе структуры, которые дают доступ к коммерческой недвижимости институционального качества.
На мой взгляд, это один из главных вызовов для private-банкиров сегодня. Несколько лет рынок учил клиента тому, что высокий (двузначный) процент можно получать почти без рыночного риска. Теперь инвестиционную идею приходится продавать заново — уже клиенту с гораздо более высокой планкой ожиданий.
При этом главный конкурент инвестиционного продукта сегодня — нередко не другой продукт. Главный конкурент — решение пока ничего не делать.
Вторая важная линия дискуссии касалась самого понимания риска.
Последние годы показали, что актив, который выглядит консервативным с точки зрения волатильности, кредитного качества и срока, может неожиданно нести инфраструктурный или санкционный риск. Добавились риски блокировки, доступа к активу и перемещения капитала.
В результате привычная конструкция риск/доходность для российского HNWI получила фактически третью ось — доступность.
Недостаточно понимать, сколько актив способен принести и насколько сильно его цена может изменяться. Нужно еще ответить на вопрос: сможет ли клиент получить к нему доступ именно тогда, когда понадобятся деньги?
Отсюда — более сложная диверсификация: не только по классам активов, но и по валютам, географии, инфраструктуре и форме владения. В этом контексте на «панели» обсуждались недвижимость, золото, закрытые фонды, private equity и другие альтернативы.
И здесь же возникает еще одна российская особенность — горизонт.
Для международного wealth management десять лет — вполне нормальный срок. Для многих российских состоятельных клиентов сегодня 3–6 месяцев остаются привычным тактическим горизонтом, 2–3 года уже воспринимаются как «длинные деньги», а разговор на десять лет оказывается почти экзотикой.
Это не только вопрос нервов. Значительная часть клиентов Private Banking — предприниматели. Им нужна возможность быстро вернуть капитал в бизнес, сделку или новый проект.
Получается парадокс: отношения с клиентом банк должен строить на десятилетия, а деньгами этого клиента часто приходится управлять на горизонте нескольких месяцев и 2–3 лет.
На другом конце спектра — капитал, который действительно начинает «мыслить длиннее». Здесь одна из самых заметных тем «панели» — личные фонды.
По данным, приведенным Frank RG, число зарегистрированных личных фондов в 2025 году утроилось, а 57% открытых фондов аккумулировали более 1 млрд рублей. На дискуссии прозвучала и более свежая оценка: на момент проведения форума общее число личных фондов уже превысило 850. Личный фонд перестает быть экзотикой исключительно для сверхкрупных состояний и становится полноценным wealth-management-инструментом.
Еще интереснее меняется мотивация. Если раньше личный фонд почти автоматически ассоциировался с наследованием, то теперь он все чаще используется шире — как оболочка для владения бизнесом и активами, управления семейным капиталом, определения правил его использования и передачи следующему поколению.
По данным, приведенным на «панели», в 2026 году лишь примерно для четверти клиентов наследование остается единственной значимой целью создания личного фонда.
Изменяется и состав активов. Первые конструкции часто создавались на минимальном капитале, живых деньгах и ценных бумагах. Теперь в фонды передаются доли бизнеса, пакеты акций и крупные имущественные комплексы. То есть разговор постепенно смещается от «Как оформить наследство?» к гораздо более сложному вопросу: «Как спроектировать жизнь капитала после собственника?»
Для Private Banking это принципиальный сдвиг. Наследственное планирование перестает быть юридическим дополнением к продуктовой полке и превращается в отдельный большой блок wealth planning.
Пожалуй, центральная профессиональная тема всей дискуссии — конфликт между продажей и советом.
Если клиент пришел купить конкретный продукт, нет ничего странного в том, что банк предлагает ему хорошее решение собственной финансовой группы. Но если клиент пришел за независимым советом, а банкир снова предлагает продукт собственной «фабрики», возникает очевидный вопрос: это действительно лучшее решение или то, на чем банк больше заработает?
Именно здесь независимые инвестиционные советники и multi-family office становятся для банков гораздо более серьезным вызовом, чем финансовые блогеры. По данным Frank RG, около 18% состоятельных клиентов уже используют при принятии решений мнения независимых внешних источников — консультантов, экспертов и других.
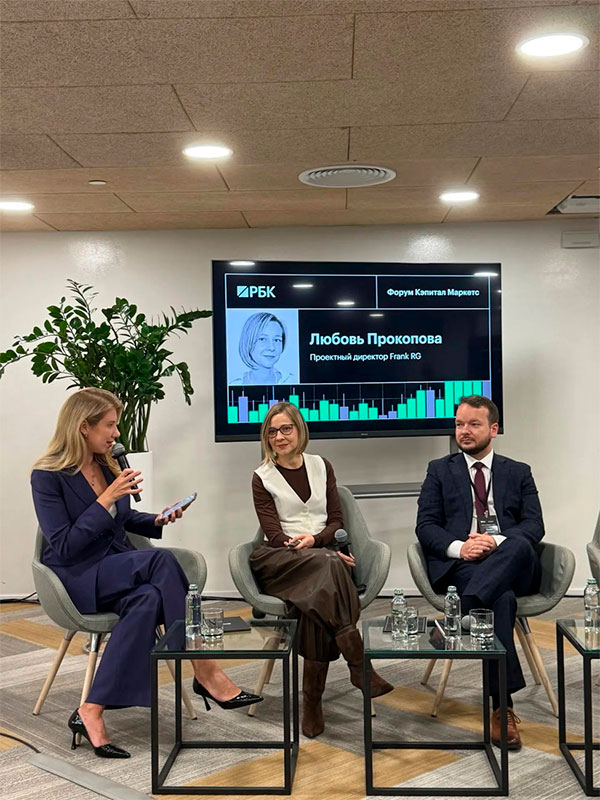
Участники сессии «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на форуме РБК. Фото: Мария Поденко
Участники сессии «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на форуме РБК. Фото: Мария Поденко
На «панели» приводили зарубежный пример банкира, который принципиально старается не использовать продукты собственной группы, чтобы, если цена актива упадет, клиент не смог сказать: «Вы рекомендовали это потому, что сами на этом зарабатывали».
Российский рынок пока находится далеко не в этой точке, но направление дискуссии было очень ясным: чем состоятельнее клиент, тем труднее совмещать роль доверенного советника и продавца собственной «фабрики».
Отсюда почти неизбежно возникает тема открытой архитектуры.
Один из участников сформулировал это предельно прямо: «Открытая архитектура — неизбежность».
Аргумент при этом не только клиентский, но и экономический. Зачем создавать еще один дорогостоящий продукт, если другой игрок рынка уже умеет делать его лучше?
Но и здесь все не так просто. Собственный продукт дает банку маржу, возможность гибко управлять тарифами, кастомизировать решение и полностью контролировать клиентский путь. В партнерской модели часть экономики приходится отдавать производителю.
Поэтому реалистичнее выглядит не абсолютно открытая витрина, а best-of-breed: собственные продукты там, где банк действительно конкурентоспособен, и внешние решения там, где партнер сильнее.
Замечу, что главное изменение здесь должно быть не продуктового, а управленческого характера. Пока банк измеряет успех маржой конкретной сделки, закрытая архитектура логична. Когда начинает считать lifetime value отношений с клиентом, можно заработать меньше сегодня, но сохранить роль главного доверенного лица семьи на десятилетия.
Неожиданно много времени участники посвятили золоту — и это оказался очень хороший пример того, как меняется сама логика продукта.
По данным, прозвучавшим на «панели», российские физические лица покупают около 35 тонн физического золота в год, а в первом полугодии 2026-го объем превысил 20 тонн. Значительная часть спроса приходится на крупные слитки, поэтому тема особенно релевантна для состоятельных клиентов.
Золото сегодня рассматривают не только как инвестиционный актив, но и как замену части валютной позиции и способ инфраструктурной диверсификации.
Проблема в том, что физический слиток неудобен: его нужно купить, проверить, перевезти, хранить, а затем еще и продать с приемлемым спредом. Отсюда интерес к гибридным решениям: цифровой записи, сертификату или счету, за которыми стоит реальный физический металл, и при этом сохраняется возможность при необходимости получить его.
Мне кажется, это очень показательный пример для Private Banking вообще. Инновация далеко не всегда заключается в новом классе активов. Иногда настоящая инновация — сделать старый актив заметно удобнее для клиента.
Отдельный блок дискуссии был посвящен искусственному интеллекту.
По данным Frank RG, только около 30% состоятельных клиентов заявили, что не готовы доверять AI управление капиталом или пока не определились. Примерно половина готова рассматривать ограниченное использование AI хотя бы для небольшой части капитала; около 7%, по озвученным данным, готовы были бы доверить ему более половины.
Около 40% видят AI полезным для персональной аналитики. Среди других сценариев назывались подбор инструментов, налоговые вопросы и мониторинг инвестиционных возможностей.
Особенно интересным оказался разрыв между спросом и предложением: готовность клиентов пользоваться AI уже может быть выше, чем готовность индустрии дать им соответствующий сервис.
Один из банкиров очень точно описал новую реальность: клиент не обязательно воспринимает AI как конкурента своему банкиру — он просто перепроверяет им банкира. А это уже меняет профессию.
Раньше relationship manager во многом обладал информационной асимметрией. Теперь клиент может сидеть напротив с почти бесплатным интеллектуальным «вторым мнением». Значит, ценность банкира смещается от «я знаю то, чего не знаете вы» к «я умею правильно интерпретировать то, что знаем мы оба».
Отсюда естественная формула будущего сервиса: Digital First + Human When it Matters.
Быстро открыть, купить, продать, подписать документ, увидеть отчет и разобраться в позиции клиент должен без звонка персональному менеджеру. Человек нужен там, где есть неопределенность, несколько решений, семейный контекст, высокая цена ошибки или эмоционально значимое решение.
Еще один сюжет, который несколько лет назад мог показаться второстепенным, сегодня уже напрямую влияет на выбор основного банка.
По данным, приведенным на сессии, доля lifestyle-сервисов среди нефинансовых услуг выросла с 20 до 24%, а 63% клиентов называют решение повседневных задач через concierge одним из наиболее важных нефинансовых сервисов Private Banking.
При этом участники практически не рассматривали lifestyle как самостоятельный центр прибыли. На ресторане, билете или путешествии банк не заработает много — состоятельный клиент слишком хорошо понимает цену услуги.
Зато lifestyle создает частоту контакта, эмоциональный капитал и доверие. На «панели» его очень точно назвали «социальным клеем» и инвестицией в отношения.
После 2022 года это стало особенно заметно. Когда часть привычной инвестиционной инфраструктуры исчезла, а клиенты массово ушли в депозиты, наличные и простые защитные решения, перед Private Banking возник довольно неприятный вопрос: что именно мы теперь даем клиенту помимо ставки?
Lifestyle сначала был одним из ответов на этот дефицит инвестиционной уникальности, но постепенно предложение сформировало собственный спрос. Сегодня нефинансовый сервис уже может участвовать в выборе основного банка. То есть он прошел путь от приятного бонуса к инструменту дифференциации, а затем — к механике удержания отношений и капитала.
Логичным продолжением этой темы стала, пожалуй, одна из самых сильных идей встречи.
Раньше ультрасостоятельный клиент мог выстраивать вокруг себя single family office: инвестиционный консультант, юристы, налоговые специалисты, наследственное планирование, lifestyle и административный сервис. Теперь часть банков пытается собрать значительную часть этой архитектуры внутри Private Banking. Один из участников сформулировал это так: банк становится аутсорсом для владельца family office.
Это уже гораздо более амбициозная роль, чем «банк для богатых».
Фактически банки, независимые советники, multi-family offices и собственные family offices клиента начинают бороться за позицию условного Chief Wealth Officer семьи — за право координировать всю систему капитала.
Именно здесь особенно важной становится работа со следующим поколением.
В финале дискуссии прозвучала международная оценка: после ухода основного владельца капитала около 70–80% наследников меняют финансового советника. Этот показатель я бы воспринимала как ориентир, приведенный участником «панели», без независимой проверки. Но сам вывод от этого не меняется. Если relationship построен только с основателем капитала, то в момент наследования банк рискует потерять значительную часть состояния.
Поэтому настоящая межпоколенческая модель начинается задолго до вступления в наследство нового поколения: знакомство с детьми, финансовое образование, семейное управление, личные фонды, правила владения активами и подготовка следующего поколения.
В этом смысле Private Banking наконец становится действительно семейным бизнесом.
Показательно, что сессию начали с доходности депозитов, а закончили вопросом о том, во что вообще должен превратиться российский Private Banking.
Российская модель исторически во многом «смотрела» на швейцарскую, но сегодня очевидно, что прямого копирования не получится: другие клиенты, другая экономика, другие риски и другой инвестиционный горизонт.
Опасность — свести Private Banking к очередному «пакету с рюшечками».
Продукт можно скопировать. Приложение можно скопировать. Lifestyle-привилегию — тоже. Даже открытую архитектуру со временем скопируют. Гораздо труднее воспроизвести отношение клиента к конкретному банкиру и институту.
И здесь, пожалуй, самая точная формула всей дискуссии: доверие + качество решения + качество клиентского опыта.
1. Главная проблема рынка сейчас — не дефицит денег, а дефицит убедительных инвестиционных идей после эпохи 20%-ных депозитов.
2. Конкуренция продуктов постепенно уступает место конкуренции компетенций. Все важнее становится не собственная фабрика как таковая, а способность предложить лучшее решение задачи клиента.
3. Личные фонды, наследственное и семейное планирование выходят из категории дополнительного сервиса и становятся самостоятельным направлением wealth management.
4. AI не уничтожает роль private-банкира, но лишает его информационной монополии. Ценность человека смещается в сторону интерпретации, ответственности и доверия.
5. Lifestyle не заменяет инвестиционную экспертизу, но становится инфраструктурой отношений — увеличивает частоту контактов и помогает удерживать клиента.
6. Следующий фронт конкуренции — не только сам владелец капитала, но и его семья, наследники и вся система управления состоянием.
7. В конечном счете рынок борется не за отдельный кошелек и не за конкретный продукт, а за статус главного доверенного советника семьи.
Private Banking будущего — это уже не просто место, где у клиента лежат деньги. Это институт, которому он доверяет вместе с ним принимать решения о капитале, семье и ее будущем.
Мария Поденко
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
 Репутация как искусство
Если финансовая отчетность показывает текущее состояние бизнеса, то репутационные риски помогают оценить вероятность будущих потерь. Отток клиентов, проверки регуляторов или санкции могут быстро снизить стоимость компании. Как репутация влияет на инвестиционную оценку бизнеса и на какие сигналы стоит обращать внимание?