



30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

В представлении многих игроков розничного банковского рынка, еще в начале этого года старт всем изменениям рынка должно было дать вступление в силу отложенных до 1 июля 2013 года поправок в инструкцию Банка России о расчете норматива достаточности капитала с учетом полной стоимости кредитов, выданных после этой даты физлицам. Что было на самом деле?
Уже к концу I квартала многие игроки рынка начали признавать ухудшение качества розничных кредитных портфелей, в основном пытаясь объяснить их ускоренными выдачами 2011–2012 годов. И только по итогам II квартала (а некоторые игроки — по итогам III квартала) смогли найти силы, чтобы признать, что превышение темпов роста просрочки над темпами роста портфелей нельзя объяснить только ускоренной выдачей необеспеченных кредитов в предыдущие годы. И скоро новая реальность необходимости продолжать бизнес в условиях чрезмерной долговой нагрузки определенных социально-демографических сегментов уже стала предметом аналитических обзоров ведущих рейтинговых агентств и инвестиционных банков.
Дальше — больше. Беглый анализ влияния учета полной стоимости кредитов (ПСК) выданных физлицам кредитов при расчете Н1, даже только за один месяц действия 139-И, еще и еще раз показывает необходимость, при таком регулировании, выбора между значительным ростом капитала при сохранении стратегии предоставления кредитов с высокими процентными ставками, с одной стороны, и сменой целевого сегмента и последующим краткосрочным снижением прибыльности — с другой.
Дальше — глубже. Даже краткое перечисление тех изменений в регулировании розничного банковского бизнеса, которые произошли, произойдут в ближайшее время и планируются к обсуждению, может занять все отведенное редакторами для статьи место. Вопрос не в том, насколько вероятно их принятие, а в том, изменят ли они эту новую реальность или всего лишь усилят и без того наметившиеся тенденции.
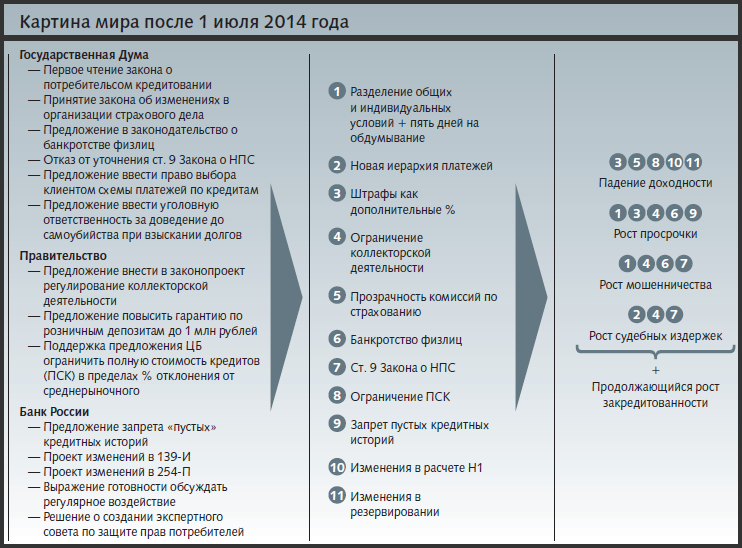
Краткий и далеко не полный список изменений, которые вступят в силу или могут проявиться в первой половине 2014 года:
1) Разделение общих и индивидуальных условий, и пять дней на обдумывание после принятия банком решения о предоставлении кредита;
2) Изменение «иерархии платежей» — при недостаточности средств для погашения обязательств штрафы и неустойки будут третьими «в очереди» в отличие от устоявшейся судебной практики;
3) Штрафы как дополнительные проценты и их ограничение в зависимости от ставки рефинансирования Банка России;
4) Ограничение коллекторской деятельности без принятия отдельного закона
(все вышеперечисленное — проект закона о потребительском кредитовании);
5) Изменения в законодательство о страховой деятельности — «прозрачность» комиссий по страхованию;
6) Законодательство о банкротстве физических лиц (в нынешней версии проекта);
7) Статья 9 Закона о НПС в нынешней версии;
8) Ограничение ПСК — неважно, через закон о потребительском кредитовании или через прямое установление «планки» в ГК;
9) Запрет «пустых» кредитных историй;
10) Изменения в расчете Н1 (проект 139-И);
11) Изменения в резервировании (проект 254-П).
Можно долго спорить о количественных параметрах изменений, но трудно не согласиться, что все вместе для розничного банковского бизнеса они означают, по меньшей мере:
— падение доходности (3+5+8+10+11);
— ухудшение качества портфелей через рост просрочки (1+3+4+6+9) и мошенничества (1+4+6+7);
— увеличение расходов через рост судебных издержек (2+4+7).
И это — новая реальность, возведенная в норму и закон.
Все вышеперечисленное вряд ли поможет решить проблемы чрезмерной долговой нагрузки по той простой причине, что они ее не решают, а пытаются в лучшем случае всего лишь ограничить ее рост.
Яркий пример тому — тезис о том, что высокая долговая нагрузка населения обусловлена высокими процентными ставками. Не вдаваясь в дискуссию о том, как и почему процентная ставка является такой, какая она есть, позволю себе всего одно лирическое отступление.
Недавно пришлось участвовать в дискуссии, где обсуждалась тема ограничения ПСК. Два оратора — «за», и два — «против». После долгих рассуждений оппонентов о том, что если ограничить размер максимальной ставки по розничным кредитам, то решатся все проблемы заемщиков, я спросил:
— Скажите, а 10% годовых, и если нет комиссий и страховок, — это много или мало?
— Мало, — ответил моментально один из оппонентов.
— А 15 тыс. рублей ежемесячного платежа по кредиту со ставкой 10% — это много или мало?
— Ну, нормально. А зачем вы это спрашиваете? — насторожился он.
— А если у человека зарплата 20 тыс. рублей, а платеж 15 тыс. в месяц при ставке 10% — это много или мало?
Сказать после этого, что 10% годовых по кредиту — это много или мало, оппонент не смог, так как всем стало ясно, что дискуссия на тему: «какой должна быть максимальная величина ПСК» — дискуссия не о том. Административное ограничение размера процентной ставки не решит проблемы закредитованости части населения и растущих объемов просрочки по беззалоговым потребительским кредитам, а всего лишь ограничит социальную мобильность и законсервирует общество. Необходимо искать такие решения, при которых банку будет невыгодно выдавать кредиты с платежами 15 тыс. рублей в месяц при доходе в 20 тыс. рублей. Например, при попадании клиента в просрочку, банк, выдавший кредит с такими условиями, не будет иметь права требовать проценты и штрафы, а (как зеркало) клиент, сообщивший ложные сведения о своем доходе, будет не только лишен такой «защиты», но и будет преследоваться по ст. 159 УК РФ («мошенничество»).
Также можно перевернуть и новую реальность, если искать решения, а не лозунги. Вопрос только в том, насколько готовы банки искать и внедрять эти решения еще до того, как они станут нормами, принятыми обществом и возведенными в закон.
 |
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




