22.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Скоринг на основании данных соцсетей как перспективный инструмент, оптимизирующий управление бизнесом и рисками. Предпосылки
и перспективы развития
 Полная версия доступна только подписчикам
 /месяц/год
Подписавшись на Bosfera.ru, вы сможете ежедневно читать аналитические материалы, расследования, интервью с известными экспертами и бизнесменами. Подписчики также получают неограниченный доступ к архиву
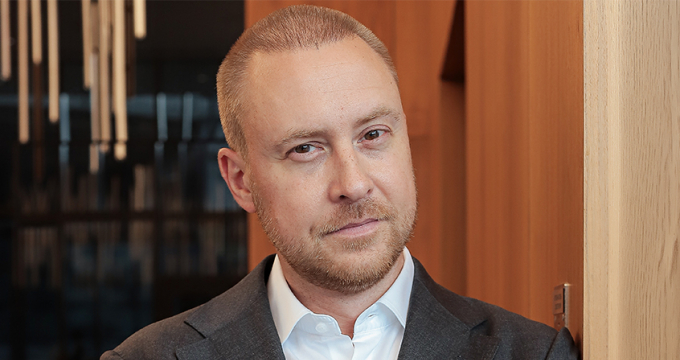 Премиальный банк — это технологии и комплексные решения
О том, почему премиум-банкинг переходит к максимальной персонализации и как оставить довольными 1,2 млн требовательных клиентов, в интервью «Б.О» рассказал вице-президент, заместитель руководителя Private Banking и «Привилегии» ВТБ Дмитрий Кобяков