



30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Банкиры не торопятся тратить деньги на высокотехнологичное оборудование в зонах самообслуживания. Оно слишком дорого стоит, часто ломается, а клиенты и так безропотно стоят в очередях к банкоматам. И лишь отдельные игроки понимают: инновационное оборудование — это еще один шаг к позитивному имиджу в глазах клиента
Непрерывный банкинг в формате 24х7 — это тренд банковской системы последних лет. Новый лозунг современного финансиста: офис банка будущего — это офис, где все молчат. При этом зоны самообслуживания при отделениях российских банков остаются такими же, как в начале тысячелетия. Отечественные игроки не торопятся внедрять инновации. Причин тому несколько. Во-первых, проблема в клиентах. Психология россиянина такова, что ему зачастую проще и удобнее пообщаться с сотрудником банка, чем пытаться понять интерфейс банкомата или инфокиоска.
Во-вторых, большинство кредитных организаций за счет вывода самых популярных услуг в зоны самообслуживания преследуют лишь одну цель — сократить расходы на одного клиента, переориентируя его на более дешевые каналы коммуникации, а не сделать его пребывание в банке удобным и приятным. И потому лишние расходы банкирам ни к чему. В-третьих, высокотехнологичные зоны с современным оборудованием — это уже имиджевый элемент в бизнесе банка. А большинство отечественных кредитных организаций пока не доросли до настоящего позиционирования своего бренда.
И, наконец, российский банкинг очень консервативен. Большинство высокотехнологичных новинок еще не опробовано в нашей стране, и их целесообразность под вопросом. Банкиры ждут результатов действий немногих смелых игроков, которые готовы рисковать — ради имиджа или ради привлечения молодой платежеспособной аудитории, которая активно пользуется достижениями современных технологий.
По словам Дмитрия Орлова, вице-президента Первого республиканского банка, отдельные инновационные элементы появляются только у тех игроков, которые имеют возможность идти в авангарде и внедрять новые решения. В случае востребованности технологии остальные участники рынка следуют за ними. Причина очевидна: новации в первую очередь влияют на имидж и пока не станут необходимостью, считает он.
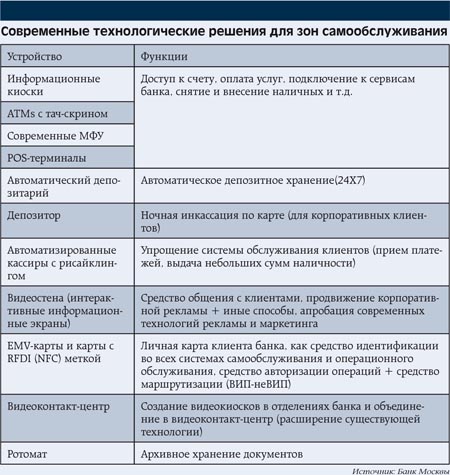
Сбербанк презентовал «Офис будущего» еще два года назад. В феврале этого года Банк Москвы открыл Digital Office. Но пока этими двумя офисами на всю Россию все и ограничивается. А ведь список оборудования, которое можно уже сейчас установить в зоне самообслуживания, уже давно не исчерпывается только банкоматом и инфокиоском (см. таблицу). Условно его можно поделить на три категории:
• связанное с продажами и маркетинговыми технологиями (инфокиоски с тачскрином, личный кабинет клиента, интерактивная персонализированная реклама и спецпредложения и прочее);
• оборудование для повышения уровня безопасности (биометрия, отпечатки пальцев и так далее);
• оборудование для удобства клиентов (видеоконтакт-центр, ротоматы, автоматический круглосуточный депозитарий и подобное).
Хорошая зона самообслуживания — это не только сокращение расходов на персонал. Хотя с точки зрения сервисных операций можно высвободить половину персонала отделения (при стандартном формате в 8–10 человек).
Офис банка будущего — это офис, где все молчат
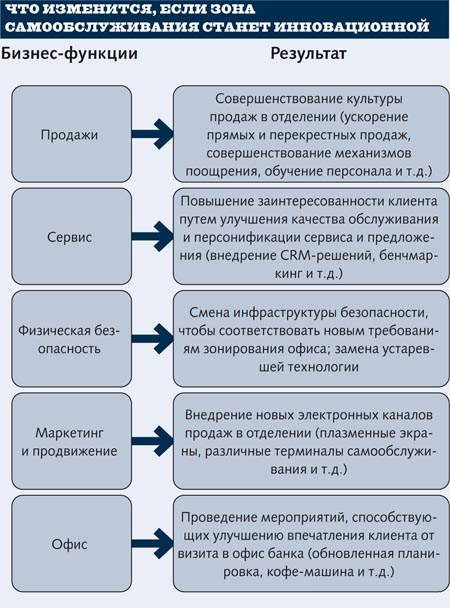
Если зона выполняет функцию кросс-продаж, то речь идет не только об экономии, а о существенных доходах от такого канала, говорит Юлия Мельц, директор департамента розничных продаж ЮниКредит Банка. Эффективность персонализации в зоне самообслуживания значительно выше, чем по стандартному предложению. Еще один плюс — низкая стоимость интерактивного маркетинга. Кроме того, этот канал коммуникации с клиентом очень гибкий — в зависимости от реакции потребителя можно корректировать свои предложения. При грамотном подходе к рекламе продажи могут существенно вырасти при минимальных затратах со стороны банка.
Однако большинство банков не пользуются этими преимуществами. Максимум, что можно увидеть в зонах, где стоят банкоматы и киоски, — это старые добрые бумажные буклеты, баннеры при входе или внутри и рекламу на экране банкомата. И совсем малый процент розничных игроков использует в работе с клиентом личный кабинет, который не только расширяет функции для самостоятельного обслуживания, но и открывает широкий и личный канал коммуникации к каждому клиенту. А ведь многие маркетологи считают, что это единственный эффективный формат общения с клиентом. И он должен быть одинаковым для всех каналов ДБО, будь то интернет-банкинг, банкомат или мобильный банк.
«Наш банк в зоне самообслуживания размещает рекламные материалы, описания продуктов и услуг. Технологии по персонализированному маркетингу широко не используются», — говорит заместитель председателя правления СДМ-Банка Вячеслав Андрюшкин.
В Кредит Европа банке подошли чуть более творчески. Кроме рекламы на мониторах в ближайшее время банк планирует запустить сервис, позволяющий записывать контакты клиента, который хочет получить подробную информацию по какому-либо продукту или услуге.
К сожалению, это типичные ответы большинства банков. Действительно, подтверждает Дмитрий Орлов (ПРБ), сейчас подобными технологиями пользуются всего несколько игроков. По его мнению, о результатах говорить пока рано. «Внедрение технологии в законченном виде — достаточно дорогостоящий проект, а отдача не всегда очевидна, поэтому немногие могут себе это позволить. По крайней мере сейчас», — говорит он. И также признается, что ПРБ пока не использует интерактивный маркетинг, хотя находит эту идею весьма интересной и перспективной.
Создавая зону самообслуживания в отделении, банки стремятся сделать более удобным обслуживание самих устройств, зачастую весьма дорогостоящих, а также подстраховаться от вандалов и мошенников.
Эффективность персонализации в зоне самообслуживания значительно выше. Еще один плюс — низкая стоимость интерактивного маркетинга
Функционал зоны в первую очередь зависит от того, где она размещена, — 24?7 в публичных местах или в офисе банка с доступом по карте и видеонаблюдением, уточняет Владимир Мишугин, управляющий директор блока IT Банка Москвы. Вряд ли клиент будет пополнять карту или погашать кредит в открытой зоне. В зонах самообслуживания банка он сможет выполнять любые операции: там, как правило, стоят камеры видеонаблюдения, а вход ограничен — только по карте банка.
Казалось бы, оснащение таких зон, к примеру, биометрическими индикаторами помогло бы сократить риски. Однако большинство банков такие методы, как сканирование лица или отпечатки пальцев в зонах самообслуживания, не используют совсем. «Отпечатки могут использоваться в депозитариях банка, в хранилищах с большим количеством ценностей — здесь такие меры могут быть оправданы. Для систем самообслуживания они бессмысленны, поскольку мы заинтересованы в том, чтобы банкоматами пользовались клиенты и других банков», — считает заместитель председателя правления СДМ-Банка Вячеслав Андрюшкин.
Его поддерживают коллеги из Кредит Европа Банка, но по совершенно другой причине. По их мнению, способы идентификации клиентов в виде сканирования лица или отпечатков пальцев бесперспективны, поскольку банк не имеет возможности хранить такие данные.
А вот Дмитрий Орлов (ПРБ) уверен: новые способы распознавания клиента — тренд ближайшего будущего, который уже сейчас проявляется в отдельных услугах, например, интернет-банке. «Возможно, что сейчас по соотношению цена – снижение риска подобные способы не оптимальны, но в будущем указанные подходы будут востребованны и найдут широкое применение», — прогнозирует он.
В Банке Москвы рассказывают, что в новом «цифровом офисе» частично биометрию уже используют — для доступа в зону автоматического депозитария и к ячейке. Кроме того, планируют когда-нибудь ввести такую идентификацию как на месте операциониста, так и на устройстве самообслуживания. Правда, как отмечает Владимир Мишугин, «есть требования платежных систем, регуляторов и многое другое. Так что пока это только исследования, которые могут получить развитие в будущем». Возможно, если уладится вопрос с персональными данными, тема внедрения биометрических датчиков станет более востребованной среди банкиров.
Почти все розничные банки в один голос говорят о том: зона самообслуживания должна быть удобной и понятной. Она должна соответствовать трем правилам: easy find, easy get, easy use, считают в Кредит Европа Банке. «Клиент не должен гадать и блуждать в различных картинках интерфейса, например в интернет-банкинге, банкомате, инфокиоске или мобильном банкинге. Основная концепция — привычная последовательность движений для осуществления операций», — конкретизирует проблему Владимир Мишугин (Банк Москвы).
Операция в банкомате по платежу или переводу средств занимает не более 3–5 минут. Исходя из того, что устройств несколько и они могут обслуживать клиентов одновременно, при наличии в зоне семи устройств ее пропускная способность — 100 клиентов в час. Сколько для этого требуется сотрудников, зависит от их сноровки, быстродействия банковской системы, удобства ее интерфейса.
Зона самообслуживания должна соответствовать трем правилам: easy find, easy get, easy use
Однако не все банкиры готовы идти по этому пути. Ведь в зонах самообслуживания множества банков до сих пор отсутствует телефон для связи с call-центром в непредвиденных ситуациях. Да и круглосуточный центр телефонной поддержки есть далеко не у всех. А если клиент столкнулся с проблемой хотя бы раз, он больше никогда не будет пытаться использовать это устройство. Если проблемы повторились в разных точках, сервис станет ему не интересен в принципе.
Тут непременно возникает вопрос, непосредственно к зоне самообслуживания отношения, казалось бы, не имеющий: как банк работает с претензиями клиентов? Если есть call-центр, жалобы рассматриваются оперативно и все проблемы решаются на месте — клиент будет приходить еще не раз. Но если претензию банк может рассмотреть только в отделении и требует нескольких посещений, такой сервис никому не нужен, уверен Владимир Мишугин (Банк Москвы). Ведь полностью исключить сбои невозможно.
Если разделить все оборудование зоны самообслуживания на три группы — must have, желательно, возможно, то в первом случае это банкомат, желательно с расширенной функциональностью — прием наличных, обмен валюты, совершение платежей, телефон для связи с контакт-центром банка, сейф для возможности передать документы в банк. Вторая группа — информационные киоски или просто защищенные компьютеры для получения информации о продуктах банка на сайте, для входа в интернет-банк, для заполнения анкет и подачи заявок в электронном виде, а также автоматические сейфы для инкассации. Третья группа зависит от фантазии банка. Это и информационные интерактивные панели, и видеосвязь с оператором, и специализированные сервисные устройства и много чего еще. К сожалению, почти все игроки российского розничного рынка ограничиваются лишь первым пунктом, да и то со значительными ограничениями.
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




