




30.10.2026

- FinRetail
- 70% потребкредитов в Сбербанке выдается онлайн
10.03.2021FinRetail, FinTech, Аналитика
70% потребкредитов в Сбербанке выдается онлайн
Директор дивизиона «Занять и сберегать» Сбербанка Сергей Широков рассказал о трендах на рынке потребительского кредитования в постпандемийный период
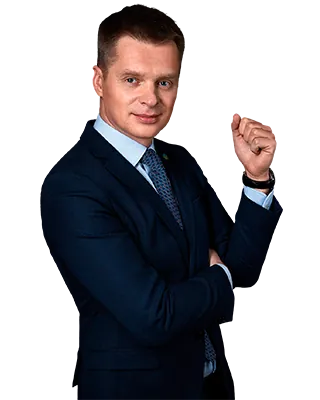 — Сергей, как рынок потребительского кредитования изменился из-за пандемии в прошлом году и какими тенденциями характеризуется его развитие сейчас?
— Многие тенденции проистекают из 2020 года и спровоцированы пандемией. В первую очередь — усиление диджитализации. Этот тренд затронул всю линейку банковских продуктов, но именно в кредитовании он был определяющим. До локдауна у части банков были сомнения, стоит ли переводить большую часть кредитования в цифровые каналы. Сейчас эти сомнения рассеялись. Второй тренд — усиление конкуренции: битва за клиентов, большинство из которых, судя по нашему портфелю, очень ответственны в части погашения кредитов. Третий — ускорение и упрощение процесса кредитования. Я считаю, что все эти тренды останутся актуальными и в 2021 году.
— Какими темпами росла доля выдач в онлайн-каналах?
— Мы начали переход в digital несколько лет назад. Создавать специальный продукт мы не стали: взяли за основу классический процесс потребительского кредитования и упростили его — сократили анкеты, минимизировали количество документов. Это очень важно — ведь, когда клиент оформляет кредит в офисе, часть забот ложится на сотрудников фронтдеска — сбор и заполнение документов, сканирование, правильное сшивание. Неправильно заставлять клиента делать все это самостоятельно: у него нет для этого специальных навыков. Поэтому упрощение — очень важная часть процесса диджитализации.
В 2019 году 35% кредитов уже выдавалось через удаленные каналы, в начале 2020-го — 50%. К началу пандемии процесс был полностью автоматизирован и доступен в «СберБанк Онлайн». В апреле-мае, когда все старались находиться дома, спрос на «дистанционку» вырос еще сильнее, и в конце 2020 года уже 70% клиентов получали кредит онлайн. Прошлый год вообще подстегнул любопытство клиентов к удаленному процессу кредитования. Доля digital в целом по рынку подросла (хотя не все банки на старте пандемии имели развитые онлайн-каналы) — и она продолжит расти.
— Многие банки отмечали ухудшение качества заемщиков в 2020 году. Насколько снизилась доля одобренных заявок на потребкредиты у вас в банке?
— Весной 2020 года все банки адаптировали свои риск-политики, систему принятия решений в ситуации неопределенности. Но уже в конце лета стало понятно, что критических отклонений в части качества заемщиков и портфелей не произошло. У нас доля одобрений осталась примерно на том же уровне, что и была.
Конечно, способности отличить надежных клиентов от менее надежных у каждого банка свои, и обусловлены они применяемыми технологиями. У нас кредитный процесс технологически хорошо развит, в нем широко используется ИИ.
— Доли одобрений в онлайн-канале и в традиционном различаются?
— Пока онлайн-канал был еще не так популярен, качество заемщиков несколько различалось. Но сейчас, когда удаленные каналы стали так же востребованы, как и отделения, различия практически неощутимы. В некоторые периоды доля одобрений в интернет-банке оказывается даже выше, чем в офисах.
— Выросла ли доля просроченной задолженности в вашем портфеле и какой ее уровень вы прогнозируете в дальнейшем?
— Весной прошлого года мы делали разного рода стресс-тесты и ожидали существенного изменения качества портфеля. В результате ничего подобного мы не увидели: портфель оказался достаточно устойчивым. Конечно, во время весеннего локдауна произошло временное ухудшение платежной дисциплины, но она быстро восстановилась. Сейчас у нас хорошие показатели просроченной задолженности.
— Есть ли изменения в динамике досрочного погашения кредитов?
— Досрочное погашение очень востребовано у клиентов. Около 30% всего объема погашений, происходящих в течение месяца, — это не очередные, а досрочные платежи. За прошлый год этот показатель не сильно изменился.
У нас в банке срок потребительского кредита, прописанный в контракте, достаточно большой — в среднем около четырех лет. При этом средний срок погашения — 19–20 месяцев. Это означает, что клиенты предпочитают при получении кредита подстраховаться и указать максимальный срок, а затем погашают долг примерно в два раза быстрее, чем планировали. Это хороший показатель. Он говорит о том, что кредитная нагрузка, о которой много сейчас спорят, не превышает разумных пределов и позволяет заемщикам досрочно погашать кредиты. Думаю, в других банках примерно так же. Очень много приходит «повторных» заемщиков. Получив однажды позитивный клиентский опыт, осознав, что кредит (при мудром к нему отношении и со стороны банка, и со стороны клиента) — вполне подходящий инструмент удовлетворения потребностей, они через какое-то время приходят за ним снова. В целом, потребительский кредит становится все более оборачиваемым продуктом.
— Насколько в прошлом году вырос ваш розничный кредитный портфель и какой рост вы ожидаете в этом году?
— В 2020 году рост составил около 300 млрд рублей — это 14%. Весной было временное снижение, но потом спрос восстановился и даже реализовался отложенный спрос. Сейчас ситуация выровнялась и рост рынка продолжается. По итогам 2021 года мы ожидаем увеличения портфеля примерно на те же 14%. Это неплохой ориентир, хотя в 2018 и 2019 годах портфель рос быстрее — на 20% в год.
— Какой сегодня средний платеж по потребительскому кредиту и какие факторы влияют на этот показатель?
— Средний платеж сильно зависит от продуктовых условий. Мы стараемся обеспечивать доступность кредитов для максимально широкого числа клиентов и предлагаем потребительские кредиты от 30 тыс. рублей. Хотя некоторые игроки рынка ставят нижний порог на уровне 100 тыс. рублей. Но человек, которому нужно 30 тыс., вряд ли возьмет 100 тыс.: для него это лишняя платежная нагрузка. Определяющей всегда является клиентская потребность. Это могут быть какие-то сложносоставные покупки, например для ремонта, а может быть одно крупное приобретение.

В нашем банке средний чек — 200–230 тыс. рублей, а ежемесячный платеж по такому кредиту — 4,5–5,5 тыс. Регулируя срок кредита, заемщик может выбирать наиболее удобный для себя размер платежа.
— Сколько заемщиков в прошлом году взяли кредитные каникулы?
— Весной и в первые месяцы лета объем обращений по кредитным каникулам вырос кратно — как по 106-ФЗ, так и по собственным программам банка. Обращения шли через удаленные каналы, которые в тот период были единственно возможными. Систему обработки заявлений пришлось модифицировать, чтобы она могла справиться с большим наплывом обращений. Сегодня у части клиентов кредитные каникулы уже закончились, и мы видим, что значительного влияния на портфель они не оказали.
— Среди ваших партнеров в POS-кредитовании есть не только крупные ретейлеры, но и малый бизнес. Какова ваша стратегия в данном сегменте и насколько вы планируете расширить список партнеров в этом году?
— У нас есть два направления товарного кредитования. Первое — работа с электронными площадками, второе — то, что мы называем phygital (physical + digital. — «Б.О»): когда покупатель совершает покупку в обычном магазине, но процесс этот, сопровождаемый получением кредита, настолько цифровой, что трудно назвать его офлайном в чистом виде.
Рынок e-commerce поделен между крупными игроками, поэтому в онлайн-POS-кредитовании у нас превалируют средние и крупные партнеры из разных товарных категорий — от продавцов электроники и мебели до провайдеров образовательных программ.
А в phygital мы сделали акцент на доступность широкому кругу клиентов, и мы видим особенный спрос как раз в сфере МСБ. Поэтому в данном сегменте у нас много партнеров, и большинство из них — небольшой бизнес.
Наш Phygital POS — уникальный продукт. Клиент, желающий купить товар в рассрочку или в кредит, просто прикладывает на кассе свою дебетовую карту и ждет одобрения заявки. Решение приходит за пару минут, и если оно положительное, то покупатель забирает товар и уходит.
В 2020 году количество наших партнеров в POS-кредитовании превысило 10 тыс., и мы хотим увеличить его минимум в два раза уже в этом году. Но кроме количественного параметра важен еще показатель активности. Мы будем стараться нарастить количество партнеров — торговых точек, в которых покупатели активно пользуются нашим продуктом.
— Как потребители могут сэкономить на потребительском кредите? На что нужно обращать внимание при его оформлении и как получить специальные условия?
— На этапе оформления кредита важно внимательно изучать его условия. Распространена практика, когда привлекательная процентная ставка привязана к дорогостоящим дополнительным продуктам — например, страховым. То есть в рекламе декларируются ставки 5–7% годовых, а на деле они достигают 20%. Полные условия кредита обычно указаны на сайтах банков. Также нужно обращать внимание на показатель полной стоимости кредита (ПСК) в правом верхнем углу кредитного договора. Позиция Банка России в отношении ПСК однозначная: в нее должна включаться стоимость дополнительных продуктов. В Сбербанке мы давно приняли важное решение не привязывать ставки по кредиту к покупке дополнительных продуктов.
Что касается специальных условий, то их проще всего получить в ходе промоакций, приуроченных, например, к высокому сезону — к 1 сентября или 8 марта. В «Сбере» мы активно поддерживаем практику проведения стимулирующих мероприятий. Также ежегодно проводится «Зеленый день» — праздник, приуроченный к дню рождения банка, он проходит в начале ноября, и на нем предлагаются специальные условия по всем продуктам экосистемы, в том числе и по кредитам.
Кроме того, процентная ставка, которую готов предложить банк, очень сильно зависит от кредитной истории, размера кредита и наличия зарплатных/пенсионных зачислений. Скажем, ставка по кредиту на 1 млн рублей привлекательнее, чем по кредитам с более мелкими чеками. А для зарплатных клиентов условия лучше по сравнению с клиентами, получающими доходы на карты других банков.
— Как видоизменяются сервисы для клиентов? Какие дополнительные возможности могут в дальнейшем появиться у заемщиков?
— Кредитные сервисы быстро развиваются. У нас есть сервис «Кредитный потенциал», доступный в мобильном приложении и веб-версии «СберБанк Онлайн». Он позволяет клиенту до подачи заявки узнать, какую сумму готов предоставить банк и на какой срок, с какой вероятностью одобрения, ведь кредит должен быть заранее понятным и предсказуемым маневром. В месяц мы рассчитываем кредитный потенциал более чем для 6 млн клиентов.
Другая важная история — это доступность постпродажных сервисов в удаленных каналах. Кредит сейчас зачастую оформляется за несколько минут, а его обслуживание длится месяцы и годы. Клиент должен иметь возможность дистанционно погасить кредит, изменить дату ежемесячного платежа (например, если поменялись дни получения зарплаты). Самый комфортный для заемщика вариант — когда дата регулярного платежа следует через два-три дня после получения зарплаты. В этом случае у него появляется небольшой запас времени, и в то же время он не платит проценты за «лишние» дни пользования деньгами.
В феврале 2021 года мы запустили функцию переноса платежа. Если клиент понимает, что в этом месяце деньги понадобятся для других целей, он может пропустить платеж. Это, по сути, одномесячные кредитные каникулы. Функция уже доступна в веб-версии, а позже появится в мобильном приложении. Чтобы ей воспользоваться, нужно минимум полгода совершать регулярные платежи. Первыми эту опцию смогут опробовать заемщики, заключившие кредитные договоры в феврале этого года. Учитывая, что в портфеле одни потребительские кредиты быстро замещаются другими, вскоре такая возможность появится у всех наших клиентов.
— Если клиент переносит платеж, в следующем месяце ему нужно внести средства в двойном размере?
— Нет, платеж просто перемещается в конец графика платежей. И банку, и клиенту выгодно, когда выплаты равномерны и предсказуемы.
— Сколько раз заемщик сможет перенести платеж?
— Этот параметр пока окончательно не определен. Такие сервисы не должны переходить из плоскости повышения удобства погашения кредита в плоскость работы с проблемной задолженностью. Скорее всего, переносить платеж можно будет один раз в год. По нашим исследованиям, этого вполне достаточно.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




