



30.10.2026

- FinRegulation
- Цессия стала признанным звеном в работе с просроченным долгом
03.10.2024FinRegulation, FinRetail, Аналитика
Цессия стала признанным звеном в работе с просроченным долгом
Член совета Национальной ассоциации профессиональных коллекторских агентств (НАПКА) Павел Михмель рассказал «Б.О» о том, что влияет на ценообразование на рынке цессии, почему в условиях беспрецедентного роста кредитного портфеля просроченная задолженность снижается и какова доля невыплат по ипотеке
— Павел, потребительское кредитование в прошлом году выросло в полтора раза, с начала 2024 года по июнь — еще почти на 8%, что в полтора раза выше показателей за аналогичный период 2023 года. При этом по состоянию на конец апреля текущего года существенно снизилось количество просроченных кредитов и займов 90+. Но, судя по сайту НАПКА, банки и МФО выставляют на продажу рекордные по суммам долги. В чем причина?
— Действительно, мы наблюдали рост по итогам первого полугодия 2024 года, когда банки и МФО выставили на продажу достаточно существенные объемы. Так, банковские организации планировали реализовать просроченную задолженность на сумму 129,6 млрд рублей. Данный показатель стал рекордным за последние три года. Рост по сравнению с аналогичным периодом прошлого года составил 25%. Более того, доля закрытых сделок в абсолютном денежном выражении также достигла максимума для этого периода. В свою очередь, МФО выставили на продажу тоже рекордный для себя показатель — 58,6 млрд рублей. Рост по сравнению с аналогичным периодом прошлого года — 66%.
Данные показатели и общая динамика свидетельствуют о том, что цессия стала признанным звеном в процессе работы с просроченным долгом. В подавляющем большинстве случаев взыскание любого долга происходит в три этапа: самостоятельная работа кредитора (около 30–60 дней), привлечение профессиональной коллекторской организации на аутсорсинг (30–180 дней), продажа (от 180 дней).
Кроме того, если рынок цессии МФО еще находится в периоде становления и доля закрытых сделок существенно варьируется от квартала к кварталу, то в банковском сегменте данный показатель в последние кварталы достигает практически 90%, что говорит в том числе о том, что покупатели и продавцы достигли понимания на всех уровнях, а инвесторы готовы вкладывать средства в этот сегмент.
Отвечая на вопрос о том, почему просроченная задолженность снижается, а продажи растут, стоит перевернуть «песочные часы» — задолженность снизилась, потому что продажи выросли. Однако, безусловно, списание задолженности с баланса — это лишь одна из причин. Основная — это все же взвешенная кредитная политика Банка России, направленная в том числе на минимизацию дефолтов.
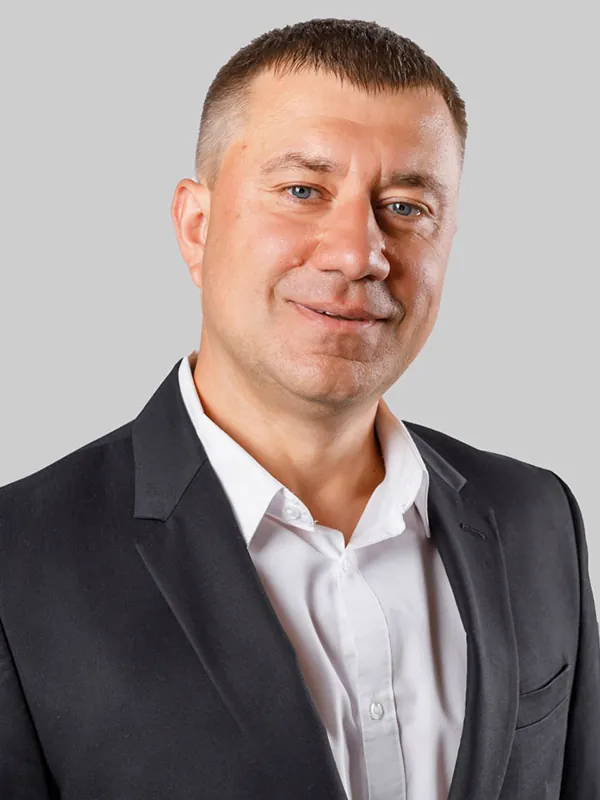
Павел Михмель, член совета Национальной ассоциации профессиональных коллекторских агентств (НАПКА)
— Почему в 2024 году, по данным НАПКА, снижается цена закрытия сделки по банковским продуктам и растет по МФО при росте объемов продаж в обоих сегментах?
— Ценообразование на рынке цессии в основе своей зависит от качества портфеля, то есть от тех характеристик, которые влияют на эффективность взыскания в будущем: срок просроченной задолженности, полнота досье (наличие актуальных контактных телефонов, адреса), а также статус долга (вынесено ли по нему судебное решение или нет). Кстати, именно этот фактор ввиду последних законодательных изменений в части повышения государственных пошлин будет оказывать основное влияние на стоимость портфеля в дальнейшем.
В среднем профессиональные коллекторские организации дисконтируют 56% суммы долга, то есть около 87 тыс. рублей из изначальной суммы долга
Если мы говорим о банковской цессии, то здесь стоимость портфеля от квартала к кварталу в текущем году особых изменений не претерпела. Это в очередной раз свидетельствует о том, что покупатели и продавцы достигли полного взаимопонимания и уже на стадии начала торгов понимают, что сколько стоит. Кроме того, качество портфелей плюс-минус сопоставимо, если брать «среднюю температуру по больнице».
При этом на рынке цессии МФО от квартала к кварталу портфели различаются, что и влияет на столь резкую динамику. Скорее всего, это связано с тем, что, в отличие от банков, МФО начали активно использовать «третий» этап взыскания в виде цессии сравнительно недавно, поэтому сейчас компании тестируют рынок, выставляя на продажу различные по качеству лоты.
— По какой причине коллекторы покупают далеко не все долги МФО? В частности, в первом квартале 2024 года показатель составил менее 60%?
— Ответ на этот вопрос повторит сказанное выше. Низкая доля закрытых сделок говорит о том, что покупатели и продавцы не смогли достичь договоренностей в первую очередь в плане цены. Кроме того, влияние могло оказать и качество самих лотов.
— В силу каких причин стало больше случаев, когда коллекторы списывают или дисконтируют долги? Ведь, на первый взгляд, благосостояние большей части населения растет. Откуда берутся 26% безнадежных долгов?
— Для начала стоит сказать об особенностях работы и преимуществах коллекторских агентств. Во-первых, это индивидуальная работа с каждым отдельным долгом. Во-вторых, широкий спектр специальных условий, которые мы предлагали, предлагаем и будем предлагать клиентам. Сейчас наиболее активно на рынке используется дисконтирование (76%), далее идут кредитные каникулы (19%) и снижение ежемесячного платежа (5%). В среднем профессиональные коллекторские организации (ПКО) дисконтируют 56% суммы долга, то есть около 87 тыс. рублей из изначальной суммы долга.
И тут логичным выглядит вопрос: почему взыскатели, а не банки предлагают подобные условия, которые позволяют должнику не только выплатить меньшую сумму и погасить задолженность, но и в перспективе исправить свою кредитную историю?
В отличие от кредитных организаций, к нашему рынку не применяются требования по резервированию, что позволяет нам достаточно гибко подходить к вопросу погашения. Кстати, именно по этой причине «безнадежные долги» — достаточно аморфное определение. В нашей практике были случаи, когда клиент погашал долг одним платежом спустя 10 лет, хотя по факту этот долг мог считаться безнадежным. Таким образом, я бы не стал определять долю подобных долгов и давать им определение.
— Как изменение объемов просрочки отражается на работе профессиональных коллекторов? Растет ли конкуренция в сегменте? Заметно ли укрупнение, консолидация? Как меняется количество участников рынка?
— Рынок взыскания существует в рамках общей финансовой системы и является его полноценной частью, поэтому те или иные тенденции на рынке кредитования спустя некоторое время проявляются и на нашем рынке. В период кризиса традиционно растет просроченная задолженность; как следствие работы становится больше, однако мы понимаем, что в период кризиса социальная напряженность гораздо выше, поэтому взыскание выстраивается с учетом всех внешних факторов.
По итогам 2023 года около 350–360 тыс. россиян полностью погасили свои долговые просроченные обязательства на общую сумму около 20–23 млрд рублей
На текущий момент в реестре ФССП России зарегистрировано около 500 профессиональных коллекторских агентств. Однако из них далеко не все ведут деятельность, поэтому количество реально работающих организаций в несколько раз меньше.
Говорить о массовой консолидации в данный период не приходится, однако в последние один-два года мы видим тенденцию построения крупными брендами экосистем, когда в рамках одного холдинга функционирует банк или коллекторское агентство, МФО или коллекторское агентство.
— По сведениям Национального бюро кредитных историй (НБКИ), в июне 2024 года средний размер выданных потребкредитов составил 177,1 тыс. рублей, то есть снизился с апрельского максимума в 180,5 тыс. С учетом роста зарплат населения ждете ли вы снижения просрочки 90+ из-за ужесточения денежно-кредитной политики и риск-политики банков? Считаете ли вы, что рост ключевой ставки приведет к замедлению кредитования?
— Повышение ключевой ставки сразу отразилось не только на депозитных ставках, но и на кредитных. Действительно, сейчас многие россияне отказались от оформления ссуд, так как ставка 30% многих пугает, поэтому уже в июле по многим видам кредитования мы увидели замедление. Делать долгосрочные прогнозы пока трудно, так как за временным замедлением может последовать адаптация потребителей к столь высоким ставкам, которая отразится на росте кредитования. Однако совершенно точно в ближайшей перспективе мы вряд ли увидим резкую положительную динамику.
— Особняком стоит ипотечное кредитование, где проблемы с невыплатами, похоже, нарастают. Насколько они критичны?
— Ипотека — это важный социальный вид кредитования, который находится под пристальным контролем со стороны самих кредиторов, так и регулятора, особенно в части дефолтности, так как речь идет о ссудах в несколько миллионов рублей под залог зачастую единственного жилья. Доля ипотечной просроченной задолженности в работе профессиональных коллекторских агентств минимальна и не превышает в совокупности 1-2%. Таким образом, мы не можем в полной мере видеть всю ситуацию изнутри, в отличие от потребительских необеспеченных кредитов, на которых как раз и специализируются ПКО.
— Какие статистика и аналитика накоплены за годы работы у самих коллекторов, у НАПКА? Позволяют ли они строить собственные прогнозные модели? Оправдались ли ожидания ассоциации, что «по итогам 2023 года россияне погасят просроченные долги на рекордные 23 млрд рублей»?
— За 20 лет существования рынка и 17 лет функционирования НАПКА мы скопили достаточный массив аналитики, который позволяет эффективно строить прогнозные модели с учетом всех внешних факторов. По итогам 2023 года около 350–360 тыс. россиян полностью погасили свои долговые просроченные обязательства на общую сумму около 20–23 млрд рублей. Таким образом, можно говорить о том, что прогнозы оправдали себя.
Если говорить об итогах текущего года, то благодаря программам дисконтирования и гибкой работе с должниками показатель будет не ниже прошлогоднего.
— Почему изменяется соотношение объемов досудебного/судебного взыскания коллекторов, в том числе по договорам цессии?
— Изначально коллекторские организации в России создавались как эффективный инструмент работы с просроченным долгом именно на досудебной стадии. На протяжении многих лет все компании создавали свои операционные системы, которые позволяют работать с долгом без суда. Однако в ряде случаев сами физические лица не готовы работать с долгом без участия органов и ошибочно полагают, что суд встанет на их сторону. Многолетняя практика показывает, что в 99% случаев тот встает на сторону кредитора, и помимо самого тела долга на должника ложится еще необходимость выплатить судебные издержки. При этом для любой профессиональной коллекторской организации обращение в суд является крайней мерой.
По нашим данным, сейчас 100% должников на досудебной стадии предлагаются спецусловия, которые как раз имеют целью избежать обращения в суд.
С учетом последних законодательных изменений в части повышения государственных пошлин можно сделать вывод, что доля долгов на досудебной стадии будет расти в арифметической прогрессии.
— Какие рекомендации вы сегодня можете дать потребителям, уровень доходов которых недавно вырос и которые набирают кредиты по заоблачным ставкам?
— В вопросе кредитов мы всегда рекомендуем придерживаться взвешенной позиции и здраво оценить платежную нагрузку, которая ляжет на клиента с оформлением кредитного обязательства. Как показывает практика, самый низкий уровень дефолтности — у тех заемщиков, кто имеет постоянный заработок, кто одновременно обслуживает не более одного долга и кто перед оформлением сформировал небольшую подушку безопасности, которой хватит на два-три ежемесячных платежа
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




