


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

После февраля 2022 года сегмент платежных сервисов сильно изменился, и перед отечественными банками встала задача обеспечить клиентов удобными и эффективными инструментами. Старший вице-президент Всероссийского банка развития регионов (ВБРР) Екатерина Орлова рассказала «Б.О» о том, как развиваются платежные сервисы кредитной организации после ухода с отечественного рынка международных платежных систем
— Екатерина, когда и почему необходимость сохранения скорости и качества функциональности платежей стала новым трендом?
— С российского рынка ушла значительная часть таких инструментов, как моментальные и токенизированные сервисы, к примеру, Apple Pay и Google Pay. Перестало работать много локальных инструментов, связанных со взаимодействием и интеграциями с международными платежными системами (МПС).

Екатерина Орлова, старший вице-президент Всероссийского банка развития регионов (ВБРР)
Как итог в большинстве банков задумались о том, как поддержать своих клиентов, обеспечив их необходимыми платежными инструментами. Для этого необходимо не только заместить одни инструменты другими, но и предпринять определенные шаги по качественному развитию платежного рынка.
Соответственно его участники ощутили на себе воздействие нового тренда — не только сохранить скорость и качество сервисов, но и повысить степень функциональности платежей. Основная нагрузка легла на лидеров рынка в своих сегментах.
— В таком случае в каких сегментах ВБРР является лидером?
— ВБРР является одним из серьезнейших игроков на рынке электронной коммерции. Основная специализация банка — прием и проведение платежей за услуги ЖКХ и обслуживание предприятий топливно-энергетического комплекса. В настоящее время помимо развития своей ключевой компетенции мы активно обеспечиваем сервисами электронных платежей все отрасли экономики и успешно тиражируем свой накопленный многолетний технологический опыт. При этом банк постоянно изучает ситуацию и оперативно реагирует на новые тренды и любые запросы самых требовательных клиентов.
— Какие новинки ВБРР предложил клиентам из сферы ЖКХ?
— Рынок ЖКХ специфичен с точки зрения приема платежей. Помимо Единых информационно-расчетных центров (ЕИРЦ) на нем функционируют многочисленные ресурсоснабжающие организации, управляющие компании, разного рода агрегаторы и т.д. Это многообразие затрудняет возможность организации бесшовной оплаты в адрес разных поставщиков услуг в рамках парадигмы «все в один клик». Сегодня никто не хочет оплачивать услуги ЖКХ по отдельности, так как это достаточно трудозатратно.
В ВБРР был создан сервис, позволяющий клиенту зайти, допустим, в мобильное приложение какой-либо компании и оплатить в один клик все квитанции ЖКХ. Для пользователя это выглядит как одна операция с одним вводом номера карты и проверкой безопасности с использованием технологии 3D-Secure. Банк сам разбивает сумму на составляющие и сразу же перечисляет их в адрес ресурсоснабжающих организаций.
Это удобно и потребителю, и поставщикам. У последних помимо всего прочего данная платежная технология снижает затраты на обработку данных, позволяет оперативно получать денежные средства. Кроме того, в нашем сервисе благодаря надежной авторизации клиента предусмотрена возможность проверки на наличие актуальных начислений ЖКХ, а также на присутствие данного лицевого счета в базе клиента. Пользователь сервиса, убедившись, что начисления касаются именно его, может проверить составляющие платежа. Это дополнительный фактор безопасности и удобства.
Мы как банк понимаем полный цикл перехода денежных средств плательщика вплоть до момента их распределения внутри ресурсоснабжающих организаций. Благодаря построенному каналу взаимодействия с ресурсоснабжающими организациями мы получаем в режиме онлайн данные по начислениям и размещаем информацию для плательщиков.
Располагая информацией о зачислении и о принятии денежных средств, мы можем дать клиенту исчерпывающие данные по статусу платежа как со стороны банка, так и со стороны ресурсоснабжающей организации.
Предварительные итоги показывают, что сервис понравился всем, поэтому идет его массовое подключение.
— Что банк предложил для рыночного сектора e-commerce?
— Сервис оплаты в один клик показал себя вполне универсальным и клиентоориентированным. Так, любой интернет-магазин или маркетплейс может легко его подключить и использовать для перечисления денег за продукты, включающие в себя несколько составляющих от разных поставщиков. Это могут быть, например, авиабилеты, к которым по подписке или по акции предлагаются страховка, питание, отель, трансфер, и т.п.
Разделение платежей для интернет-магазинов при оплате товаров или услуг из корзины разных поставщиков организовано с помощью различных категорий товаров (MCC-кодов). Для покупателя совершается одна операция оплаты на сайте продавца, а денежные средства за выбранные товары или услуги могут перечисляться нескольким поставщикам. При наличии разных категорий МСС-кодов товаров или услуг, содержащихся в корзине, предусмотрена возможность индивидуальной тарификации.
Если говорить об отправке фискальных данных в адрес разных операторов (ОФД), наш опыт свидетельствует о том, что торгово-сервисные предприятия уже адаптировались к необходимости проведения онлайн-фискализации. Соответственно банк имеет возможность маршрутизировать фискальные данные для тех, кому это необходимо.
Кроме того, ВБРР осуществляет экспресс-подключение e-commerce для интернет-магазинов: fastpaymentclick. Подключение не требует затрат и интеграций со стороны этой категории клиентов. Принимаются банковские карты всех платежных систем, включая UnionPay.
Это еще один сервис, созданный нами для некрупных клиентов, у которых нет возможности делать «тяжелые» интеграции с банком, либо нет веб-сайта, либо этот сайт шаблонный и не поддерживается платежными сервисами. В таком случае используется веб-страница банка. Она представляет собой некий конструктор, позволяющий клиенту самостоятельно настроить дизайн, добавить необходимые поля, вставить страницу в нужное место на сайте или в мессенджере, а также использовать страницу в качестве полноценного мини-сайта. Весь платежный функционал уже «зашит» внутри, поэтому дополнительная интеграция не требуется.
Мы уже использовали это решение для организации оплаты услуг ЖКХ в части вывоза твердых коммунальных отходов. У такого бизнеса действительно ограниченные ресурсы, а принимать платежи они хотят в онлайн-режиме, поскольку это удобно.
— Как быть с автоплатежами, которые были настроены у людей раньше?
— Автоплатежи делятся на несколько подтипов. После ухода иностранных МПС некоторые сервисы, связанные с предоставлением автоплатежей, а также автоподписок, стали недоступны. Но при этом глобально, в рамках отечественного платежного рынка, функционал рекуррентных платежей и автоплатежей, конечно же, сохранился.
ВБРР активно развивает и тиражирует эти сервисы в разных вариациях. Например, у нас появились кастомизированные сервисы автоплатежей для сегмента ЖКХ с регулярными списаниями. И мы видим, что количество автоплатежей увеличивается, поскольку люди стали доверять этому инструменту. В будущем мы как банк постараемся это доверие к платежному рынку укреплять.
— Благодарю вас за подробный анализ ситуации на российском рынке платежных сервисов. Отрадно, что российским банкам удалось удержать ситуацию на плаву и продолжить активно развивать платежные инструменты в области электронной коммерции. Судя по всему, в нише обслуживания электронных платежей ВБРР обладает широкими компетенциями и высокой экспертизой. Было полезно узнать о возможностях и опыте банка, являющего одним из лидеров в данном направлении.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
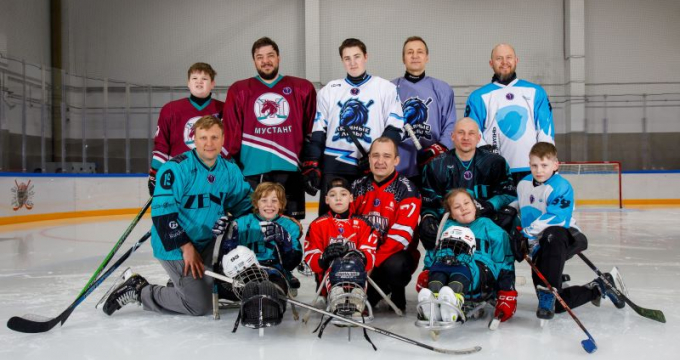 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



