05.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Первый взнос клиентов, подключившихся два года назад, составил в среднем 46 тыс. рублей, софинансирование от государство достигло почти 50 тыс, а инвестиционный доход — почти 19 тыс.
За 2,5 года средний счет участника программы долгосрочных сбережений (ПДС) в «НПФ ВТБ» вырос в 4,5 раза. Первый взнос клиентов, вступивших в программу в 2024 году, в среднем составил 46,3 тыс. рублей, и в сентябре текущего года размер их счетов достиг уже 212 тыс. рублей. Участники, начавшие формировать сбережения в 2024 году, дважды получили софинансирование от государства и инвестиционный доход.
Как прокомментировал Андрей Осипов, генеральный директор «НПФ ВТБ», те, кто стал участниками ПДС в 2024 году, в среднем накопили более 200 тыс. рублей. Это с учетом повторных взносов — 97,1 тыс. рублей, софинансирования от государства — 49,7 тыс. рублей за два года и инвестиционного дохода — 18,9 тыс. рублей. Клиенты, которые подключились к ПДС в 2026 году, в среднем пополнили свои счета уже на 65 тыс. рублей.
По данным фонда, в госорганизациях доля работников, участвующих в ПДС, увеличилась на 15% за полгода. В крупнейших коммерческих компаниях число новых участников программы выросло на 28%. В ВТБ уже каждый пятый сотрудник имеет долгосрочные сбережения. За шесть месяцев текущего года прирост новых участников составил 89%.
Договоры долгосрочных сбережений с «НПФ ВТБ» заключили уже 1,9 млн человек. К программе чаще подключаются женщины — 66% от общего количества участников. При этом мужчины более активно участвуют в программе: их средний счет выше на 13% и составляет почти 150 тыс. рублей. Также они делают взносы чаще: например, в 2026 году мужчины пополнили свои счета в среднем четыре раза за полгода, у женщин – три пополнения.
Источник: ВТБ
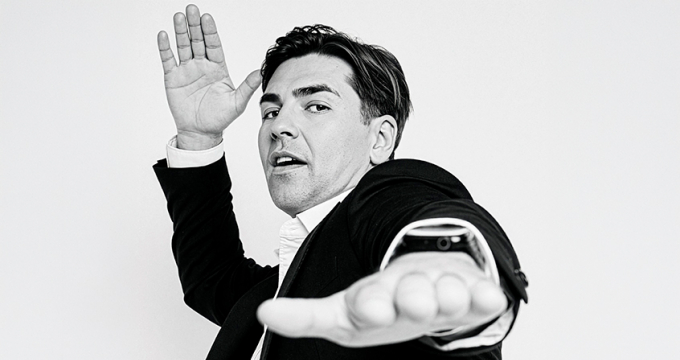 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования