
01.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

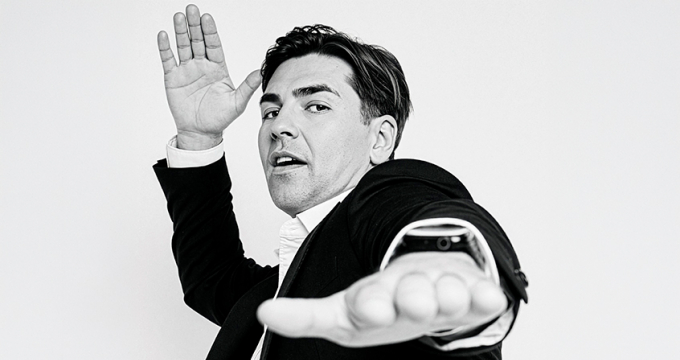
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
Яна Шишкина: Павел, у тебя три профильных диплома: ВШЭ (бренд-менеджмент), Британская школа дизайна (маркетинговая стратегия), РЭУ Плеханова (аналитический маркетинг) плюс MBA. Какие из этих базовых образований сейчас чаще применяешь в повседневной работе? Ты больше стратег или тактик?
Павел Гвоздев: Сложно выделить что-то одно, это все — незаменимые составляющие. MBA дал умение разговаривать с самыми разными людьми на одном языке, научил считать и видеть картину целиком, смотреть шире на происходящее. Это помогает находить нетривиальные решения. Аналитический маркетинг полезен, но считать — это обычная наука чисел, осваивается легко. А вот маркетинговая стратегия в Британской высшей школе дизайна стала для меня откровением. Это насыщенная программа с огромным количеством инструментов, которые экстраполируются вообще на все. Если нет задачи фундаментально «заучиться», то стратегия маркетинга — это школа, которая в первую очередь дает понимание: условное ограничение брифа — это не ограничение, а возможность. Банковский сектор — самая зарегулированная сфера бизнеса. Мы не можем выходить за пределы, всегда должны оставаться в рамках условного брифа. И здесь мне очень помогает инструментарий ТРИЗа — теории решения изобретательских задач, который мы тоже разбирали в Британской школе. Если совсем упростить: когда есть два плохих варианта, мы выбираем третий, лучший. Если вернуться к MBA, то у меня была Высшая школа корпоративного управления в Президентской академии. Это не предпринимательство, а именно «химия» взаимодействия с людьми в корпоративном мире. Два года в одном пространстве с людьми из совершенно разных сфер — это большая школа.
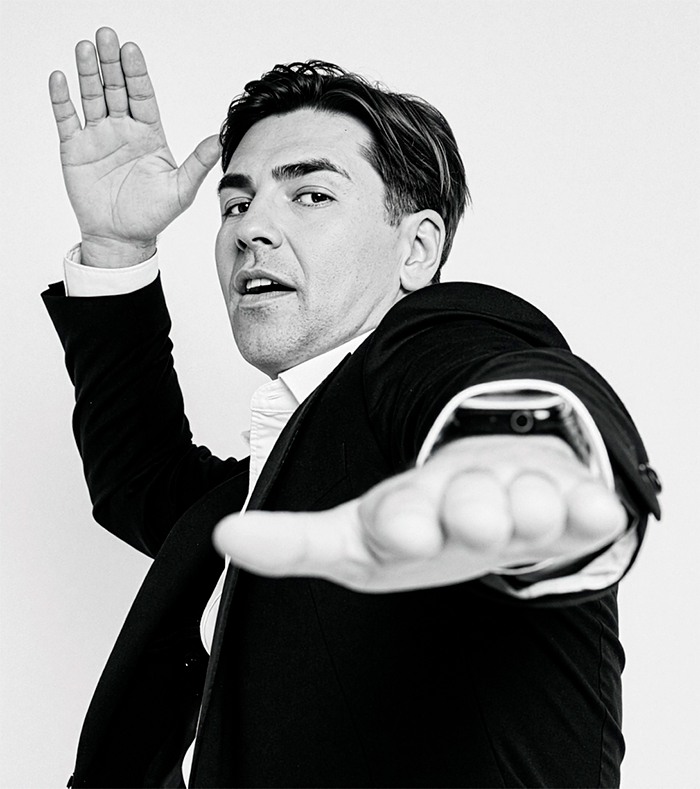
Павел Гвоздев (ТКБ). Фото: ТКБ
Яна Шишкина: Ты говорил, что будущее — за бесшовным клиентским путем. С октября 2024 года многие банки столкнулись с новыми ограничениями в диджитал. Как сейчас выглядит идеальная омниканальная модель для ТКБ, когда «внешние» площадки (соцсети, мессенджеры) становятся все менее надежными, а собственные каналы (приложение, сайт) — более конкурентными?
Павел Гвоздев: Мы пытаемся уходить от понятия «омниканальность». В учебниках и на конференциях это звучит красиво, но в условиях ограниченного ресурса часто сводится к размыванию присутствия по чуть-чуть везде. 41-ФЗ поставил точку в привычной логике, когда сквозные воронки из Telegram, Instagram и других площадок перестали работать. Мы видим, как рекламодатели пытаются находить лазейки — мы этим, конечно, не занимаемся. Крупные официальные игроки идут в VK и в «Макс». Telegram до сих пор актуален — люди продолжают им пользоваться, отток несущественный. Мы перестраиваем логику и пытаемся полностью перейти на Jobs to Be Done (подход, при котором клиенты не покупают продукты, а «нанимают» их для выполнения определенной работы в конкретных обстоятельствах). Рассматриваем клиента не как результат работы канала, а как попадание в жизненный сценарий. Клиенты из разных каналов попадают в разные когорты и там оседают. На первом месте — клиентский сценарий, и только потом — работа канала.
 Рынок надо разделять. Есть ведущие игроки рынка — четыре банка, и есть все остальные. Это разные миры с разными инструментами, возможностями и задачами. Соцсети были и будут мощным каналом коммуникации, однако большие официальные каналы банков все реже отвечают трендам развития социальных медиа, и из-за этого снижается вовлеченность аудитории. Персонализация контента, UGC-форматы, географические и социальные особенности — это все элементы доверия аудитории. В то же время весь банковский рынок борется с неофициальными, самодельными каналами региональных офисов, это общая проблема и большие риски. И до какого-то времени мы не были исключением. Но мы посмотрели в корень проблемы: зачем регионам свои каналы? Для того чтобы эффективнее конкурировать на местах, мы внимательно изучаем рынок, в том числе и глазами сотрудников в регионах. Это настоящая кладезь инсайтов. Мы пошли навстречу сети и перестроили модель управления СММ под наши сегменты.
Мы выявили запрос регионов на быстрые и эффективные средства коммуникации с клиентами. Проанализировали все доступные практики и посмотрели на кейсы смежных отраслей. Так в ТКБ появился проект по региональной локализации СММ. Сформировали видение, построили модель, написали специальный софт. Теперь мы пилотируем платформу, которая позволяет регионам иметь собственные каналы, вести их в контексте географических особенностей. Мы перевернули ситуацию — поставили локальный SMM на службу бизнесу и сделали так, чтобы каналы банка разговаривали с клиентами на их языке с учетом всех региональных особенностей, так мы повышаем доверие аудитории.
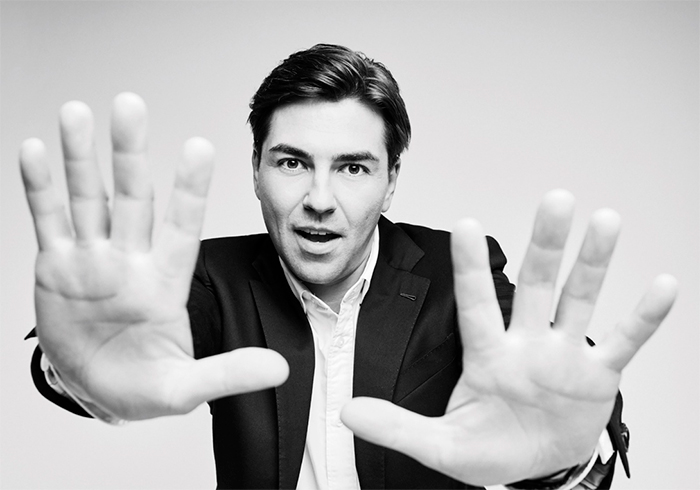
Павел Гвоздев (ТКБ). Фото: ТКБ
Яна Шишкина: Модель, где стирается грань между имиджевой рекламой и перформансом (эта концепция называется брендформанс), уже стала мейнстримом. Какой KPI в этой модели лично для вас является самым честным? Что вы готовы показывать, чтобы доказать эффективность сложных full-funnel-кампаний (с полноразмерной воронкой)?
Павел Гвоздев: Мы анализировали структуру рекламных затрат в 2025 году. 60% всех рекламных бюджетов поделены между имиджем и дейли-банкингом, еще 30% — вклады и чуть-чуть — остальные продукты. 85% рынка — это топ-4 банка, так называемые мейджоры. Средний бюджет на маркетинг мейджора — около 40 млрд рублей, это просто затраты на рекламу. В традиционных каналах мейджоры конкурируют преимущественно друг с другом — разогревают аукционы, и идти в разогретый аукцион по модели мейджора для остальных банков — это отличная возможность просто сжечь деньги. Поэтому у всех остальных участников рынка выход простой — детализированная работа с клиентскими инсайтами, партнерства и тщательный контроль САС. Локальные механики и работа с близкими сегментами, которые банк хорошо понимает. Это всегда интересная задача.
Яна Шишкина: У вас есть собственное платежное решение. Как продвигаете цифровой бизнес?
Павел Гвоздев: Цифровой бизнес в ТКБ — это платежная инфраструктура «ТКБ Пэй» — инструментарий для массовых выплат как физлицам, так и организациям. Здесь у нас есть знаковый кейс — наш давний и важный клиент ресейл-платформа Oskelly. Это очень красивая история, фаундеры — амбициозные ребята — фактически создали новый сегмент рынка в России с нуля. Они стояли у истоков ресейла люкса. Концепция была красивая, но на этапе формирования процесса им потребовалось платежное решение с безопасной сделкой — деньги замораживаются, пока покупатель не подтвердит, что товар его устраивает. Таких решений на рынке не существовало, и ребята искали партнера, но какое-то время безуспешно. Тогда и произошло знакомство ТКБ с Oskelly — мы увидели потенциал в их бизнесе и построили витрину под их модель. Вот так ТКБ поверил в проект и вырастил платформу Oskelly в знакового игрока. Мы использовали концепцию «Клиент как герой». Банк-звезда никому не нужен, нужен банк-помощник. Не так давно мы выпустили большой спецпроект на РБК «От нуля до миллиарда», в котором рассказали, как появился рынок премиум-ресейла, какие были сложности и при чем здесь ТКБ. Мы не рассказываем, как работает шлюз, — показываем на большом и красивом примере.
Яна Шишкина: Почему же все клиенты не ушли в Сбер или «Альфу»? Рынок ведь постоянно перераспределяется.
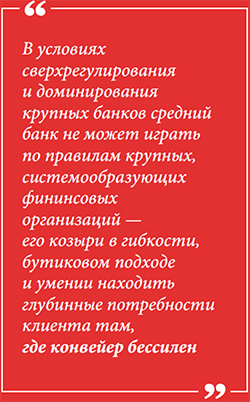
Павел Гвоздев: Из-за контекста рынок сейчас возвращается к модели 2010 годов, когда рекламные инструменты еще не были достаточно развиты и одним из ключевых каналов обогащения клиентской базы розницы был корпоративный бизнес. Но даже в корпблоке у крупнейших банков — это все равно конвейер. Я это называю «налог на масштаб». В среднем банке крупный клиент может быстро оказаться за столом с лицом, принимающим решения, и договориться о по-настощему индивидуальных условиях. Это недешево, не конвейер, но это настоящий индивидуальный банкинг. Именно поэтому модели средних банков часто довольно устойчивы — запрос на бутиковые решения на рынке будут всегда, а затраты несопоставимы с крупнейшими игроками. Здесь есть специфика у маркетинга и коммуникаций, потому что продвижение B2B часто строится на историях успеха. У нас был большой спецпроект по ВЭДу: мы рассказали, как жили предприниматели «до», «во время» и как живут сейчас, как менялась структура трансграничных платежей. В рамках подготовки мы интервьюировали реальных клиентов, и мне очень понравилось резюме одного руководителя крупной IT-компании с большими объемами импорта и, соответственно, с большим запросом на трансграничные платежи: «С банком с бутиковым подходом мне стало легче жить примерно на 30%». Абстрактное значение, но хорошо отражающее нашу ценность.
Павел Гвоздев (ТКБ). Фото: ТКБ
Яна Шишкина: У тебя в подразделении и диджитал, и маркетинг, и пиар? Как в большом охвате не терять нитей?
Павел Гвоздев: Да, у нас в маркетинге три больших подразделения. Вообще, неважно, сколько людей у тебя в подчинении, в науке операционного менеджмента есть правило 5 +/-2. То есть ты можешь эффективно управлять командой от трех до семи человек. Если больше — качество существенно снижается. А в подчинении у этих людей уже есть свои три — семь сотрудников, с которыми они качественно работают. Основная магия — это не играть на всех инструментах сразу, а собрать правильный оркестр, выстроить управляемую структуру и правильно ее мотивировать. Если вы выполнили эту задачу, то у вас не будет проблем. Я видел много разных моделей управления, и мне ближе всего ресурсная модель — это не хантинг высоких компетенций «за дорого», а когда ты находишь человека с горящими глазами и выращиваешь его до необходимого уровня. Как показывает практика, в результате получаются сильные сотрудники с высокой лояльностью. Конкурентам сложнее их перекупить, это человекоцентричный подход. Кстати, с клиентами эта модель тоже работает.
Яна Шишкина: Какой самый нестандартный кризис приходилось разруливать в пресс-службе?
Павел Гвоздев: В стратегии маркетинга мы много внимания уделили антикризисному реагированию. Мы детально прописали все кризисные фреймы и шаги. Есть несколько уровней, в худшем случае подключается рабочая группа с представителями высшего руководства. Самый частый неприятный вариант — когда журналист довольно точно преподносит информацию, но не полностью, из-за этого картина искажается, возникает кризис. Но в объеме четырех тысяч знаков иногда всей картины не описать. Здесь важную роль играет построение бренда в медиа. Нельзя недооценивать пиар в структуре маркетинга. Когда клиент забивает в поиске «ТКБ», он должен увидеть в целом позитив, а любой негатив — закрытым. Работа с кризисом — это не только стремительное реагирование, но и подготовка. Мы системно выстраиваем медиадавление. У нас есть принципы: мы всегда честны и всегда отвечаем. Есть разные школы пиара, большая советская школа не всегда считает важным реагировать, а я считаю — важно всегда. Даже если вышел негатив, задача — как можно быстрее наладить отношения с журналистом. Несколько раз к нам приходили за комментарием по потенциально опасным темами, мы понимали контекст и выстраивали ответ так, чтобы нивелировать негатив. Но если кризис случился — сразу даем ответ в СМИ, скрипты клиентским менеджерам, позицию на сайте и в каналах. Всегда ответ через преимущество для бизнеса: информация соответствует действительности, но фокус смещен с негативного аспекта на нейтральный или позитивный.
Павел Гвоздев (ТКБ). Фото: ТКБ
Яна Шишкина: Как оцениваете эффективность B2B-продвижения?
Павел Гвоздев: Вопрос эффективности коммуникаций при продвижении бизнеса всегда актуален. Мы разработали специальные метрики, которые позволяют нам наиболее эффективно продвигать бизнес. Разделили активности на два стрима: отраслевые мероприятия и информационные кампании. По каждому направлению вывели интегральный показатель — целевое значение, в которое мы должны попасть. Внутри каждого стрима — по несколько форматов активностей с разными весами. Таким образом мы обеспечиваем постоянное равномерное медиадавление. С другой стороны, ввели трехбалльную оценку бизнеса: инициатива не имела пользы — больше не делаем; была полезна — продолжаем; очень полезна — масштабируем. Интегральный показатель заставляет держать темп, а неэффективные форматы отваливаются сами. Четыре квартала работы в этой метрике показали хороший результат — модель отточилась и работает.
Яна Шишкина: Мы с тобой как-то говорили о клиентских мероприятиях, и мне тогда запомнился рассказ о Театре Наций. Что сейчас делаете интересного?
Павел Гвоздев: ТКБ традиционно поддерживает искусство и сотрудничает с театрами. Основа позиционирования бутиковости — это не «дорого и богато», это близкий стиль жизни. В этом случае театр нас и объединяет с клиентами, формирует нашу идентичность, которая понятна. Не так давно провели большое клиентское мероприятие в РАМТе, и, кажется, все предыдущие были именно ради него. Поставили перед собой задачу: не просто мероприятие с фуршетом, а погружение гостей в атмосферу — жизнь и историю одного из старейших театров Москвы. Мы подготовили тематические фотозоны с театральным реквизитом XIX века, экскурсии за сцену, а главное, выбрали правильный спектакль — «Лада, или радость. Хроника верной и счастливой любви» Тимура Кибирова в постановке неподражаемой Марины Брусникиной. Это очень жизненный спектакль, где через историю простой русской деревушки, через судьбы людей и собаки раскрываются важные общечеловеческие ценности — любовь, дружба, верность и смелость. В театре пошли «поперек» логики, создавали атмосферу не «в лоб», а через триггеры второго уровня. На моем опыте это был лучший кейс лояльности, даже самые взыскательные клиенты были в восторге. Мероприятия лояльности — это точки нефинансового контакта. Даниэль Канеман развивает идею о том, что эмоции и интуитивные решения возникают первыми, а рациональный анализ подключается позднее. Мы боремся за формирование эмоциональной связи, ведь без нее банкинг — это просто коммодити.
Павел Гвоздев (ТКБ). Фото: ТКБ
Яна Шишкина: Самая твоя запоминающаяся кампания и незабываемый провал?
Павел Гвоздев: Самая запоминающаяся — первая взрослая кампания в «Уралсибе». Вклад для дачников и пенсионеров. Мы нашли агента влияния — Октябрину Ганечкину, абсолютного лидера мнений для этой аудитории. Ушли от продажи ставки: «Ваши сбережения так же, как растения, растут, если за ними ухаживать». Глубинный инсайт: аудитория недолюбленная, брошенная, ей важно услышать одобрение от того, кому она доверяет. Выстроили мощную дистрибуцию: телереклама, радио и BTL-активности — турне Октябрины по России, встречи с клиентами. Результат: 15 тыс. вкладов от новых клиентов. Если озвучу бюджет — никто не поверит: блестящий кейс с большой добавленной ценностью через маркетинг: клиентский инсайт — правильная аудитория — агент влияния — мощный эмоциональный паттерн и отличный бизнес-результат. Запомнившийся провал — это когда кампания с правильным инсайтом и дистрибуцией запускается без подготовки инфраструктуры. Офисы наполняются людьми, кредитный конвейер «ложится», недовольные клиенты уходят в другие банки. Маркетинг отработал блестяще, а эффект — обратный. Хуже этого ничего нет.
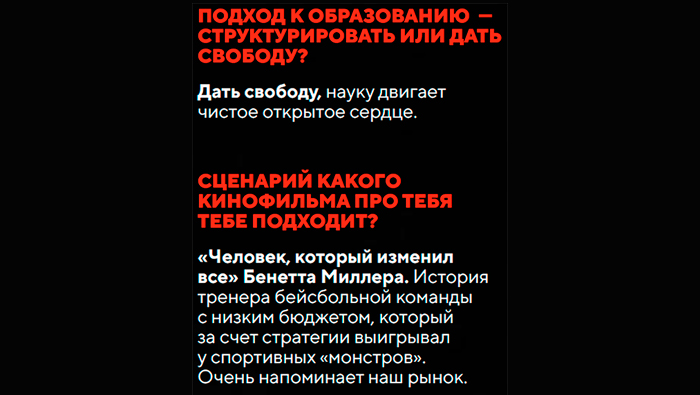
Яна Шишкина: Ты работал в Банке Москвы, ВТБ, Газпромбанке, «Уралсибе», ПСБ, а теперь — в ТКБ. В каждом банке — своя корпоративная культура и свой уровень зрелости маркетинга. Что было самым сложным при переходе в новую структуру? Как быстро ты адаптируешься к новому «генетическому коду» организации?
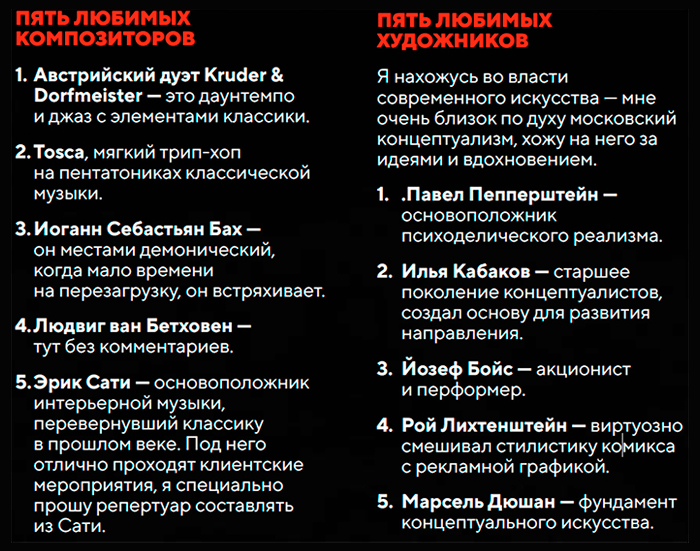
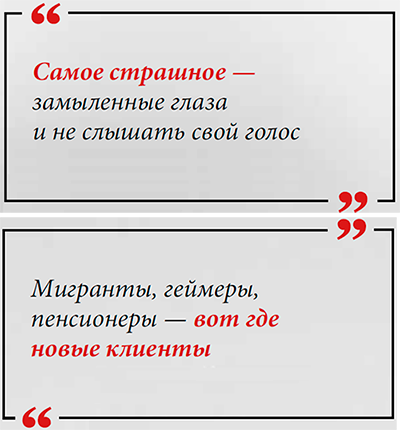
Павел Гвоздев: Корпоративная культура — не проблема, считывается за пару недель. Главное — не потерять себя, не перестать слышать свой голос. Я прихожу как состоявшийся специалист со своим инструментарием. В банках всегда выстроена система сдержек и противовесов, как правило, всегда есть большой исторический бэкграунд. Очень легко деноминировать себя, если включиться в общий нарратив. Но когда приглашают, требуется свежий взгляд. Я каждую неделю на протяжении месяцев вел дневник и записывал: что бы я сделал, если бы пришел прямо сейчас. Мысли сильно трансформировались. Всегда есть устоявшиеся нормы и придуманные ограничения. Очень опасно вовремя не спросить: «А почему так?». Критическое мышление спасает. На программах MBA его хорошо развивают. Именно благодаря критическому мышлению нам удалось полностью перестроить маркетинг и выйти на новый уровень партнерства с бизнес-линиями. Замыленные глаза — самое страшное.
Яна Шишкина: Ты пришел в ТКБ без команды. Это осознанное решение?
Павел Гвоздев: Я несколько раз переходил из банка в банк с командами и считаю, что настоящая суперсила — найти правильных людей. Но всегда есть особенности бизнеса и договоренности. Я уверен в том, что команду необходимо конфигурировать под цели и задачи бизнеса. Как правило, договариваются «на берегу»: команду не забирать. Мне всегда очень везло с руководством, и в ТКБ повезло не меньше. Если когда-то я куда-то уйду и мне понадобятся люди, буду решать вопрос заново — забрать команду было бы просто по-человечески некрасиво. Но, как говорится, кадры решают все. У меня почти год ушел на то, чтобы сформировать зрелую команду. Руководители подразделений пришли с большим опытом, прошли закалку «огнем» и «считали» ДНК банка. Можно с легкостью решать самые амбициозные задачи, если команда правильно подобрана и заряжена. У нас своя корпоративная культура в маркетинге. Основной навык из MBA — делать так, чтобы люди ходили не на работу за деньги с девяти до шести, а болели и переживали за свое дело. Всегда нужна уверенность в людях, а это только опыт и правильные настройки.
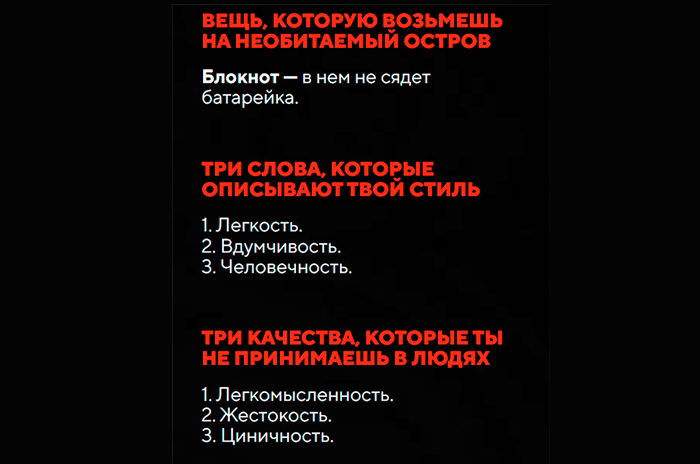
Яна Шишкина: Ты руководил и продуктовым маркетингом, и стратегическим. Какой подход ближе: «Мы создаем продукт и ищем под него аудиторию» или «Мы изучаем аудиторию и под нее строим продукт»? Кто в тебе побеждает: продуктовый маркетолог или стратегический?
Павел Гвоздев: В последнее время я особенно явно наблюдаю общую маркетинговую безыдейность на рынке — одинаковые продукты, ценовая конкуренция, сжимающийся в точку time to market. На фоне ужесточения борьбы за клиента, разогретых аукционов и регуляторных ограничений банки продолжают говорить с людьми на своем языке. Сейчас — тот период, когда человекоцентричность существует только в стратегиях и пока не осознана полностью как мощное оружие привлечения и удержания. Мы работаем над поиском глубинных инсайтов и проекций банковского продукта, которые помогут закрыть выявленные потребности. И да, есть клиентские сегменты, у которых сегодня нет своего банка, а он им на самом деле очень нужен. Например, мигранты: по макропрогнозам, в ближайшие пять лет будет дефицит рабочей силы около 500 тыс. человек ежегодно, и вполне вероятно, мигрантское сообщество будет расти. Это новая клиентская база огромного масштаба. У некоторых банков были попытки работать с этой аудиторией, но нишевого решения по-прежнему нет. Геймеры — тоже огромная и тяжелая аудитория, у них нет top of mind банка. Но у меня в ДНК остается Октябрина Ганечкина, поэтому пенсионеры — тоже сегмент роста. Мы провели исследования и нашли подсегмент «нефинансовых» пенсионеров: они открыты к банкам, но ничего в них не понимают. А ведь это еще и самый незащищенный сегмент — в нем больше всего случаев мошенничества. Сейчас запускаем социальный проект на базе финансовой грамотности, наша задача — сформировать финансовый клуб для пенсионной аудитории с особой атмосферой, очными встречами, обучающими программами и настоящей горячей линией по всем актуальным вопросам. Эта аудитория сразу закрывается, когда чувствует, что ею пытаются воспользоваться, поэтому продажа продукта — вторичная метрика. Первичная — внимание и вовлеченность. Этот сегмент доверяет только сарафанному радио. Им чужд кричащий язык яркого банка, они верят совету «своего» человека.
 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента