13.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Банк - желанный клиент для страховой компании. Однако Bankers Blanket Bond (ВВВ) - специальный полис комплексного страхования банковских рисков, обязательный на Западе, - в России так и не прижился. И все же банки нуждаются как в обычном корпоративном страховании (имущества, транспорта, персонала), так и в страховании специфических банковских рисков. Возможно, в России представление о комплексном страховании банка будет попросту несколько иным, чем на Западе. О вариантах такого комплексного подхода корреспонденту «БО» рассказал заместитель генерального директора компании "Страховой дом ВСК" .
Рекомендации Базельского комитета по банковскому надзору послужили важным стимулом для развития технологий управления рисками. Одной из основных целей положений, изданных этим комитетом в 1988, 1996 и 1999 годах, является систематизация методов оценки и управления рисками, а также идентификация всех источников и видов финансовых рисков.
Впрочем, положения Базельского комитета (он также уделяет большое внимание развитию банками собственных методик оценки рисков) носят рекомендательный характер. В частности, как показывает практика взаимодействия с банками, современные методики построения внутренних рейтингов для оценки кредитного риска могут быть особо востребованы в России в связи с дефицитом внешних рейтингов компаний, публикуемых рейтинговыми агентствами и традиционно используемых на Западе для оценки платежеспособности заемщика.
Отдельного внимания заслуживают технологии управления кредитным риском. Эта составляющая финансовых рисков имеет особое значение для банков, где кредитование клиентов занимает ведущее место в общем спектре операций. Классические западные технологии оценки кредитного риска основаны в том числе на использовании данных внешних рейтинговых агентств и ценах фондового рынка. По понятным причинам именно эти обстоятельства затрудняли использование таких технологий на практике в российских банках. Сейчас уже можно говорить об изменении ситуации к лучшему. Во-первых, это связано с внедрением технологий внутреннего рейтингования заемщиков. Разработаны и успешно апробированы на практике (например, в МДМ-банке) методики присвоения внутреннего кредитного рейтинга на основе анализа финансовых показателей заемщика и экспертных оценках (без использования цен фондового рынка), что позволяет рейтинговать как открытые компании, так и компании, не выпускающие акции. Во-вторых, разработаны дифференцированные подходы к оценке кредитного риска портфелей крупных, средних и мелких заемщиков. Уникальность адаптированных методов моделирования изменения кредитного рейтинга заемщиков во времени заключается в отказе от использования истории изменения кредитного рейтинга как одного из дефицитных информационных ресурсов. Это позволяет успешно использовать адаптированные методы в российских условиях. Методы были отработаны и сопоставлены с классической моделью CreditRisk+ и дали идентичные распределения кривой потерь для идентичных начальных данных.
Важным вопросом кредитного риск-менеджмента является вопрос о вкладе каждого заемщика в капитал под риском (CAR), который приходится на данный портфель. Зная величину части CAR, доставшуюся заемщику, можно вычислить рентабельность его в портфеле с учетом риска (показатель RAROC). Адекватное распределение CAR, получаемое с помощью современных методов, важно еще и потому, что позволяет выявить заемщиков, являющихся источником наибольшего риска.
В арсенал современного риск-менеджера входят многочисленные модели количественной оценки риска, методы хеджирования и оценки чувствительности портфеля. С точки зрения конечного результата - обеспечения устойчивости финансовой организации, особое место среди методов управления рисками занимают методы оценки возможных максимальных потерь (VaR). Ценность этих методов состоит прежде всего в том, что они дают в распоряжение риск-менеджера информацию, позволяющую определить необходимые объемы резервирования капитала для покрытия возможных убытков, связанных с неблагоприятным изменением рыночной ситуации.
Вычисление величины потерь осуществляется различными методами, среди которых параметрический (Risk Metrics), метод исторической симуляции и метод симуляции Monte Carlo. (В отличие от метода исторических симуляций в последнем изменения цен активов генерируются псевдослучайным образом в соответствии с заданными параметрами распределения - например, математическим ожиданием М и среднеквадратическим отклонением s.)
Каждый из методов имеет свои достоинства и недостатки. С точки зрения производительности наиболее эффективен параметрический метод, использование которого требует наличия исторической базы риск-факторов. Компания Risk Metrics обеспечивает доступ к такой информации только по западным рынкам, что существенно ограничивает использование этого метода в России. Вместе с тем работа по накоплению базы данных риск-факторов по инструментам российского финансового рынка ведется уже более 3 лет. Благодаря этому сегодня уже есть данные об исторической волатильности и корреляции с индексом РТС по акциям более чем 100 российских эмитентов.
Одним из наиболее распространенных в России методов управления рисками является контроль лимитов. Если говорить об эффективности технологии этого контроля, то необходимо обратить внимание на следующие моменты: гибкость структуры лимитов, адекватное формирование лимитируемой величины с учетом всех факторов риска и интеграция процедуры контроля лимитов в общий процесс обработки трансакций. Эффективность системы контроля лимитов напрямую зависит от того, насколько актуальна и полна информация, используемая для расчета лимитируемой величины. Так, при контроле лимита на контрагента необходимо учитывать весь спектр банковских операций, на результат которых способно повлиять банкротство контрагента. К числу таких операций относятся и сделки с контрагентом на финансовых рынках, розничные кредиты, выдаваемые контрагенту, покупка ценных бумаг, эмитируемых контрагентом, залоговые операции с бумагами контрагента и другие.
Важным аспектом системы контроля лимитов является ее интеграция в общий технологический процесс обработки трансакций. Факт нарушения лимита может быть установлен на различных этапах обработки трансакций. Поэтому процедура контроля лимитов должна быть организована в виде технологического процесса в реальном масштабе времени (с возможностью дифференциации по типам финансовых операций). Существуют два принципиально различных подхода к организации контроля лимитов: запретительный и разрешительный. При реализации первого принципа операции, не подпадающие ни под один из установленных лимитов, запрещены, остальные операции разрешены в пределах установленных лимитов. Реализация второго принципа налагает определенные ограничения на некоторые операции (лимиты), остальные операции разрешены в неограниченном объеме. Выбор принципа построения системы лимитов отражает стратегию банка и уровень приемлемого риска.
С помощью стресс-тестирования банк решает две важные задачи: оценку размера убытков по портфелю при экстремально неблагоприятном развитии событий и оценку качества собственной методики управления рисками. Для эффективного решения этих задач принципиально важной представляется возможность не только тестирования на исторических данных, но и создание (для последующего тестирования) произвольных многомерных сценариев изменения рыночных факторов во времени. Прежде всего потому, что для каждого банка в силу специфики инвестиционной стратегии и структуры портфеля "экстремально неблагоприятный сценарий" может быть свой. Для одних банков наиболее критичным может быть обвал цен на нефть, для других - повышение ставок МБК. Стресс-тестирование необходимо не только для оценки величины убытков в экстремальной ситуации, но и выработки плана адекватных действий по устранению негативных последствий такого развития событий. Это полностью соответствует подходу ЦБ РФ, который планирует в ближайшем будущем сделать стресс-тестирование обязательным для российских банков.
Процесс управления рисками может быть эффективным только в том случае, если он интегрирован в общую технологию проведения операций в банке. Другими словами, он должен быть составной частью процесса обработки трансакций (STP). Естественно, для каждого типа операций могут быть предусмотрены свои процедуры формирования рисковой позиции, формирования резервов и контроля лимитов. Например, брокерские операции не включаются в рисковую позицию банка, а операции с клиентами на основе заявок могут предусматривать дополнительный контроль достаточности средств на клиентском счете. Результаты любой проверки лимитов, проверки достаточности обеспечения и других операций по управлению риском находят отражение в статусах трансакции в режиме реального времени. Такой подход делает возможным маршрутизировать трансакции по этапам обработки в зависимости от результатов предшествующих операций. Так, например, сделка, не прошедшая лимит, не может быть передана в бэк-офис для последующей обработки и исполнения обязательств.
Технологии сквозной обработки трансакций (STP) получили в последнее время значительное развитие. Сегодня их разделяют на внутренние технологии STP, ограниченные операциями по обработке трансакций, выполняемыми внутри банка, и внешние (глобальные) GSTP, обеспечивающие взаимодействие с внешними системами, участвующими в обработке трансакций. Наибольшая эффективность достигается при внедрении глобальных технологий сквозной обработки, включающих взаимодействие с внешними системами, участвующими в технологическом процессе. В качестве таких систем выступают депозитарии, расчетные палаты, внешние трансакционные системы и другие. Преимущества глобальных систем сквозной обработки с точки зрения управления рисками очевидны. Интеграция с внешними трансакционными и платежными системами позволяет в режиме реального времени получать информацию относительно исполнения обязательств и таким образом адекватно идентифицировать рисковую позицию в любой момент времени. Практика решения локальных задач по управлению рисками с помощью изолированных или частично интегрированных автоматизированных систем не позволяет достичь необходимой эффективности. Современная система управления рисками - это сложный механизм, обеспечивающий оперативный сбор данных из разных источников, использующий адекватные математические модели оценки рисков и отлаженные технологии сквозной обработки трансакций. Внедрение именно таких комплексных систем в современном банке способно обеспечить достижение главной цели - эффективного контроля и управления финансовыми рисками во всех их проявлениях.
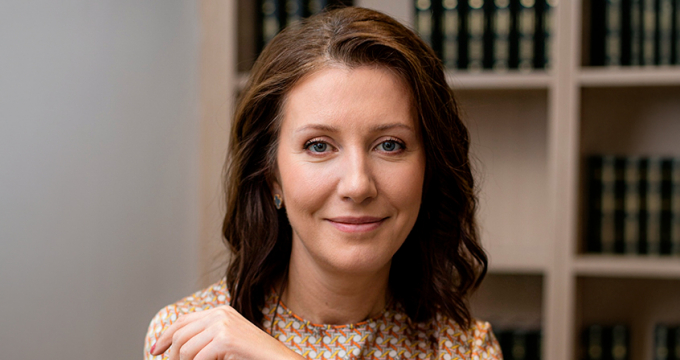 Мы сделали лучший семейный банк
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет