
01.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

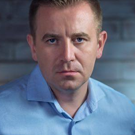
Яков Миркин (справа), известный российский экономист, заведующий отделом международных рынков капитала ИМЭМО РАН, рассказал Роману Давыдову, основателю Skolkovo Private Banking & Wealth Management Club об особенностях поведения состоятельных людей в России при управлении капиталами

Фото: Михаил Бибичков / «Б.О»
Роман Давыдов: Яков Моисеевич, предлагаю поговорить о состоятельных людях, так называемых хайнетах [High Net Wealth Individual, HNWI, — Ред.), имеющих свободный капитал 1–30 млн долларов и выше. Сколько таких в России?
Яков Миркин: Согласно исследованиям консалтинговой компании Capgemini, таких людей в России в 2008 году насчитывалось 97 тыс., в 2013-м — 160 тыс., в 2016-м — 182 тыс. Для сравнения: в 2016 году хайнетов в Германии было 1,28 млн, во Франции — 580 тыс., в Великобритании — 570 тыс., в маленькой Швейцарии — 360 тыс., в Италии — 250 тыс., в Нидерландах — 230 тыс., в Испании — 200 тыс., в США — 4,8 млн. С кем еще сравнить? В Бразилии — 165 тыс. хайнетов. Во многовековом шумном Китае — 1,1 млн.
Короче говоря, мы находимся между Бразилией и Испанией, и это похоже на правду. С конца 1990-х годов глобальные инвесторы нас приравнивают к Бразилии. Курсы российского рубля и бразильского реала, акций в Москве и Сан-Паулу многие годы связаны с корреляцией выше 0,9. Давно пишутся академические статьи на тему «Россия, как Бразилия»1. У нас очень похожи модели «коллективного поведения» людей.
Роман Давыдов: Каким может быть межстрановое сравнение поведенческих особенностей клиентов сегмента wealth management?
Яков Миркин: При схожих профилях риска, доходности, налогового и административного бремени люди ведут себя примерно одинаково, несмотря на различия в традициях, религиях, способах жить. Еще в середине 2000-х годов подмечено сходство решений состоятельных людей, проживающих в России, Латинской Америке и на Ближнем Востоке.
К примеру, доля находящегося в офшорах имущества состоятельных людей, проживающих в Африке, — 75%, на Ближнем Востоке — 70%, в Восточной Европе (прежде всего в России) — 65%, в Латинской Америке — 60%, в Азии (без Японии) — 30%, в Западной Европе — 25%, в Японии — 3%, в Северной Америке (США, Канада) — 3%1.
Действительно, как это началось в начале 1990-х годов на Кипре, так и продолжается. Несмотря на все внешние и внутренние строгости в налогообложении и регулировании, возникшие после кризиса 2008-2009 годов, и опасения быть раскрытыми в связи с программами обмена информацией и журналистскими утечками, российские деньги все равно находятся в офшорах.
Сегодня нет внятной российской аналитики, как ведут себя те, «кому за пару миллионов», но зато она есть по странам-аналогам — по Ближнему Востоку, например. И в ней находишь много знакомого. Состоятельные люди на Ближнем Востоке (обладающие от 7–10 млн долларов и выше) 60–70% семейных активов хранят вне финансовых институтов, а 30–40%2 — в банках и иных финансовых институтах.
Если принять за 100% активы вне банков, то из них 10% — наличность в любой форме, 40% — доли и участие в семейном бизнесе, 20% — земля и недвижимость ( том числе за рубежом), 30% — «альтернативные» инвестиции, зачастую связанные с увлечениями (ювелирные украшения, драгоценные камни, золото в ликвидной форме, предметы искусства, автомобили, домашние животные и т.п.).
Теперь примем за 100% эти самые активы в банках или у иных финансовых посредников. Напомним, дело происходит на Ближнем Востоке, а может быть, и в России. В местных банках обычно держат 40% таких активов (чтобы покрыть ежемесячные расходы, иметь запас ликвидности у себя дома, извлечь выгоду из высокой доходности на локальном рынке, спекулировать лично, получить удовольствие, поиграть, сбросить стресс). А в офшорных банках и у других финансовых посредников — остальные 60% активов.
Есть еще одно измерение — как эти вложения в банки (неважно, в офшорах или у себя в стране) распределены по инструментам и по уровню рисков. Депозиты — 35%, инструменты с фиксированной доходностью — 10%, вложения, связанные с недвижимостью, — 10%, дальше по мере нарастания рисков: 15% — совместные фонды, 25% — акции, 5% — альтернативные инвестиции во всей их красе (private equity, хедж-фонды, структурированные продукты, трасты с рискованными активами и т.п.).
Роман Давыдов: Как изменилась картина офшоризации российской экономики с учетом возросших регуляторных требований, программы деофшерзации и вступления в действие CRS — стандарта обмена налоговой информацией?
Яков Миркин: Нет статистики, которая разделила бы семейные и корпоративные деньги. Часто они переплетены и, по сути, являются одними и теми же. В любом случае, при всех особенностях частного (некорпоративного) поведения статистика, показывающая, куда, в какие юрисдикции идут частные инвестиции из России, должна дать ответ на этот вопрос (см. справку).
Очевидно, что, как ни боролись с офшоризацией, Кипр сохранил и даже увеличил свое значение и в прямых, и в портфельных инвестициях. Усиление финансового регулирования привело к тому, что сжались островные офшоры (за исключением Кипра) и, как и следовало ожидать, быстро выросла роль «цивилизованных офшоров» — европейских стран, которые себя офшорами не признают, но, по сути, ими являются (Нидерланды, Люксембург, Швейцария, Ирландия). Российские капиталы покидают страны англосаксонской модели (именно там они сегодня имеют наибольшие проблемы), но с благодарностью начинают переливаться в страны, спокойно или даже тепло к ним относящиеся (например, Австрию, Испанию).

Фото: Михаил Бибичков / «Б.О»
Как бы ни ужесточалось регулирование, природа инвестиций из России (и в Россию тоже) остается неизменной. 75–80% денежных потоков и накопленных запасов инвестиций связано с офшорами, даже если они скромно называются странами «с пониженным уровнем налогообложения». Сверхсостоятельные владельцы семейных капиталов по-прежнему мыслят офшорами, пусть и более «цивилизованными», не прячущимися на островах. Кипр, Люксембург, Ирландия — путеводные звезды для российских капиталов.
Роман Давыдов: Какие новые продуктовые направления можно наблюдать в сфере wealth management c учетом общемировых тенденций в сфере обслуживания и страновых особенностей?
Яков Миркин: Все очень просто. Для состоятельных людей есть неприятный тренд — последовательное снижение уровня ссудного процента. Дошло до того, что отрицательный реальный процент считается нормой.
Еще одна неприятность для семейных состояний — изменение самой концепции финансового посредничества. Мы привыкли к тому, что средства клиентов берутся банками или иными финансовыми институтами для того, чтобы их «вырастить», сохранить, получить доход. Сегодня в ходу другие идеи — клиентам оказывают услугу по хранению ликвидности. Здесь и речи быть не может о доходе, наоборот, — сами клиенты должны платить банкам за то, что их ликвидность находится в безопасном месте и всегда готова к использованию.
В долговременной перспективе исчезает возможность быть рантье. Становится труднее во время кризисов уходить в инструменты с фиксированной доходностью, потому что она очень низка.
Из этого с очевидностью следует, что именно будет происходить в области управления состояниями. Вместе с ростом аппетита к доходности инвестиции смещаются в сторону более рискованных. Они тщательно огибают зарегулированные области (например, после кризиса 2008-2009 годов в большой степени замороженным, ограниченным в росте оказался рынок деривативов).
Куда же они смещаются? В сторону «мыльных пузырей», подогреваемых кусков финансового рынка (пример — рынок акций США). В сторону финансовых инноваций (пример — криптовалюты и финансовые активы, на них основанные). В сторону развивающихся рынков (emerging markets), где выше риски и доходность, поближе к кэрри-трейду и другим спекулятивным стратегиям (пример — финансовый рынок России). В сторону альтернативных инвестиций, обслуживающих ту область реальной экономики, которая относится к сверхбыстрому росту технологий.
Наконец, при переходе глобальной экономики к циклическому росту, к среднесрочному ослаблению доллара США по отношению к евро и, на этой основе, к повышению цен товарных активов возникает аппетит к вложениям в золото, в товары (портфели из нефти, металлов и т.п. на рынках деривативов), в недвижимость, то есть в более сложные продуктовые сегменты (например, рынок предметов искусства, редких драгоценных камней и т.п.), как это было в 2000-х годах. На растущих рынках хорошо себя чувствуют структурированные продукты, основанные на оптимизме инвесторов, который хорошо продается.
Беседа состоялась 4 мая 2018 года в ИМЭМО РАН
Направление движения частных инвестиций из России, 2009–2016 годы
|
Страна |
Накопленный запас прямых инвестиций из России, % |
Накопленный запас портфельных инвестиций из России, % |
||
|
2009 |
2016 |
2009 |
2016 |
|
|
Кипр |
39,6 |
42,4 |
7,3 |
7,6 |
|
Британские Виргинские острова |
11,0 |
11,4 |
5,5 |
0,3 |
|
Джерси |
0,1 |
0,1 |
0,3 |
2,2 |
|
Гибралтар |
3,8 |
0,0 |
0,3 |
– |
|
Багамы |
1,3 |
2,0 |
– |
– |
|
Каймановы острова |
1,1 |
0,5 |
0,2 |
0,3 |
|
Бермуды |
0,7 |
0,6 |
0,2 |
– |
|
Итого по островным офшорам |
57,5 |
56,9 |
13,9 |
10,4 |
|
Нидерланды |
8,1 |
16,1 |
8,9 |
7,1 |
|
Люксембург |
4,9 |
– |
27,6 |
33,6 |
|
Швейцария |
2,5 |
5,3 |
– |
0,3 |
|
Ирландия |
0,2 |
– |
23,9 |
29,0 |
|
Итого по европейским «офшорам» |
15,7 |
21,4 |
60,4 |
69,9 |
|
Австрия |
2,0 |
6,5 |
– |
0,6 |
|
Испания |
1,0 |
1,9 |
– |
– |
|
Германия |
2,4 |
2,3 |
2,6 |
2,1 |
|
Великобритания |
3,4 |
2,6 |
3,9 |
3,1 |
|
США |
3,5 |
2,6 |
11,0 |
5,0 |
 Приключение итальянца в России…
Фердинандо Пелаццо, глава Представительства УБИ Банка (UBI Banca, Итальянская Республика) в Москве, рассказал Роману Давыдову, основателю Skolkovo Private Banking &Wealth Management Club, о своем взгляде на становление и развитие российской банковской системы, о формах и новых направлениях премиального банковского обслуживания, а также о развитии российско-итальянского предпринимательства
 Кадров много, банков мало
В связи с регулярными отзывами лицензий у кредитных организаций за несколько лет работу потеряли 140 тыс. работников банковской отрасли. О том, как молодым специалистам конкурировать с опытными банкирами, а последним, в свою очередь, сохранить конкурентоспособность на кадровом рынке с учетом новых тенденций и повышающихся требований со стороны работодателей, Роману Давыдову, основателю компании DAVYD.Consulting, рассказал директор Банковского института Высшей школы экономики Василий Солодков
 Наши преимущества там, где конвейер бессилен
Как превратить пенсионеров в амбассадоров через MLM-механики и почему мигранты и геймеры остаются без банка мечты? Глава маркетинга ТКБ Павел Гвоздев — о гибкости, критическом мышлении, бутиковом подходе, кризисе банковской идеи, эмоциональном банкинге и умении вовремя спросить: «А почему так?»
 Кредитовать малый бизнес нельзя дорого
Вместе с выдачами растет и проблемная задолженность — повод поговорить о том, почему привычная PDL-модель плохо переносится в кредитование бизнеса. Предпринимательское микрофинансирование растет на фоне охлаждения потребительского сегмента
 АОИП участвует в создании цифровой экосистемы участников индустрии здоровья
Основным направлением работы АОИП станет интеграция в платформу инструментария инвестиционных платформ, который позволит привлекать финансирование для развития проектов в сфере медицинской инфраструктуры, технологий и оборудования