22.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Мне кажется, что озабоченность Банка России состоянием активов коммерческих банков иногда принимает чрезмерно мелочные, не всегда понятные формы
Речь, конечно, о новациях в расчетах достаточности капитала, создании резервов под кредиты и о повышающих коэффициентах. Но для меня, например, остается непонятным, почему для стратегических предприятий повышающий коэффициент можно не применять, а для остальных — нужно? Они ведь стратегические не потому, что финансово устойчивые, а потому что наша власть считает, что в них нет места для иностранного капитала. Риски их кредитования, может быть, даже больше, чем риски менее политизированных заемщиков.
Еще мне непонятно, почему предлагается использовать повышающий коэффициент для недвижимости, сдаваемой в аренду? Какие здесь риски, если она переоценивается каждый год по рыночной стоимости и при этом еще приносит доход?
Озабоченность ЦБ состоянием активов банков иногда принимает чрезмерно мелочные, не всегда понятные формы
Аналогичная история с ценными бумагами. Я уже говорил, что считаю абсолютно нелогичной позицию ЦБ по поводу кредитования под залог ценных бумаг или средств, находящихся у банков в доверительном управлении, при условии, что эти средства не называются, например, гарантийным депозитом. Тогда после моего выступления вроде бы ЦБ согласился подумать. Пока еще думает. Но ситуация-то усугубляется! Мы же с вами понимаем, что эти критерии достаточно формализованы, и по ним под сомнительную ссуду может попасть компания, которая имела на протяжении какого-то времени убытки. Но мы-то их кредитуем под ценные бумаги, которые с дисконтом перейдут в залог и обеспечат или весь кредит, или, по крайней мере, значительную его часть. Почему для этого актива надо использовать повышенный в 1,5 раза коэффициент при расчете Н1?
Мы много раз ставили вопрос, касающийся общения банков с разными третьими силами. Вот мы, сравнительно небольшой банк, получаем бесчисленное количество предписаний: дать информацию по этому клиенту, сообщить о таких-то счетах, о таком-то движении средств, что-то арестовать и т.д. Но надо же понимать, что банковский бизнес — это не конец 80-х или начало 90-х, когда там была высочайшая прибыльность. Активы, которые приходятся на одного банковского работника в России и в других странах, отличаются на порядок. Потому что мы вынуждены содержать огромное количество людей, которые вместо банковских операций занимаются написанием бесчисленного количества бумаг в отношении любопытствующих органов. Пусть тогда они за это заплатят! Хотя бы по себестоимости, мы даже еще НДС с этого заплатим.
По материалам выступления на съезде XXII съезде АРБ 5 апреля 2012 года
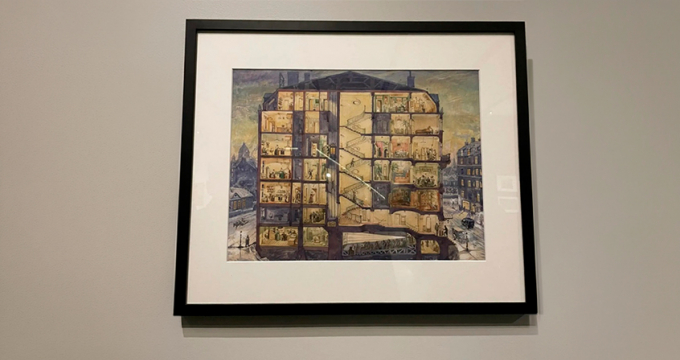 Память как долгосрочный актив
Вчера вечером в Музее русского импрессионизма прошел закрытый предпоказ выставки «Время музейных поэтов. Вадим Знаменов и его Петергоф» — совместного проекта с музеем-заповедником «Петергоф». ОТП Банк собрал на вечере своих друзей и партнеров, чтобы вместе вспомнить легендарного музейщика, полвека отдавшего восстановлению императорской резиденции
 Секьюритизация: потолок далеко
Объем рынка секьюритизации в России в 2025 году достиг исторического максимума — 1,1 трлн рублей, однако проникновение в ипотечный портфель составляет лишь около 8%. О том, что будет драйвером роста в ближайшие три года и какие неипотечные активы готов упаковывать ДОМ.РФ, шеф-редактору «Б.О» Павлу Самиеву рассказал Иван Ларионов, заместитель председателя правления ДОМ.РФ Банка
 Состоятельному клиенту нужен не продукт, а человек, решающий задачу
О том, как меняются запросы состоятельных инвесторов, почему персональный менеджер остается важной частью private-сервиса и какие инвестиционные подходы сегодня востребованы у клиентов, рассказал директор департамента по работе с ключевыми клиентами компании «Цифра брокер» Никита Гришунин