




30.10.2026

- FinRegulation
- Особое платежное мнение
16.07.2024FinRegulation, FinSecurity, FinTech, Аналитика
Особое платежное мнение
Аналитический доклад Банка России о развитии платежного рынка содержит предсказуемые (но от этого не менее ценные) идеи регуляторных, инфраструктурных и продуктовых новаций. Между строк читается стремление регулятора оставаться на рыночном поле в качестве «играющего тренера», прежде всего через дочернюю НСПК. Насколько по душе такое амплуа «полевым игрокам» — участникам финансового рынка?
Наиболее интересный раздел в аналитическом докладе «Цифровизация платежей и внедрение инноваций на платежном рынке», опубликованном Банком России 5 июня 2024 года, — «Основные направления развития платежных сервисов в НПС». Вероятно, этот раздел станет базисом новой стратегии развития национальной платежной системы, о которой упоминается в релизе. Выделено шесть основных взаимосвязанных пунктов развития; еще несколько важных тем, в том числе кибербезопасность и применение ИИ, упомянуты в «иных мерах».
Не буду утомлять пересказом документа, который наверняка многие изучили и даже направили регулятору свои комментарии и предложения. Лучше обращу внимание на разговор, который произошел в начале июля на сессии «Развитие платежной инфраструктуры: новая стратегия» Финансового конгресса Банка России в Санкт-Петербурге. В финале сессии, первый заместитель председателя Банка России Ольга Скоробогатова выделила пять актуальных задач платежной индустрии:
- открытые API: «…для того чтобы нам строить партнерство внутри и делать новые трансграничные схемы, [нужны] API и интероперабельность. Причем между разными игроками: крупными и мелкими, мелкими и мелкими, и так далее. И я рассчитываю, что до середины следующего года мы сделаем много реальных “пилотов”, чтобы понять, как двигаться дальше»;
- цифровой рубль: «здесь мы больше идем от потребителя. И спасибо коллегам, которые как раз “глазами потребителя” нам направляют запросы»;
- универсальная инфраструктура: «…это надо делать, чтобы убрать издержки для участников рынка, но дать возможность конкурировать своими сервисами в открытом пространстве»;
- легкие лицензии: «тема, конечно, больше касается финтеха и небольших игроков, но для нас как Центрального банка она крайне важна — это как раз легкие лицензии. …Я считаю, что нам очень важны и нужны много участников, хороших и разных. В этом наша гибкость, наша сила и действительно наше умение как страны противостоять самым сложным вызовам»;
- cкорость: «…скорость вывода сервисов, скорость реакции на клиента, скорость взаимодействия наших инфраструктур и систем и, вообще, скорость, которую мы должны обеспечить для человека, чтобы для него это было обычной, удобной жизнью, а не какими-то трудностями».
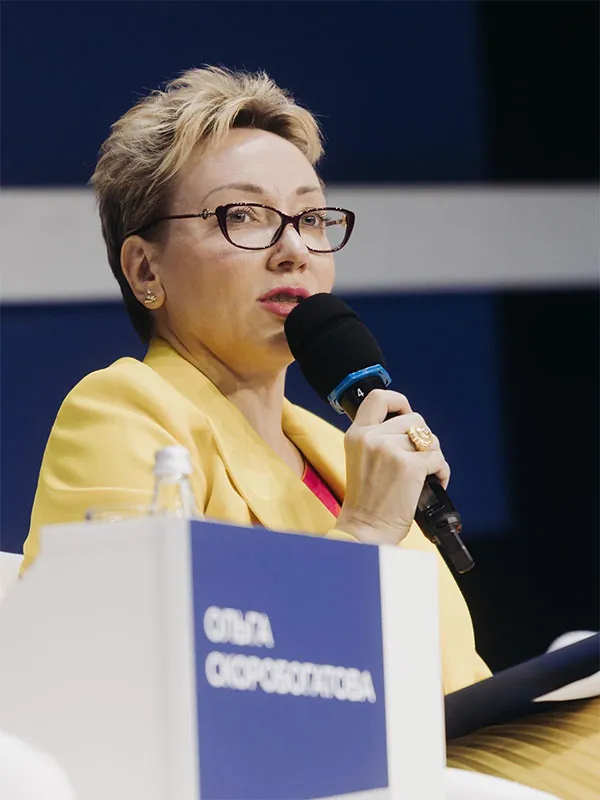
Ольга Скоробогатова (Банк России). Фото: Финконгресс ЦБ
Насколько гармонируют эти приоритеты с интересами участников рынка? Не являются секретом опасения банков по поводу внедрения цифрового рубля, связанные с ухудшением ликвидности и миграцией клиентов в плоскость прямых отношений с Центробанком. Впрочем, участие банков в пилотировании цифровой нацвалюты не выглядит принудительным.
Появление новых финтехов (инициативы по открытым API и «легким» лицензиям), кажется, банки не пугает. Участвующий в дискуссии Вадим Кулик, заместитель президента — председателя правления Банка ВТБ, озвучил оригинальную концепцию «медведи и пчелы». Условно, это крупные банки и мобильные финтех-компании, партнерство которых в нынешних условиях может быть весьма успешным. Впрочем, у «финтех-пчел» свой взгляд и свои опасения. «…Рынок сейчас проходит принципиально важную трансформацию… и это не может не вызывать беспокойство у финтеха… Мы видим укрупнение, мы видим… что рынок превращается в конкуренцию крупных экосистем — проприетарных, достаточно закрытых, и мы туда хотим… Глобальный опыт показывает, что в мире сейчас выигрывают широкие партнерства, а не вертикально интегрированные крупные агенты», — сказал генеральный директор Mandarin.io Алексей Толстик.
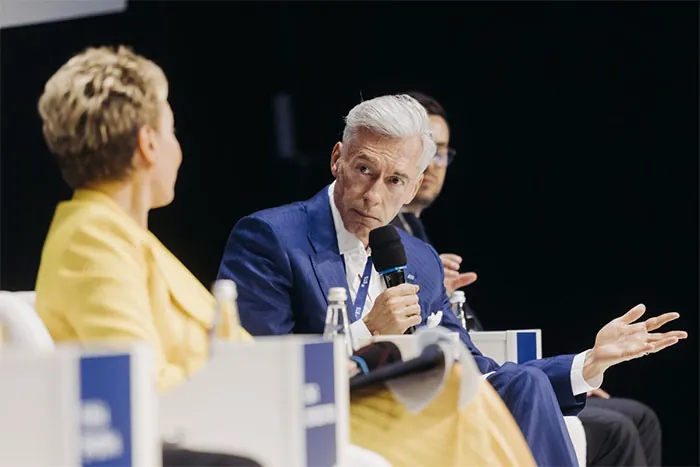
Вадим Кулик (ВТБ). Фото: Финконгресс ЦБ
Одним из кейсов такого сотрудничества могут стать трансграничные платежи — действительно больная тема отрасли, которая не раз поднималась во время дискуссии. Собственно, она же выделена в числе шести основных направлений развития НПС, В докладе ЦБ перечислены такие мероприятия, как развитие функционала Системы передачи финансовых сообщений Банка России (СПФС) и СБП, активизация международного сотрудничества. В частности, прорабатываются концепция наднациональной расчетной платформы BRICS Bridge, совместимой с национальными RTGS- и CBDC-системами, гармонизация технологических и надзорных стандартов.
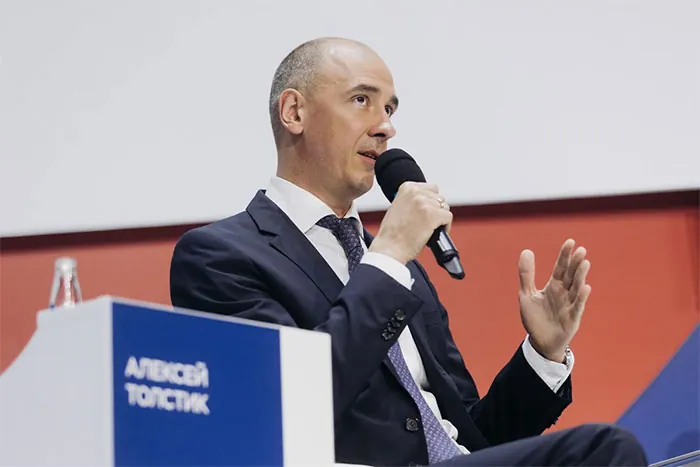
Алексей Толстик (Mandarin.io). Фото: Финконгресс ЦБ
Но вернемся к противоречиям. Здесь главная интрига сезона связана с пунктом «Универсальная инфраструктура». Вокруг концепции единого платежного QR-кода разгорелись нешуточные страсти. Идею создания универсально платежного инструмента предложил регулятору банк ВТБ на форуме Finopolis в ноябре 2023 года (эта версия взята из релиза банка). В июне этого года банки приступили к пилотированию универсального платежного QR-кода, в числе первых были собственно ВТБ и банк «Синара». На Финансовом конгрессе ЦБ генеральный директор НСПК Дмитрий Дубынин поделился статусом проекта: «В настоящее время в проекте участвует 15 банков. На этой неделе стартовал новый этап “пилота”, в рамках которого девять первых банков-участников обеспечили возможность покупателям оплачивать товары и услуги с помощью универсального QR-кода в более чем 800 торгово-сервисных предприятиях страны». Однако существует особое платежное мнение. Крупнейший российский банк несколько лет развивает собственное семейство платежных сервисов SberPay, включающее оплату по QR-коду. Более того, система QR-платежей Сбера стала мультибанковской — к ней подключилось уже 16 банков-партнеров. По сообщению пресс-службы банка, с начала года обороты по платежам и количество транзакций с помощью QR-кодов у партнеров Сбера выросли в 2 раза, а в конце июня крупнейшие банки — Сбер, Т-Банк и Альфа-Банк, — объединились в некий консорциум, который намерен реализовать и продвигать на рынок свою версию единого QR-кода как альтернативу СБП.
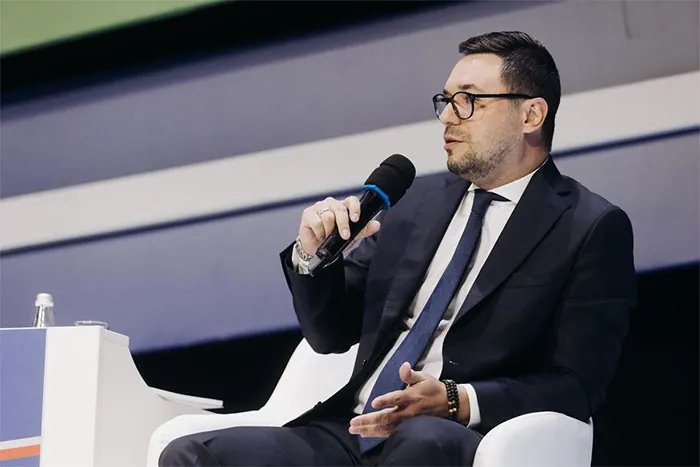
Дмитрий Дубынин (НСПК). Фото: Финконгресс ЦБ
Такая инициатива выглядит не просто конкурентными маневрами, а откровенной фрондой к позиции регулятора. Причем любопытны не только факт проявления подобной самостоятельности банков — на грани нелояльности, но и готовность крупных игроков договариваться и реально включаться в сотрудничество. 10 лет назад представить такое было немыслимо.
Вероятно, подобные сценарии могут развернуться вокруг «универсализации» Pay-сервисов бесконтактной оплаты (их обзор читайте в этом номере «Б.О») и перспективной технологии биометрических платежей. «Сейчас мы проводим пилотный проект с рядом банков по внедрению биоэквайринга. В планах — до конца июля подготовить и настроить инфраструктуру на стороне НСПК для запуска платформы. В результате мы должны получить оптимальный сценарий, когда каждый человек сможет оплачивать покупки “лицом”, независимо от того, клиентом какого банка он является и через чей терминал проходит операция», — рассказал Дмитрий Дубынин на Финансовом конгрессе Банка России, сразу подчеркнув важность унификации сервиса.
Если эксперименты с «официальной» версией только стартовали, то биометрический сервис Сбера «Плати улыбкой» доступен уже на более 600 тыс. терминалов банка. Услугу подключили 30 млн клиентов, правда, их активность пока невысока: с начала года прошло 5,2 млн оплат. Пожелает ли Сбер по доброй воле переводить на чужие «универсальные рельсы» свои биометрические платежи? Вопрос риторический.
Определенно, в этом году FINOPOLIS не будет скучным, а еще более глубоко и содержательно погрузиться в тему платежного бизнеса вы сможете 8 ноября на форуме «FuturePay_24: Эволюция клиентского опыта в платежах». Бронируйте дату в своем календаре, а комментарий «Особое мнение» в форме регистрации принесет вам 20% скидки на участие.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




