




10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Почему важно развивать финансовую грамотность на инвестиционном рынке
Инвестиции становятся доступнее: начать «торговать» можно даже без знаний о механизме работы рынка, его специфике и особенностях — робот-советник за вас сформирует портфель и предложит стратегию. Однако на самом деле робоэдвайзинг и автоследование представляют собой большой риск для начинающих инвесторов, а развитие финансовой грамотности позволит системно снизить риски.
На рынке частных инвестиций активно развиваются направления робоэдвайзинга и автоследования. Это стало возможным благодаря анализу больших данных, применению машинного обучения и искусственного интеллекта, углубленной аналитики. Инвесторы хотят получать «все и сразу», не вдаваясь детально в подробности и механизмы, а также без человеческого фактора. Автоматизация продуктов для розничных частных инвесторов — это тренд, который будет усиливаться. Клиенты хорошо реагируют на такие предложения: во-первых, «инвестирование» с помощью цифровых помощников позиционируется как простое, понятное и доступное для новичков. Во-вторых, потребители считают, что могут не разбираться в инвестициях, за них все сделает робот. Зачем тогда тратить время на изучение рисков?
Получается, что робоэдвайзинг становится и просто каналом продаж, причем дешевым для финансовой организации: без участия человека можно охватить большое количество инвесторов с небольшими суммами на счетах. «Качественно обработать» этих клиентов «живыми» сотрудниками — очень затратное мероприятие, а при использовании робота получается и быстрая генерация клиентской базы, и дешевый процесс вовлечения клиентов в инвестирование. Выглядит так, что и клиенту проще и удобнее, и инвесткомпании дешевле и выгоднее. Где подводные камни?
В отличие от консультаций персонального менеджера по тем бумагам и портфелю, который учитывает риск-аппетит (а главное, реальную финансовую ситуацию конкретного инвестора), стратегию инвестирования потребителя, робоэдвайзинг руководствуется только ответами на несколько вопросов. Для клиента этот инструмент действительно проще и кажется понятнее, но за ним скрывается существенный риск.
Инвестор не должен мыслить в категориях «потерял», «не потерял», так как риск — это не дискретная градация
Он состоит в том, что клиент доверяется «советнику» и возлагает всю ответственность на искусственный интеллект. При этом инвестор может выбрать более рискованную стратегию, не понимая, что ему предложено. Клиент не станет адекватно оценивать параметры, он попадает в ловушку кажущейся «простоты» модели. А ведь это в долгосрочном периоде очень опасно и для инвесткомпаний: на самом деле они заинтересованы в том , чтобы клиент так не думал и адекватно оценивал риски. Привлекая на рынок новых людей, инвестиционные компании должны позаботиться об их обучении, чтобы потребители не просто следовали советам алгоритмов, но и понимали, как формируется портфель, умели оценить свою толерантность к риску и при использовании автоматизированной стратегии понимать, какой риск они готовы принять, определить для себя инвестиционную стратегию, а не принимать по умолчанию данную роботом.
Инвестор не должен мыслить в категориях «потерял», «не потерял», так как риск — это не дискретная градация. Любому инвестору, особенно начинающему, необходимо понимать эту градацию исходя из портфеля и его размера при разных стратегиях. В конечном счете, даже если человек — неквалифицированный инвестор, он все равно должен быть финансово грамотным.
Развитие финансовой грамотности позволяет добиться понимания собственного риск-профиля, правильного отношения к инвестициям в целом. Надо воспитывать инвестора, предоставлять ему релевантную информацию, чтобы потребитель знал, как соотносятся риск и доходность, как правильно составлять портфель, как работает робот. Повышение финансовой грамотности — это большая работа, отдельные инвестиционные компании или консультанты не сделают этого самостоятельно. Это задача для всех участников финансового рынка: инвестиционных компаний, общественных организаций, регулятора. Только так мы можем добиться того, чтобы инвесторы понимали устройство рынка и его механизм и в итоге не разочаровывались в инвестиционных инструментах. Ассоциация развития финансовой грамотности вместе с регулятором, волонтерами финансового просвещения, СРО и профобъединениями, участниками рынка — это пример такого партнерства государства и бизнеса в целях повышения финансовой культуры.
 Финграмотность повысит уровень доверия к банкам и их продуктам
Вице-президент Ассоциации банков России Алексей Войлуков ответил на вопросы заместителя директора АРФГ Павла Самиева и руководителя направления внешних связей АРФГ Егора Гриниха о повышении уровня доверия к банкам, роли финансовой грамотности клиентов в развитии финрынка и создании Ассоциации развития финансовой грамотности
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
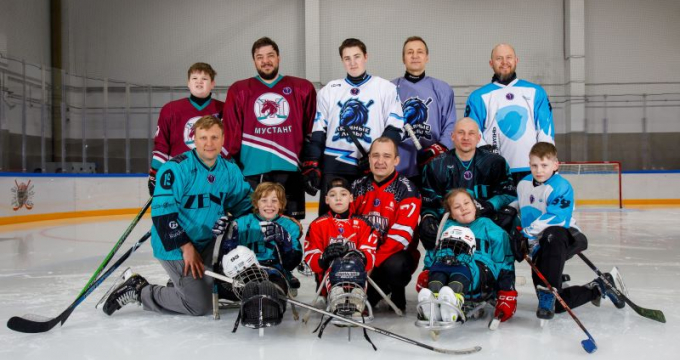 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



