


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Поведение людей в онлайне меняется быстрее, чем успевают адаптироваться стратегии цифрового присутствия компаний. Генеративные нейросети постепенно берут на себя роль первого консультанта по любым вопросам — объясняют, сравнивают, рекомендуют. Для банков это означает сдвиг фокуса от классического SEO к правильному присутствию в нейросетях: как и в каком контексте финансовые продукты и бренды представлены в ответах сервисов генеративного ИИ.
Генеративные ИИ уже изменили поведение людей в интернете и способы взаимодействия с контентом — как потребления существующего, так и создания собственного в соцсетях и на UGC-платформах. Согласно опросу ВЦИОМ, проведенному в октябре 2025 года, половина российских интернет-пользователей обращаются к нейросетям, при этом ядро регулярно работающих с ИИ-сервисами — около 35%. Большинство (63%) пользователей нейросетей обращаются к LLM-сервисам для поиска информации, что демонстрирует рост доверия к нейросетям как источнику ответов вместо традиционных поисковых систем. Это отражает сдвиг в модели получения информации к zero-click, когда пользователь предпочитает получать готовые ответы без перехода на источник по ссылкам. Проникновение нейропоиска и нейрорекомендаций (а в перспективе и шопинга) в повседневные практики — тенденция, которую бизнес только начинает учитывать в цифровых стратегиях.
На протяжении двух десятилетий поисковые системы оставались главным входом в интернет. Пользователь формулировал запрос, получал список ссылок и самостоятельно принимал решение, какому источнику доверять. Генеративные модели изменяют саму механику: ответ формируется сразу — связным текстом, где источники либо скрыты, либо сведены к минимуму. Функция интерпретации, ранее принадлежавшая человеку, делегируется алгоритму.
Так формируется новая логика и дисциплина цифрового присутствия — GEO (Generative Engine Optimization), также используется термин AEO (Answer Engine Optimization). В отличие от классического SEO, здесь важны не позиции в выдаче и не клики, а вероятность того, что нейросеть корректно воспроизведет факты, термины и смысл, связанные с конкретным банком или продуктом. Для e-commerce и медиа эта трансформация более заметна и важна прежде всего в связи с угрозой падения трафика. Для банков на первый план выходят риски искажения информации и утраты контроля над контекстом. Впрочем, присутствие в выдаче нейросетей по общим запросам (например, в каком банке выгодные депозиты или кредиты) тоже имеет бизнес-ценность.
Финансовые продукты относятся к категории повышенной ответственности. Ошибка в формулировке условий, упрощенное объяснение инвестиционных рисков или некорректное сравнение тарифов в ответе нейросети может иметь не только репутационные, но и регуляторные последствия. Банки не управляют моделями напрямую и зачастую даже не представляют, какие источники легли в основу ответа — за редким исключением банков, развивающих собственные модели, таких как СберБанк.
Нейросети обучаются на открытых данных: новостях, отраслевых публикациях, пресс-релизах, экспертных комментариях, форумах, пользовательских отзывах. Если этот массив фрагментирован, устарел или противоречив, именно такая картина и будет транслироваться пользователю. В этом смысле любой банк уже вовлечен в контур GEO, даже если не рассматривает это как отдельную задачу.
Полностью управлять ответами нейросетей нельзя, но можно и нужно стремиться влиять на их качество.
GEO для финансовых компаний — это не инструмент манипуляции поисковой выдачей, а работа с цифровой репутацией в новом интерфейсе потребления информации. Причем речь идет не только о маркетинге, но и о зоне комплаенса, PR и стратегических коммуникаций.
Отдельного внимания заслуживает агентская коммерция — сценарии, при которых пользователь не переходит на сайт банка, а получает рекомендации и совершает выбор прямо в интерфейсе нейросети или цифрового ассистента. В мире такие модели уже выходят за рамки экспериментов (см. публикацию «ИИ заплатит за все», декабрь 2025 года). Для банков это означает снижение контроля над традиционной воронкой продаж, но одновременно — появление нового канала дистрибуции, игнорировать который недальновидно.
В этой реальности вопрос звучит уже не как «Нужно ли банку заниматься GEO?», а скорее как «В каком виде банк будет присутствовать в ответах нейросетей, если не займется этим осознанно?»
Практическая работа с GEO для банков начинается с инвентаризации публичного цифрового следа. Речь идет не о продвижении, а об оценке качества: актуальны ли формулировки продуктов, нет ли противоречий между разными источниками, одинаково ли трактуются ключевые термины — от комиссий до рисков.
Важно формировать единый, внятный и регулярно обновляемый слой экспертного контента, рассчитанного не только на человека, но и на машинную интерпретацию и обобщение.
Второй шаг — организационный. Вряд ли GEO может быть зоной ответственности только маркетинга или SEO-специалистов. Это межфункциональная задача, на стыке коммуникаций, продукта, юристов и риск-менеджмента. Банкам имеет смысл выстраивать мониторинг ответов нейросетей по ключевым сценариям — от выбора вкладов до инвестиционных рекомендаций — и относиться к этим ответам как к новому публичному каналу, требующему внимания и корректировки через первоисточники. На рынке появляются специализированные сервисы GEO-мониторинга ответов нейросетей, например глобальные Peec AI, Profound и российские GPT Fox, Semantica AI и др. Такие услуги стали предлагать и SEO-агентства.
Уже в ближайшей перспективе GEO будет для банков обязательным элементом цифровой гигиены, каким когда-то стало управление репутацией в поиске и соцсетях. Решающим становится не попытка переиграть алгоритмы, а планомерное выстраивание прозрачной, структурированной и актуальной цифровой картины своего бизнеса. Генеративный поиск смещает фокус с привлечения трафика на управление смыслом — и банки оказываются к этому готовы в разной степени.
Очередная 4-я практическая конференция «ИИ-БАНКИНГ» затронет обширный круг вопросов, как становится очевидно, связанных не только с практическими аспектами внедрения генеративного ИИ в финансовой сфере, но и с изменением парадигмы взаимоотношений между человеком, нейросетями и банком.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
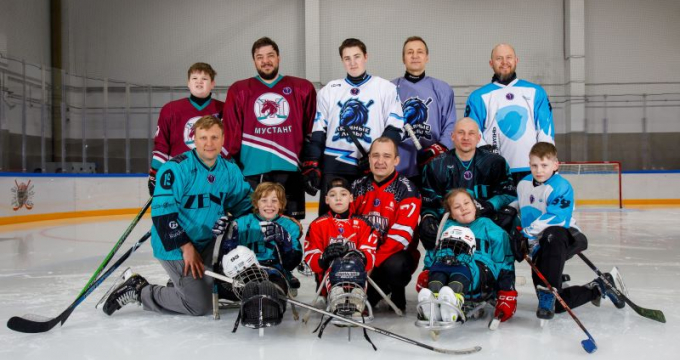 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



