



30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

И, наконец, почему все три «якорных» инвестора — суверенные фонды стран — экспортеров нефти, и нет ли «второго дна» у сделки?
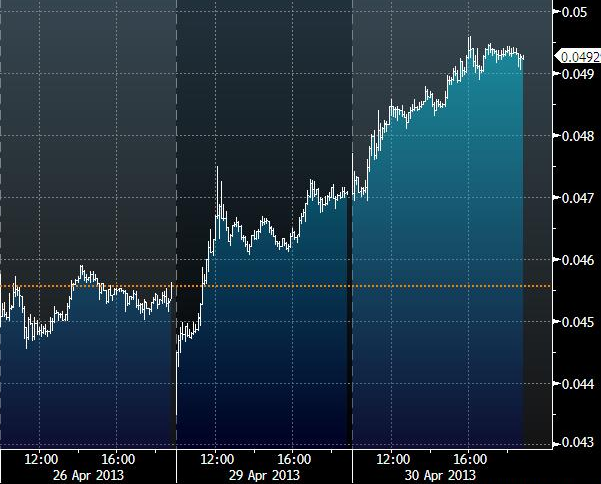
После того, как появилась информация, что 2,5 триллиона акций допэмиссии ВТБ будут размещены по цене 4,1 копейки за акцию — на 9,5% ниже цены закрытия пятницы 26 апреля (4,529 копейки), последовала логичная реакция рынка — немедленно продавать! Ведь о размещении стало известно перед самыми майскими праздниками, а уже с 6 мая действующие акционеры смогут купить акции по 4,1 копейки. Почему бы их не продать дороже прямо сейчас?
Кроме того, было понятно, что акции, купленные в рамках преимущественного права, будут немедленно проданы многими акционерами, желающими зафиксировать прибыль, если рыночная цена к тому времени будет выше 4,1 копейки. Поэтому в понедельник 29 апреля рынок открылся с хорошим гэпом вниз — на 2,6% ниже цены закрытия пятницы. Однако сразу после открытия началась мощная коррекция, которая к концу дня вывела акции ВТБ в число лидеров рынка: на ММВБ за этот день они выросли на 3,9%, тогда как обыкновенные акции Сбербанка снизились на 1,2%, а индекс ММВБ упал на 0,7%.
Рисунок. Влияние сообщения об SPO на акции ВТБ
 |
Источник: Bloomberg
Объяснить такое поведение рынка достаточно сложно. Конечно, размещение улучшит финансовые показатели ВТБ. Например, достаточность капитала первого уровня достигнет уровня 11,7% — станет лучше, чем у Сбербанка (10,4%).
Конечно, «подписавшиеся» фонды будут связаны соглашением держать акции в течение периода lock-up — полгода, однако помимо них в размещении примут участие и действующие акционеры. Приобретенные в рамках преимущественного права акции будут давить на рынок. Смягчает ситуацию то, что в рамках преимущественного права действующие акционеры смогут приобрести не более 23,9% от количества акций, принадлежащих акционеру.
Ключевой для акций ВТБ является проблема недоверия. Похоже, что рынок требует дисконт за Костина и дает премию за Грефа
Другой загадкой SPO ВТБ является то, что все три «якорных» инвестора — Norges Bank Investment Management (Норвегия), Qatar Holding LLC (Катар) и Государственный нефтяной фонд Республики Азербайджан — суверенные фонды стран — экспортеров нефти. Возникает закономерный вопрос — нет ли, например, каких-либо договоренностей с нефтяными компаниями этих государств?
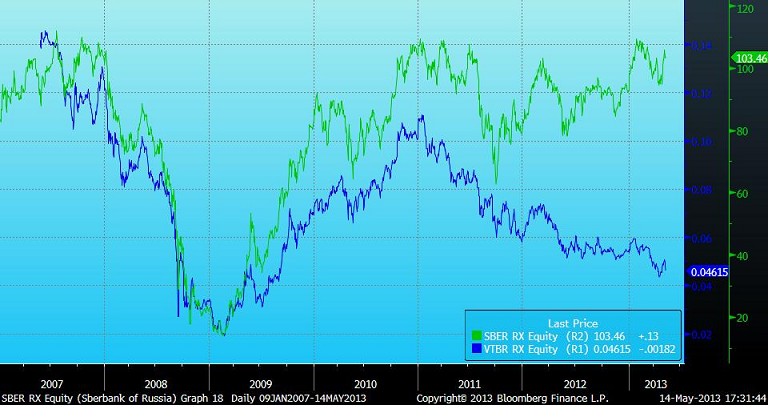
Сравнительная динамика акций ВТБ и Сбербанка после IPO ВТБ и SPO Сбербанка 2007 год
 |
Источник: Bloomberg
Акции ВТБ сейчас находятся на уровне, который они проходили в кризис 2008– 2009 годов. Если судить по банковскому мультипликатору P/B 2012 (Price to Book Value — отношение рыночной капитализации к капиталу), они существенно недооценены относительно акций Сбербанка. У ВТБ этот мультипликатор составляет всего 0,6, тогда как у Сбербанка этот показатель находится на уровне 1,4.
А вот по мультипликатору P/E 2012 (Price to Earnings Ratio — отношение рыночной капитализации к чистой прибыли) эти банки близки: у ВТБ он равен 5,6, у Сбербанка 6,5.
|
Мультипликаторы |
ВТБ |
Сбербанк |
|
P/B 2012 |
0,6 |
1,4 |
|
P/E 2012 |
5,6 |
6,5 |
Частично недооценка акций ВТБ по банковскому мультипликатору объясняется тем, что показатели рентабельности ВТБ существенно хуже, чем у Сбербанка:
|
Показатели рентабельности |
ВТБ |
Сбербанк |
|
ROE 2012 |
1,3% |
2,7% |
|
ROA 2012 |
13,0% |
24,1% |
Другая причина столь сильной недооценки ВТБ — шлейф скандалов, оказывающих негативное влияние на акции ВТБ. Это и народное IPO с предвыборным популистским бай-бэком, и дело о китайских буровых установках, и захват Банка Москвы, и щедрые дивиденды кипрской дочки.
Третья причина — непрозрачность ВТБ. Например, отчетность дочернего банка RussianCommercialBank (Cyprus) Ltd. стыдливо скрывается от публики. А ведь эта дочка попала под удар кипрского кризиса. По данным отчета рейтингового агентства Moody’s от 18 января 2013 года ее активы составляли в 2011 году $13,8 млрд. В СМИ прошла информация о том, что ВТБ сворачивает деятельность на Кипре (позднее глава ВТБ Андрей Костин заявил об отказе от этих планов — ред.).
Ключевой для акций ВТБ является проблема недоверия. Похоже, что рынок требует дисконт за Костина и дает премию за Грефа.
Еще одна загадка SPO ВТБ: почему размещается допэмиссия, а не госпакет акций ВТБ? Ведь Сбербанк успешно провел SPO в сентябре 2012 года, причем продан был пакет акций, принадлежавший государству. Однако, напомню заявление первого вице-премьера Игоря Шувалова, сделанное им в январе 2013 года, о том, что государство рассчитывает продать ВТБ не дешевле цены размещения 2011 года, т.е. — 9,15 копеек за акцию. Текущие рыночные котировки в два раза ниже этого ориентира, и государству остается только ждать у моря погоды.
Параметры размещений акций ВТБ
| Год размещения |
2007 |
2009 |
2011 |
2013 |
|
Количество размещенных акций, трлн шт. |
1 513 026 109 019 |
3 736 402 828 319 |
1 046 054 133 732 |
2 500 000 000 000 |
|
Цена размещения, копеек |
13,60 |
4,82 |
9,15 |
4,10 |
|
Сумма, млрд рублей |
205,8 |
180,1 |
95,7 |
102,5 |
9 июня 2007 года на XI Петербургском экономическом форуме председатель правления ВТБ Андрей Костин сказал: «В России у чиновников есть традиция: приходя на работу, они снимают трубку особенного телефона, кремлевского. Если гудок есть, значит, все в порядке, если нет — пора собирать вещи. После IPO ВТБ я первым делом не трубку снимаю, а включаю компьютер и смотрю котировки акций банка. Если они будут падать, государство этого не допустит, я трубку могу не брать».
Правильно сказал Андрей Костин, но не учел он одно обстоятельство: государство — неэффективный собственник, который вспоминает о рыночных котировках акций госпредприятий только когда эти предприятия надо приватизировать.
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




