09.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

В зоне риска оказались даже крупные кредитные организации
Количество российских банков в этом году может уменьшиться на пару десятков игроков, сообщает «КоммерсантЪ».
Банк России 12 августа впервые с февраля отозвал лицензию на проведение банковских операций. Ее лишился «Кросна-банк» из третьей сотни по активам. К текущему моменту за этот год лицензии принудительно или добровольно сдали пять кредитных организаций. В 2021 году в добровольном порядке ушли шесть игроков, принудительно — 26.
Снижение частоты случаев вывода кредитных организаций с рынка в этом году обусловлено стремлением регулятора снизить нагрузку на поднадзорных в условиях сильного внешнего давления и экономического спада, полагает управляющий директор по валидации «Эксперт РА» Юрий Беликов. Темпы же добровольного выхода с рынка, по его мнению, замедлились на фоне общей неопределенности: «Собственникам-резидентам после сворачивания банковского бизнеса нужно принимать решения о релокации капитала, что в условиях макроэкономического стресса сложная задача». Свободный выход инвесторов-нерезидентов сейчас ограничен и в любом случае повлечет потерю части инвестиций, что не располагает к быстрым действиям, отмечает Юрий Беликов.
По данным ЦБ, на начало 2022 года в России было 115 кредитных организаций с участием нерезидентов, из них в 66 у иностранцев была контрольная доля (выше 50%).
Несмотря на осложняющие обстоятельства, в этом году с рынка могут уйти еще десять-двадцать игроков, допускают эксперты. По словам гендиректора АКРА Михаила Сухова, количество добровольно ликвидируемых банков имеет потенциал к росту на несколько десятков за счет нерезидентов, которые не смогут продать свой бизнес. «Однако эти решения будут приниматься уже в следующем году, — полагает эксперт. — В этом году, скорее всего, мы увидим равномерный уход с рынка небольших банков, у большей части которых, как и прежде, лицензии будут отзываться. При восстановлении прежней надзорной практики до конца года может быть принято еще более десяти таких решений».
В зоне риска и крупные игроки, бизнес-модель которых «испытывает проверку на прочность», — например, банки, специализировавшиеся на ВЭД или зависящие от пассивов нерезидентов, и организации, «имеющие черты финтеха», — платежные системы или платформы для обслуживания малого бизнеса, полагает независимый эксперт Андрей Бархота. По его мнению, принудительно лицензии могут потерять «не самые большие банки, за периметром топ-50 по объему капитала, имеющие серьезные изъяны в бизнес-модели». Например, поясняет эксперт, такие банки могут критически зависеть от небольшой группы лиц с ухудшающимся финансовым положением и не имеющих возможность рекапитализировать актив.
До конца года нельзя исключать отзыв лицензий у 10–20 банков, при этом их суммарная рыночная доля не превысит 1%, полагает господин Андрей Бархота: «Если говорить об аннулировании лицензии в связи со слиянием кредитных организаций, то не исключена реализация трех-пяти таких случаев, однако суммарная рыночная доля банков с аннулированной лицензий может достигнуть 5–7%, а часть сделок будет закрыта уже в 2023 году».
Источник: «КоммерсантЪ»
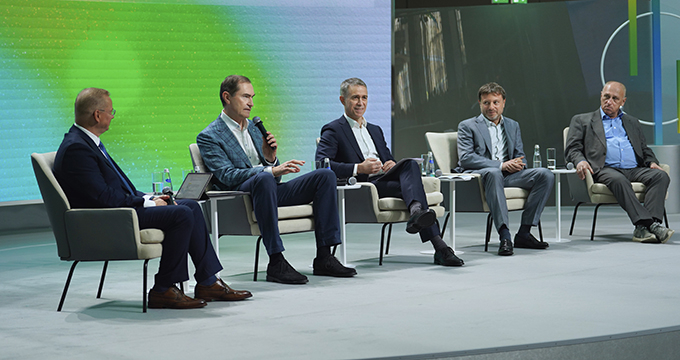 ИИ у штурвала личного капитала
ИИ уже объясняет инвесторам движение рынка и помогает собирать портфели. Следующий логичный шаг — передать ему право распоряжаться деньгами. На сессии «Личный капитал в агентной экономике: инвестиции в эпоху ИИ» форума «СберИнвестиций» «Настоящее будущее» обсуждали, насколько далеко в этом готовы зайти брокеры, их клиенты и регулятор
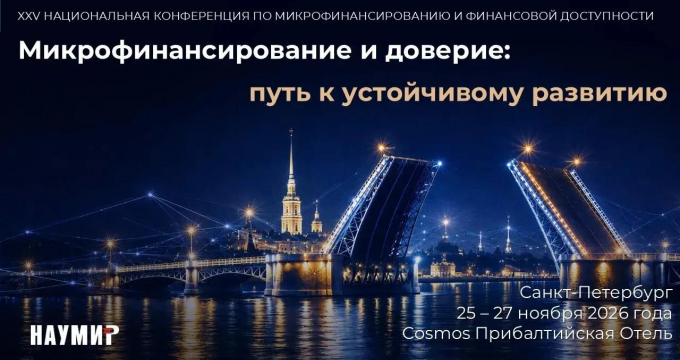 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса