



30.10.2026

- FinTech
- Банки заинтересованы в повышении уровня риск-культуры и защите от убытков
11.02.2025FinTech, Аналитика
Банки заинтересованы в повышении уровня риск-культуры и защите от убытков
О том, что может предложить банкам разработчик современного импортонезависимого ПО для работы с рисками, внутренним аудитом и контролем, рассказал Сергей Степаненко, директор дивизиона технологического развития управления рисками и ALM компании «Т1 Иннотех»
— Сергей, какие тренды в области GRC-систем (Governance, Risk, Compliance) учитывали разработчики в 2023-2024 годах?
— Наиболее актуальных трендов — три. Первый — это рост спроса на использование искусственного интеллекта со стороны крупных банков, которые стремятся автоматизировать процессы управления рисками. Второй тренд — интеграция всех функций управления рисками и внутреннего контроля с внутренним аудитом в одном решении, позволяющем выстроить непрерывный и взаимосвязанный процесс управления тремя линиями защиты: бизнесом, подразделениями управления рисками и внутреннего аудита. Еще одно преимущество такой централизации — возможность переиспользовать результаты работы смежных подразделений. Третий тренд, которому следует наша команда разработки, — обогащение атрибутами. Конечному пользователю сегодня нужны инструменты low-code/no-code для гибких настроек жизненных циклов и экранных форм.
— Чем в управлении рисками и в процессах внутреннего аудита банкам может помочь ИИ?
— Качественно обученные нейросети способны заменить человека в аналитических процессах. Например, интеграция в GRC-систему ML-моделей, способных автоматически из проводок выявлять потенциальные события операционного риска, позволяет одновременно снизить нагрузку на риск-менеджеров и увеличить объем обрабатываемой информации, обеспечивая полноту данных.
Также генеративные модели могут помогать сотрудникам первой линии защиты в банке, оперативно отвечая на их вопросы, связанные с управлением рисками. Такой чат-бот освобождает менеджеров от рутинных задач и способствует повышению риск-культуры в банке.
Еще одно применение генеративных моделей, которое требует более глубокого обучения модели, — формирование мероприятий по минимизации риска, составление списка контрольных процедур, а также описание самих рисков.
— Насколько сильны регуляторные требования к GRC-системам?
— Требования по управлению процессами в сфере операционного риск-менеджмента изложены в Положении Банка России № 716-П, а также в расчетах размера операционного риска.
При разработке нашего комплексного решения мы реализовали вариативную ролевую модель и гибкую настройку жизненного цикла событий в решении, чтобы заказчики имели возможность кастомизировать его под управление «своими» видами операционного риска: риском информационной безопасности, риском информационных систем, правовым риском и тому подобным, как этого требует Банк России.
Пул новых регуляторных требований по аутсорсингу и рискам недобросовестного поведения, который, как ожидается, вступит в силу в октябре 2025 года, мы готовы оперативно поддержать, когда финальный вариант будет опубликован Центробанком.
Подсистема учета событий позволяет сформировать подборку данных, облегчающую выполнение требований положения по обеспечению операционной надежности в банках и компаниях, которые относятся к числу профессиональных участников рынка ценных бумаг. Атрибутивный состав таких событий и инцидентов операционной надежности позволяет учесть все классификаторы и параметры, а также рассчитать показатели, которые требует регулятор.
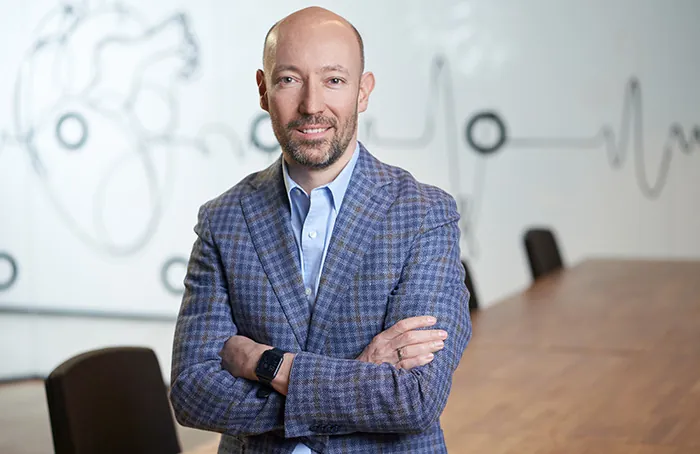
Сергей Степаненко, директор дивизиона технологического развития управления рисками и ALM компании «Т1 Иннотех»
Лучшие практики управления операционными рисками, еще не закрепленные ЦБ РФ в нормативных документах, закрывает наш сервис ОРИКС. Банк России упоминает о том, что при сценарном анализе необходимо учитывать события, которые в целом происходят на российском финансовом рынке, а ОРИКС дает каждому его участнику возможность сравнить уровень операционного риска с обобщенными данными других банков.
Сервис берет за основу локальную отчетность. Банк России очень глубоко продумал насыщенную деталями классификацию, с разных сторон описал все виды убытков, понесенных от реализации операционного риска, установил ключевые показатели уровня риска. Все это позволяет составить полное представление о положении дел в той или иной кредитной организации. И сервис сравнительной аналитики показывает каждому банку, как соотносятся его результаты с результатами ближайших к нему конкурентов. При этом «метрику близости» (размер активов, тип банка и другие параметры) он задает сам.
В планах команды продукта ОРИКС — запуск сервиса внешних событий. Эти унифицированные, шаблонированные, с правильной подачей информации текстовые сообщения, основанные на анализе большого пула СМИ, могут дать риск-менеджерам банков полезные инсайты и использоваться ими для моделирования.
— Каков на сегодняшний день уровень проникновения вашего сервиса в банки?
— Сегодня инструменты для повышения риск-менеджмента интересны в первую очередь банкам из топ-30, но мы уверены, что ОРИКС будет полезен и средним, и даже небольшим банкам. Ведь чем меньше кредитная организация, тем более представительной будет выборка компаний, с которыми она может себя сравнивать. Банки второй полусотни располагаются кучно, и объектов для сравнения может быть больше трех.
— Какие факторы сдерживают проникновение сервиса сравнительной аналитики в банки?
— В России информация о случаях наступления операционных рисков считается крайне чувствительной, а культура раскрытия ошибок, на которых могли бы учиться другие, практически не сформирована. Как правило, против того, чтобы делиться такими данными, выступают службы, смежные с теми, что управляют рисками.
Именно поэтому облачный сервис ОРИКС, который подтвердил соответствие требованию ГОСТ Р 57580, все еще вызывает опасения некоторых внутренних пользователей в банках, пока не готовых передавать в общую систему собственную информацию. Иными словами, пока не все банки понимают ценность сравнительной аналитики для управления рисками.
— Не так давно вы объявили, что импортозаместили IT-систему для расчетов рисков при кредитовании в ВТБ. Чем может быть полезен другим банкам этот продукт?
— ВТБ требовалось перейти с зарубежного решения на импортонезависимое ПО для расчета активов, взвешенных с учетом риска. При этом банку был нужен современный и свободный технологический стек. Наша команда разработала RWA–калькулятор (входит в Платформу риск-менеджмента) на технологиях открытого кода. У него два модуля оценки — по стандартизированному методу и с использованием подхода на основе внутренних рейтингов (ПВР). А поскольку мы планировали решение тиражировать, его нужно было сделать либо универсальным, либо очень гибким, способным адаптироваться к внутренним методологиям любых банков. Мы выбрали второй путь: предоставили бизнес-пользователям возможность через интерфейс с помощью настроечных таблиц задавать алгоритмы расчетов для большей части функционала.
— Какие возможности получает банк с использованием инструментов прогнозирования риск-метрик по процентному риску, риску ликвидности и управления динамическим балансом?
— Менеджмент приобретает инструмент для всесторонней оценки эффектов от принимаемых решений, в том числе тактических и стратегических шагов с учетом соотношения риск/доходность. Также можно анализировать потенциальные результаты изменения плановых объемов различных портфелей, структуры срочности продуктов или процентных ставок. Кроме того, эти сервисы позволяют прогнозировать состояние регуляторных метрик (нормативов) и т.д. Мощный движок поддерживает моделирование множества сценариев развития событий, обеспечивая тем самым устойчивость бизнеса.
— С какими ключевыми сложностями приходится сталкиваться в проектах внедрения решений этого класса?
— Внедрение промышленной аналитической системы порождает множественные вызовы. Все хотят сразу получать преимущества от ее использования, но для этого необходимы тщательная подготовка, сбор и систематизация входных данных, настройка интеграционных взаимодействий.
Настоящий прорыв в автоматизации, а значит — в качестве принимаемых бизнес-решений, возможен только при совместной работе поставщика ПО и клиента. Такое взаимодействие приводит к росту экспертизы в части ALM у пользователя, что позволяет реализовать возможности системы в полном объеме.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




