13.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

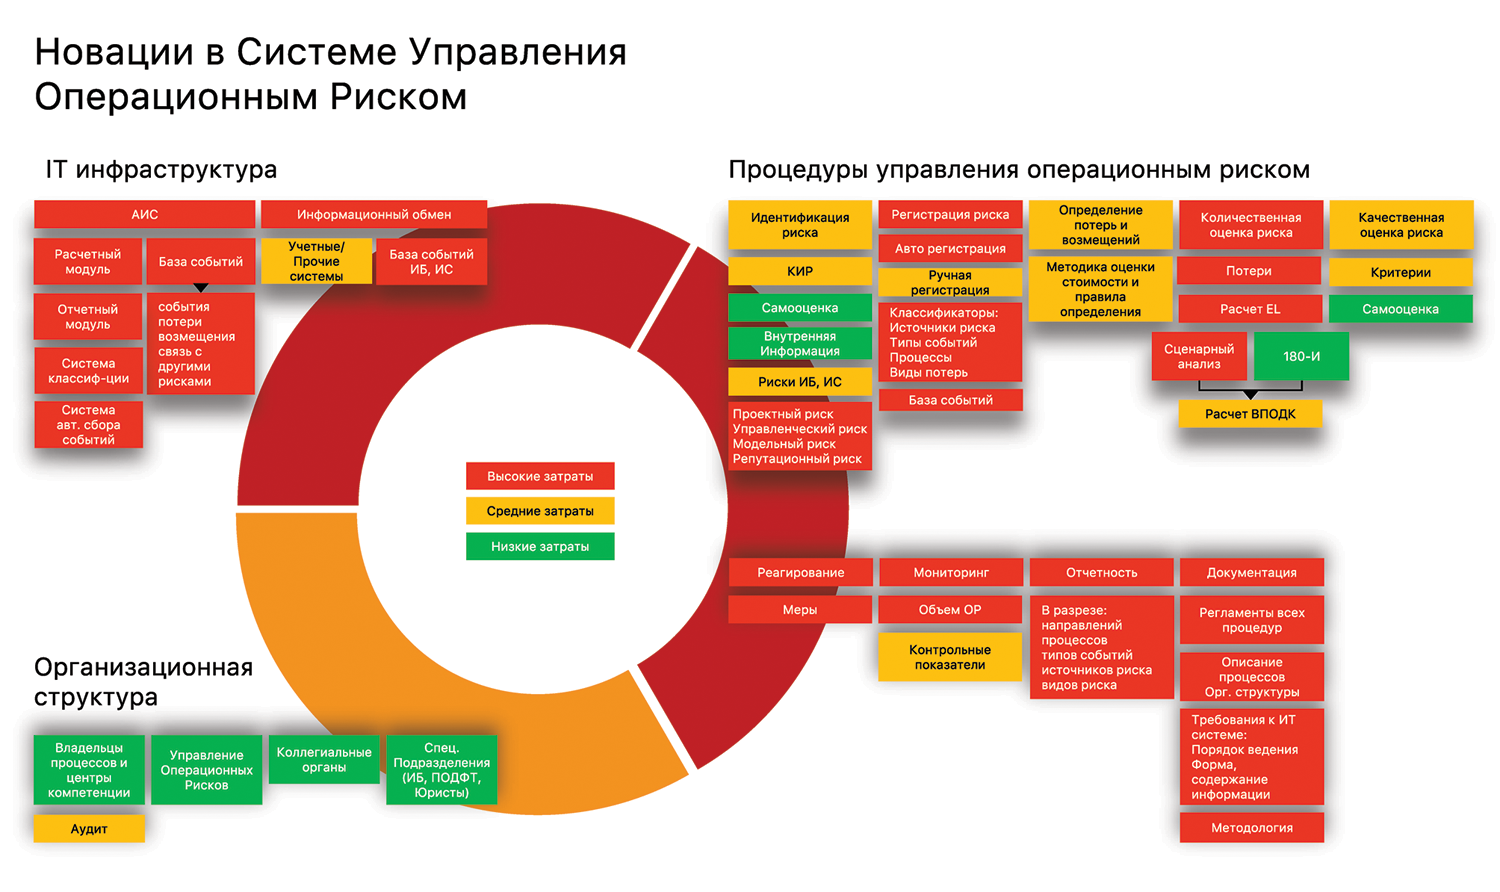
В статье схематично обозначены основные сегменты необходимой системы управления операционным риском. Акцент сделан как на основных изменениях, которые будет необходимо внести для соответствия новым требованиям, так и насопровождающих эти изменения трудозатратах
В марте 2019 года Банк России выпустил обновленный проект Положения «О требованиях к системе управления операционным риском в кредитной организации и банковской группе». Положение выпускается в целях подготовки банков к внедрению нового стандартизированного подхода Базеля III1 к оценке операционного риска (далее ОР) для расчета нормативов достаточности капитала. Основные изменения Базеля III, возникшие как ответ на последний экономический кризис, касаются внедрения в расчет компоненты убытков2 от ОР и требований к сбору информации по убыткам, что обеспечивает повышение чувствительности расчета к риску. Банк России в проекте Положения не вносит изменений в расчет Н1, но готовит банки как к сбору информации по убыткам в рамках нового стандартизированного подхода, так и к созданию информационной инфраструктуры для «продвинутых» подходов к оценке рисков. Срок приведения системы управления операционным риском (далее СУОР) банков в соответствие с Положением для крупных банков — конец 2019 года.
В целом, СУОР можно разбить на три крупных связанных сегмента: «Организационная структура», «Процедуры управления» и «IT-инфраструктура».
Сегмент «Организационная структура» наименее подвержен изменениям, поскольку в большинстве крупных банков общий функционал подразделений уже сложился. Основная нагрузка связана с документированием функционала подразделений во всем периметре управления ОР — от сбора информации до формирования отчетности. Нагрузка возрастет и для «специализированных» подразделений банка, поскольку Положение содержит детально прописанные требования по рискам информационной безопасности (ИБ) и информационных систем (ИС), которые необходимо привести в соответствие.
Сегмент «Процедуры управления» наиболее трудозатратен, так как именно здесь содержатся ключевые изменения, которые также должны найти свое отражение в документации, поскольку Положение устанавливает полную процедуру документирования: все элементы СУОР, включая требования к IT-инфраструктуре и отдельных ее элементам, должны быть описаны.
Процедура идентификации ОР формирует стратегию выявления риска — на каких областях фокусируется внимание банка. Это обеспечивается самооценкой, установкой ключевых индикаторов риска (КИР) и анализом внутренней информации, поступающей от подразделений. Эффективность процедуры может быть обеспечена BI-инструментарием для аналитики КИР в различных разрезах по всем процессам банка.
Требования к идентификации рисков ИБ/ИС влекут за собой изменения в справочниках и базе событий риска ИБ. Дополнительные затраты связаны с анализом системы управления качеством данных, синхронизацией с базой данных ОР в целях ведения единой классификации и встраиванием новых типов рисков в общую СУОР.
Процедура регистрации риска обеспечивает сбор информации о событиях ОР и сопутствующих потерях. Положение предполагает наличие большого количества классификаторов и как следствие поддержку сложной, единой системы классификации, обновляющейся с учетом изменений бизнеса банка.
Оценка возмещений схожа по сложности с построением потока данных, обеспечивающего расчет LGD во внутренних моделях кредитного риска
Для эффективного применения данной процедуры важно уже на этапе идентификации разделить ручной и автоматизированный режимы обработки событий ОР. Специализированные IT-комплексы посредством настроенных справочников и алгоритмов фиксации событий ОР помогают автоматизировать сбор событий ОР и тем самым разгрузить персонал, задействованный в их обработке.
В процедуре определения потерь и возмещений поступление данных из систем учета в базу событий является основным каналом в IT-инфраструктуре СУОР. От качества настройки данного канала зависит качество всех данных и расчетных показателей ОР.
Банкам предстоит разработка методологии и настройка систем по классификации событий, правилам определения потерь и оценки стоимости возмещений. Оценка возмещений схожа по сложности с построением потока данных, обеспечивающего расчет LGD во внутренних моделях кредитного риска. Определение потерь потребует настроенных алгоритмов отбора определенных затрат/возмещений. Также необходимо учесть и отразить влияние ОР на другие типы рисков банка, что без специализированной IT-системы управления рисками превращается в очень трудоемкую задачу.
Процедура количественной и качественной оценки уровня риска предполагает разнесение ОР на множество бизнес-процессов, и для выполнения этой задачи понадобится настроенный BI-инструментарий, обеспечивающий аналитику ОР в различных разрезах.
В количественную оценку входят расчет капитала для целей ВПОДК и определение ожидаемых потерь (EL). Для расчета в целях ВПОДК требуется проведение сценарного анализа, который базируется в том числе на внешних данных по реализации ОР в индустрии. IT-инфраструктура должна поддерживать загрузку и анализ такой информации в системах банка.
Для выполнения требований по расчету EL и учету ОР в ценообразовании банкам потребуются инструменты для обработки статистики, и вместе с требованиями анализа данных по EL в разрезе направлений бизнеса потребуется аналитический инструментарий.
Процедуры реагирования и мониторинга предполагают наличие большого перечня мер по митигации риска. Автоматизированные процедуры позволят принимать своевременные решения по управлению ОР и вовремя сигнализировать о сигналах опасного сближения с критическим уровнем.
Требования к идентификации рисков ИБ/ИС влекут за собой изменения в справочниках и базе событий риска ИБ
Оперативный расчет КИР, контрольных показателей и показателей объема ОР может быть автоматизирован в специальных IT-решениях, что снизит трудозатраты на подготовку данных и аналитику.
Составление отчетности предполагается в различных разрезах — от процессов до типов рисков, включая агрегацию по банку и банковской группе. Отчетность характеризуется высокой степенью детализации и наполняется большим количеством показателей. Отдельные элементы отчетности потребуются на ежедневном уровне. Подобные требования делают автоматизацию построения отчетности критически необходимой.
Сегмент «IT-инфраструктура» складывается из следующих ключевых компонентов автоматизированной информационной системы (далее — АИС):
• система классификации;
• база событий;
• система автоматизированного сбора событий;
• расчетный модуль;
• отчетный модуль.
База событий является центральным компонентом в IT-архитектуре СУОР, требования к которой существенно конкретизировались. Качество ее построения будет глобально определять качество всей СУОР. База данных должна быть связана со всеми бизнес-процессами банка, по сути, являясь процессным описанием банка с точки зрения понесенных потерь.
Система автоматизированного сбора событий обеспечивает взаимодействие АИС с другими системами банка, обеспечивает сбор и классификацию событий ОР для дальнейшего расчета.
Расчетный модуль используется для оценки EL, расчета различных показателей и расчета сценариев для ВПОДК.
Функциональность АИС должна обеспечивать работу всей СУОР, осуществляя информационный обмен с другими ИС банка. Таким образом, регулятор ожидает что IT-инфраструктура должна поддерживать СУОР на качественно новом уровне, являясь полноценной интегрированной структурой, использование которой поможет банку управлять ОР во всем объеме задач — от регистрации событий до формирования отчетности.
В заключение можно отметить, что на рынке присутствуют различные решения по СУОР, с той или иной степенью соответствующие ожиданиям регулятора. Их внедрение потребует определенных методологических и стоимостных затрат, но такие инвестиции окупятся посредством построения корректного ценообразования и качественного управления операционным риском.
1. Basel III: Finalising post-crisis reforms (12/2017). Базель III: Завершение посткризисных реформ.
2. Internal Loss Multiplier.
Реклама
 Мы сделали лучший семейный банк
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет