




18.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

В то время как вендоры активно убеждают, что необходимость в содержании собственных IT-служб для банков вскоре полностью отпадет, у обратного подхода есть свои преимущества, о которых «БО» рассказал Денис Белов, заместитель управляющего Смоленского Банка
— Денис Сергеевич, в интервью «БО» (см. №8, 2011) председатель совета директоров Смоленского Банка Павел Шитов упоминал, что все ПО в банке самописное и вы вообще стараетесь не связываться с вендорами. Почему сложилась такая политика?
— Конечно, ни один банк не может на 100% обойтись без ПО сторонних вендоров, потому что есть много классов систем, которые не предусматривают стороннюю разработку — это касается торговых площадок, торговли на рынке ценных бумаг и межбанковском рыке, общения с Центробанком, систем для формирования банковской отчетности. Но фактически во всех остальных сторонах банковского бизнеса мы стараемся, оценивая риски, плюсы и минусы, отдавать предпочтение собственной разработке. Мое мнение: аутсорсинг и покупка решений от сторонних производителей — это «подсадка на иглу». Банк вынужден будет в дальнейшем вкладывать все больше и больше средств в сопровождение, доработку, изменения. В этом плане многие российские разработчики проявляют гибкую ценовую политику — вначале предлагают действительно хорошие цены, а в дальнейшем банк вынужден оплачивать миллионные счета. Могу привести пример. Поскольку у нас обширный план разработки и многие задачи имеют первостепенное значение, мы были вынуждены отложить обновление системы учета кадров на неопределенный период. Как раз в это время одна из компаний предложила нам такое решение со скидкой — 5 лицензий за 44 тыс. рублей. Это недорого для банка. Кроме того, нам предложили помощь в переносе данных, настройке под наши нужды. Естественно, мы решили оценить возможности, риски. И когда нам прислали коммерческое предложение, то цена выросла до 2 млн 990 тыс. рублей. Объяснили это так: под вас формируется отдельная команда, работают люди на выезде, в офисе, и еще к ним приставлен человек, который следит за тем, чтобы все эти люди работали. То есть мы должны были бы оплатить труд большого количества людей, и все это растягивалось на долгое время. Возможно, все это правильно — разработка, анализ, и т.д., но, поскольку мы были ограничены в сроках и средствах, для нас такое предложение оказалось неприемлемым.
— Но ведь покупка коробочного продукта не подразумевает участие специалистов IT-компании в его внедрении.
— Если мы говорим о персональном использовании, да. Или если речь идет о закрытом корпоративном решении, которое решает определенные функции — например, антивирус. Тут даже не возникает вопроса, покупать готовый продукт или нет. И потом, мы должны соответствовать требованиям Центробанка по информационной безопасности, где регламентировано использование сертифицированного корпоративного антивируса. Но когда речь заходит о взаимодействии с внутренними системами банка — учет, анализ, внутренние базы данных, то встает вопрос сопряжения этих баз — это краеугольный камень для многих систем. Соответственно, поскольку у нас возникла потребность переноса данных из старой системы в новую, то кое-кто решил на этом «поживиться». В итоге мы купили коробочное решение без внедрения, и своими силами, в авральном режиме перенесли данные. Сейчас мы сталкиваемся с тем, что приходится самим многое дорабатывать — не внутри этого решения — это невозможно, поскольку оно закрытое, — а какими-то внешними воздействиями.
— А в более продолжительном периоде стоимость владения системы все еще остается ниже при таком подходе?
— Банковский бизнес требует постоянного развития — оно необходимо, чтобы выжить. Мы каждый месяц сталкиваемся с тем, что приходится разрабатывать новые банковские продукты, служба маркетинга постоянно исследует рынок. И тут не обойтись без автоматизации. Любой новый банковский продукт должен быть оценен с этой точки зрения. Если придуман новый банковский вклад, а фронт-офису приходится его обслуживать вручную — банку он не интересен. Ни с точки зрения приема наличных средств, ни с точки зрения учета и работы бэк-офиса.
— Как организована работа IT-отдела в банке?
— У нас есть три четких направления. Первое — разработка и модернизация банковской системы, без которой банк не может прожить ни дня. АБС в банке — это полностью наша система. Ее создание началось давно, еще до моего прихода в банк.
Второе направление — Интернет и, назовем это так, высокие технологии. Это шире, чем просто интернет-банкинг — мы многие бизнес-модели реализуем на основе тонких клиентов. Даже внутрибанковские процессы реализованы через веб-интерфейс, который взаимодействует с большим количеством баз данных. Это удобно, достаточно гибко и работает почти везде. В это же направление входит интернет-банкинг и мобильный банкинг. Мы разработали их полностью сами, в том числе написали ПО для iPhone и телефонов на базе Android.
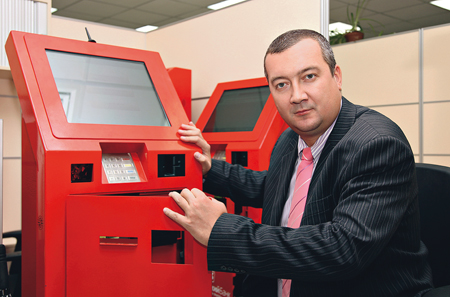
Очень крупное направление в рамках этого — платежные терминалы, которыми мы тоже занимаемся давно — выкидываем программную оболочку и пишем все с нуля. Потому что терминалы нашего банка не просто решают вопрос оплаты мобильного телефона, а выполняют функции электронного кассира, с помощью которого клиент может пополнить счет и т.д. Это снимает часть операционных затрат с фронт-офиса — разгружает кассу и операционных работников. Сейчас у нас это направление стало активно развиваться — мы планируем устанавливать такие терминалы не только в наших дополнительных офисах, но и по Москве. Для этого ведется большой проект по перестройке всего содержимого терминалов. Функциональность каждого терминала будет зависеть от назначения и места установки. У нас формируется гибкая политика: будет несколько сегментов рынка, и под эти сегменты будет определенный набор устройств — начиная от внешнего вида и заканчивая интерфейсом. Если терминал устанавливается в ТСЖ, его первое предназначение — прием платежей ЖКХ.
И последнее направление — поддержка IT, в которую входит системное администрирование и поддержка пользователей.
— Для решения этих задач нужно содержать существенные трудовые ресурсы. Почему это выгоднее, чем заключать контракты с внешними поставщиками?
— Очень сложно оценивать, что дешевле, что дороже. Наверное, для каждой системы это нужно считать отдельно. Один плюс собственной разработки я уже назвал — мы ни от кого не зависим, никто не диктует нам свои цены, и если мы хотим вести наш бизнес в определенную сторону, то дорабатываем системы, как нам нужно. Кроме того, Смоленский Банк — это банковская группа, то есть два банка, и мы разрабатываем системы с учетом этого. Бывает сложно даже поставить задачу. То есть коробочное решение в данном случае точно не проходит. И если сторонние поставщики и берутся за такие задачи, то хотят очень больших денег.
— Вы сопоставляете время от времени то, что предлагает рынок и собственные возможности? Может быть то, что вы разрабатываете, уже есть на рынке?
— Да, это возможно, и мы оцениваем, что есть на рынке, по мере того, как возникают новые задачи. У нас был опыт общения по определенным модулям со сторонними производителями, но он заканчивался тем, что модуль доходил до стадии поддержки, а потом за его «дальнейшую жизнь» хотели еще больше денег. В итоге мы сами все переписывали. Коробочные решения могут использоваться, но только там, где они не должны сопрягаться или не тесно сопрягаются с нашей информационной структурой — в побочных направлениях, от которых не зависят основные процессы банка. Потому что бизнес банка слишком переменчив. Например, сейчас у нас сильно развивается потребительское кредитование, там постоянно ведутся доработки.
Кроме того, если мы говорим об интернет-системах, глобально встает вопрос безопасности. В пример могу привести историю с одним из белорусских банков, который заказал разработку автоматизированной системы для обработки кредитных заявок сторонней компании. И то ли «криво» написали, то ли так было сделано намеренно, но путем несложных махинаций любой человек мог получить с внешнего сайта информацию о заемщиках, включая ФИО, залоговое имущество — все данные, которыми обладает банк. Поэтому я очень осторожно отношусь к внешним решениям, которые работают между банком и конечным пользователем.
Каждый терминал с Windows обходился банку в лишние 100–120 долларов
Еще один плюс собственных систем — мы на одной ноге с потребителем: вот разработчик, а вот заказчик, есть постоянный контакт. При работе с внешними поставщиками каждая мелочь должна пройти целый процесс согласований.
— А как у вас учитываются требования заказчика, как ведется постановка задач?
— В определенный момент мы перешли от модели «Эй, Ваня, сделай мне тут еще отчетик» к нормальному процессу — формируется техническое задание, функциональные требования, проводится тестирование. У бизнеса есть определенные приоритеты, которые расставляются небольшим количеством людей, в том числе управляющим Московского филиала. В банке есть продуктовый комитет, который формирует новые продукты. Мы все это учитываем, и в зависимости от этого расставляем приоритеты в IT. У нас всегда большое количество заданий, но первыми выполняются те, которые либо критичны для банка, либо необходимы бизнесу. Допустим, банк выводит новый продукт, и мы должны успеть к этому моменту предоставить автоматизированную бизнес-модель.
— Есть ведь и проблема обновлений, которые должны производиться в системах при изменении законодательства. Вендоры в своих решениях обычно делают это автоматически.
— Это не совсем так. Даже если в договоре прописано, что поставщик коробочного решения обязуется отслеживать изменения в законодательстве и своевременно предоставлять изменения для форм — многими поставщиками это трактуется двояко. Например, не так давно появилась форма для электронного обмена с налоговой инспекцией. Я более чем уверен, что в этом случае многие банки заплатили дополнительные деньги. Здесь же мы сами все доработали.
— Павел Шитов в интервью «БО» упоминал, что продукты Microsoft вы стараетесь не использовать.
— У нас есть лицензионное ПО Microsoft, в том числе серверное. Но мы используем его только в том случае, если программное обеспечение сторонних производителей не работает на других платформах. Некоторые системы, для форм банковской отчетности, работают только на Microsoft SQL Server. В остальном мы всеми силами стараемся придерживаться модели систем с открытым кодом. Первые терминалы приходили к нам с Windows, и это стоило банку лишних 100–120 долларов. Теперь мы закупаем их вообще без систем, и устанавливаем Linux.
— А на компьютерах пользователей тоже Linux?
— Нет, на 70–80% машин установлен лицензионный Windows. А вот Microsoft Office мы покупаем только для тех пользователей, которым нужно формировать отчеты строго в этом формате для внешних ведомств, которые в иных форматах отчеты не принимают. Обычно же у наших пользователей установлен Open Office. Разница в интерфейсе небольшая. Наоборот, в новых версиях Microsoft Office интерфейс настолько отличается от того, который люди привыкли видеть в прежних версиях, что они просто моргают глазами и не знают, куда нажимать. Open Office даже более понятен. Кроме того, поскольку у него открытый код, многие бизнес-модели в банке «заточены» именно под работу с ним. Путем нехитрых махинаций мы делаем экспорт данных в него из любой системы. «Раскатываются» данные на языке XML, и вот вам документ. Это могут быть отчеты из АБС, из любого тонкого клиента.
— Какие еще решения с открытым кодом у вас используются?
— В настоящее время мы заканчиваем перевод телефонии с аналоговой на цифровую. Здесь используется бесплатное решение с открытым кодом — Asterisk. Это тоже Linux-подобная система, которую мы установили у себя на сервере и научились с ней работать. Более того, мы написали программное обеспечение для контакт-центра банка на базе этого решения. В ней ведется учет звонков, анализ трафика и т.д.
— Сколько людей у вас в IT-департаменте?
— Около 30 человек на весь банк.
— Это немного для банка.
— Потому что работаем мы плодотворно. Не буду говорить как (смеется).
— А как распределяются задачи среди сотрудников?
— Порядка 40% из них занимаются поддержкой, остальное — разработчики. Их роли варьируются. Из остальных 60% три-четыре человека занимаются всеми интернет-проектами. Остальные ведут доработки в АБС. Продуктивность интернет-разработчиков повыше, потому что интернет-системы проще разрабатывать.
— Говорят, собственная разработка стоит дорого, но дает конкурентные преимущества. Это действительно так?
— Первую версию системы интернет-банкинга в одном из крупнейших банков, насколько мне известно, писали около трех лет, вложили более миллиона долларов, и в итоге все переписывали. Мы меньшими усилиями реализуем более глобальные проекты, и быстрее реагируем на запросы рынка. Появляется какая-то «бомба» — мы можем более оперативно выпустить соответствующий продукт. Мы были в тройке или в четверке банков, запустивших мобильный банкинг для Android. Причем с первой же версии наша программа позволяла делать то, что другие не могли — обычно в первых версиях у всех было только информирование. У нас же сразу было доступно выполнение операций со счетом. По iOS мы были в десятке первых. Причем мобильный банкинг разрабатывают те же люди, которые занимаются интернет-банкингом.
— Наверное, дорого содержать таких универсальных специалистов?
— Да, и особенно сложно найти нужных специалистов, когда приходится расширяться — потому что хочется, чтобы человек сразу же включился в работу. Но люди, которые приходят, получают здесь колоссальный опыт и действительно становятся универсалами во многих областях. Например, мы взяли на работу молодого человека из Смоленска, который у нас из обычного разработчика легких проектов превратился в специалиста, разрабатывающего серьезные программы для терминалов, тонких клиентов и т.д.
— А как же зависимость от человеческого фактора? Вот вы растите человека, а его кто-то переманит, и он все наработки унесет с собой.
— Да, такой риск есть, поэтому я, как руководитель, прикладываю очень большие усилия, чтобы создать людям комфортные условия. Я считаю, что человека, который пишет код, не должны отрывать от работы по всяким административным вопросам. Их я беру на себя.
Кроме того, важна правильная организация разработки. У нас есть набор правил написания программ. Есть база знаний, в которой описывается ход проекта. И даже если специалист ушел в отпуск или заболел, его коллеги, затратив наименьшее количество времени, смогут его заменить.
— Что вы считаете наиболее важным для IT в банке?
— Раньше я работал в другом банке, и одна из причин, по которой я оттуда ушел — руководству перестали быть интересны перспективные направления — hi-tech, интернет-технологии. А за ними будущее. В скором времени толстые клиенты исчезнут. В Смоленском Банке такое понимание есть, и сам управляющий — поклонник hi-tech-разработок. Поэтому работа моего департамента интересна банку, и в этом я вижу большой плюс. Когда банку не интересно развитие, обычно это заканчивается плачевно.
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
 Репутация как искусство
Если финансовая отчетность показывает текущее состояние бизнеса, то репутационные риски помогают оценить вероятность будущих потерь. Отток клиентов, проверки регуляторов или санкции могут быстро снизить стоимость компании. Как репутация влияет на инвестиционную оценку бизнеса и на какие сигналы стоит обращать внимание?





