
09.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Чем практика управления рисками в российских банках отличается от западного опыта и где сотрудники банка могут научиться лучше управлять рисками, в интервью «БО» рассказал старший директор Moody’s Analytics доктор Кристиан Тун
— Насколько картина по управлению рисками в российских банках отличается от ситуации в Европе?
— Среди участников российского банковского рынка постоянно растет осведомленность о необходимости управления рисками. На Западе уровень внедрения систем управления рисками значительно выше, чем в России. Но кризис выявил недостатки в этой области как на Западе, так и в России. Потребность в более совершенном управлении рисками по-прежнему остается очевидной.
Практика управления рисками в России значительно отличается от западного опыта. Для российских банков в настоящее время характерна значительно более высокая концентрация кредитов, выдаваемых лицам или организациям, связанным с банком. Российские банки считают, что надежнее кредитовать приближенные предприятия, уменьшая, таким образом, риски, связанные с возможностью мошенничества, выведения активов. По данным исследования Moody’s Investors Service, кредитование лиц, связанных с банком, в России выше по объемам в два раза, чем на Среднем Востоке. На Западе эта ситуация регулируется более жестко и регуляторы не допускают высокой концентрации ссуд, выдаваемых связанным сторонам.
Поэтому можно говорить о том, что кредитование и управление банковским портфелем в России связано с большими рисками, чем на Западе. Представим ситуацию, что в портфеле банка сто ссуд размером по одной тысяче рублей и только одна ссуда размером в один миллион рублей. Если по этому одному заемщику произойдет дефолт и ссуда по каким-то причинам не будет возвращена, то банк потеряет сразу 50% кредитного портфеля.
— В связи с этим как меняется спрос на IT-продукты в западных и в российских банках?
— В последние 10 лет западные банки очень много инвестируют в технологии, направленные на формирование отчетности, которая бы позволила им соответствовать усилившимся требованиям регуляторов банковского рынка. Также очень востребованы технологии для построения внутренних рейтингов и своевременного расчета платежеспособности клиентов. Ключевая сложность, с которой сталкиваются западные банки сейчас, — это консолидация баз данных для анализа рисков по всем департаментам, для осуществления единого учета и отчетности. Многие российские банки еще находятся в процессе построения баз данных, содержащих информацию о заемщиках, которые впоследствии им предстоит консолидировать.
— Как вы считаете, как скоро российские риск-менеджеры смогут достичь уровня своих западных коллег?
— Мы уже не первый год работаем на российском рынке, консультируем банки по вопросам управления рисками, проводим образовательные конференции для специалистов и руководителей департаментов банков. Работая столь плотно с российскими банковскими специалистами, нам очень приятно констатировать тот факт, что многие российские риск-менеджеры обладают очень высоким уровнем математической подготовки, что, несомненно, связано с качеством технического и математического образования в России. Поэтому в том, что касается количественных методов анализа рисков, российские менеджеры могут очень быстро догнать своих западных коллег.
— По вашим оценкам, деятельность какого количества российских банков соответствует сейчас стандартам Базеля II?
— По нашим прогнозам, топ-40 российских банков довольно скоро приведут свою деятельность в соответствие со стандартами Базеля II, так как они понимают, что это даст им конкурентные преимущества не только на отечественном рынке, но и при выходе на международные рынки.
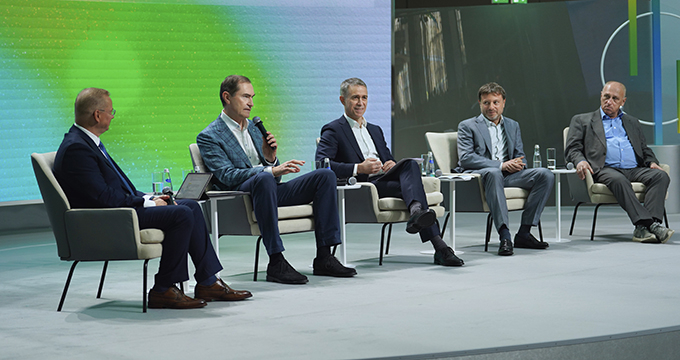 ИИ у штурвала личного капитала
ИИ уже объясняет инвесторам движение рынка и помогает собирать портфели. Следующий логичный шаг — передать ему право распоряжаться деньгами. На сессии «Личный капитал в агентной экономике: инвестиции в эпоху ИИ» форума «СберИнвестиций» «Настоящее будущее» обсуждали, насколько далеко в этом готовы зайти брокеры, их клиенты и регулятор
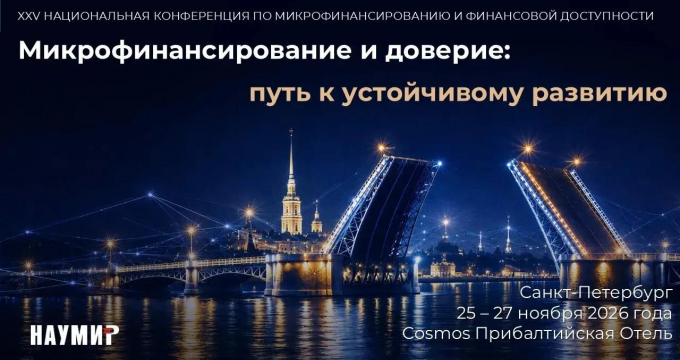 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса