13.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Под цифровой трансформацией часто имеют в виду биометрическую идентификацию, финансовые маркетплейсы, Open API, искусственный интеллект, и очень редко говорится о том, что трансформация коснется центральных учетных и продуктовых систем банка
B 2019 году ожидается несколько глобальных изменений в российском банковском бизнесе, связанных с цифровой трансформацией, такие как маркетплейс ЦБ, система быстрых переводов и т.д.
Банковский бизнес усложняется последние семь – девять лет, находясь в постоянном поиске новых продуктов, каналов продаж и обслуживания клиентов. Особенно динамично в последние годы идут изменения, связанные со снижением маржинальности банковских продуктов, увеличением регуляторного давления со стороны ЦБ, а теперь и реализацией программ построения цифровой инфраструктуры.
Все это является следствием постоянного усложнения информационной архитектуры банков. Сегодня нет на рынке решения, которое способно было бы обеспечить учет всего разнообразия банковских продуктов. В средних и крупных банках задачи учета и отражения операций «размазаны» по разным системам, а информационная структура перешла от модели единой банковской системы (АБС) к модели мультисистемной архитектуры. В ее рамках продажа, учет различных банковских продуктов осуществляются в специализированных, узко «заточенных» решениях. Ландшафт инфраструктуры банков становится сложнее, и «сделочная» информация ведется более чем в одной системе. В данной архитектуре возникает сложность в централизации учетных и бухгалтерских функций, особенно это характерно для банков, в архитектуре которых работают системы западных вендоров.
Разгрузка продуктовых систем от необходимости адаптировать новые продукты к стандартам российского учета становится существенным преимуществом для банка
Один из современных трендов в банковской IT-сфере — разделение учетных систем на слои: каналы взаимодействия с клиентами (маркетплейс, обеспечивающий продажу продуктов, мобильный банкинг, интернет-банкинг, ДБО); фронт-офис, обеспечивающий процессы продажи и обслуживания продуктов; продуктовые системы, обеспечивающие жизненный цикл банковского продукта, и учетный слой, который агрегирует в себе все события в продуктовых системах и отражает их на лицевых счетах бухгалтерского учета.
В данном подходе выделенная Главная книга становится ядром архитектуры приложений банка, предназначенной для автоматизации учета, обеспечения хранения и обработки учетных данных по операциям в соответствии с требованиями бухгалтерского учета Банка России (№ 385-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации»), МСФО, а также внутренней управленческой отчетности.
Разделение учетного и продуктового слоев позволяет изолировать продуктовые системы от несвойственных им учетных функций, ускорить внедрение продуктов по требованию бизнеса и сократить время и расходы на изменения в требованиях Банка Росси, МСФО и внутреннего учета банка. Одной из важнейших характеристик цифровой экономики является способность быстро адаптироваться к изменениям требований рынка, а высокая скорость вывода продуктов на рынок становится конкурентным преимуществом. Разгрузка продуктовых систем от необходимости адаптировать новые продукты к стандартам российского учета становится существенным преимуществом для банка.

Имея опыт в реализации проектов создания единого учетного слоя банка, на базе которого RBtechnologies создала собственное промышленное решение, мы хотели бы поделиться основными требованиями, которым должно удовлетворять решение подобного класса.
Выделенный учетный слой — Accounting Solution — немного шире, чем Главная книга, и помимо стандартных функций учета включает в себя дополнительный слой до обогащения и трансформации продуктовых бизнес-событий.

Первой частью решения является универсальная банковская Главная книга, в функции которой входят: централизованное ведение бухгалтерского учета банка; возможность одновременного ведения нескольких планов счетов (РСБУ, в соответствии с учетной политикой банка, МСФО, внутренний управленческий учет); гибкая настройка аналитических учетных срезов, обеспечение процессов открытия, закрытия лицевых счетов; учет плановых и фактических остатков, учет остатков и оборотов в валюте счета и национальной валюте; проведение массовых учетных операций, таких как переоценка или свертка остатков на парных счетах; управление операционными днями с возможностью раздельного закрытия дней по филиалам и областям учета; составление и контроль бухгалтерского баланса банка.
Вторая часть, Accounting Engine, — это система до обогащения и трансформации продуктовых бизнес-событий, которая представляет собой неотъемлемую часть системы Accounting Solution, обеспечивающей настройку правил преобразования бизнес-события в учетное в соответствии с настроенной учетной моделью.

Функции этой части решения включают в себя: загрузку бизнес-событий из продуктовых систем; валидацию и контроль качества входных данных (как технический, так и проверку бизнес-целостности данных); управление процессом их обработки (в том числе контроль необработанных данных и процессы их исправления); гармонизацию бизнес-событий; формирование учетного события универсального формата, так как источников и входящих форматов может быть очень много; создание недостающих учетных событий, которые не формируются продуктовой системой (например, переносы по срокам до погашения для ПФИ); генерацию учетных событий, достаточных для создания бухгалтерских проводок в Главной книге.
Кроме стандартных и очевидных функций очень часто возникает необходимость дообогащения сделочной информации. Один из ярких примеров — функция генерации будущих денежных потоков по сделке, которая бывает необходима в связи с отсутствием хранения графика платежей в продуктовой системе и необходима для корректного учета, например для IFRS 9.
Не все продукты учитываются в специализированных продуктовых системах, очень часто в ландшафте банка присутствует несколько систем с собственной, локальной Главной книгой. Доработка подобных системы для выделения продуктовых событий часто оказывается невозможной или нецелесообразной. На такой случай Accounting Solution должен обладать возможностью онлайн-интеграции на уровне учетного слоя.
Еще одна простая, но важная часть решения — возможность работы через пользовательский интерфейс или через пакетную загрузку операций: открытие и закрытие лицевых счетов; добавление «ручных» проводок; отмена и корректировка существующих проводок. В этой части одной из неочевидных задач является не просто отражение проводки в Главной книге, а возможность ручной привязки проводок к существующим продуктовым событиям или добавление новых продуктовых событий для корректного отражения связей. Наконец, не забудем об отчетности: выписки по лицевым счетам, ведомость остатков, регистрация открытых и закрытых счетов, оборотные ведомости, балансы, контрольные и сверочные отчеты.
Отметим, что не для каждого банка выделение учетного слоя целесообразно. Для небольшого банка, продуктового монолайнера с отечественной IT-системой это не нужно, но если банк универсальный и в его IT-архитектуре несколько продуктовых систем, в выделении учетного слоя появляется смысл.
Реклама
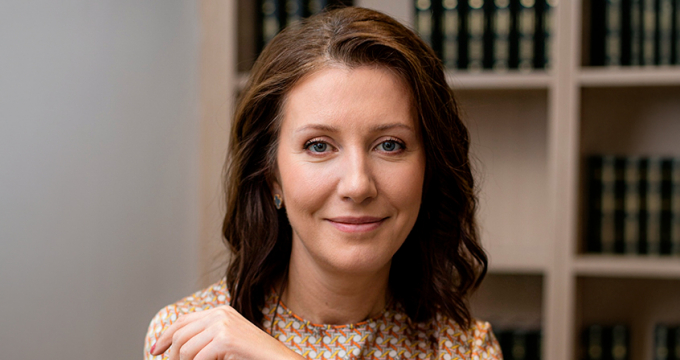 Мы сделали лучший семейный банк
За год число клиентов, пользующихся семейными сервисами Сбера, выросло кратно. Лариса Болотина, директор дивизиона «Массовый высокодоходный сегмент» Сбера, рассказала Александру Садчикову, шеф-редактору «Б.О», как банк превратил «общий счет» из клиентского лайфхака в полноценный продукт с юридической доверенностью и как помогает клиентам просто и прозрачно вести совместный бюджет