



18.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Клиенты продолжают нести свои сбережения в банк, а банкам приходится решать проблему «токсичных пассивов». Крах банковской системе из-за них не грозит, однако депозитная политика изменится достаточно серьезно
Прирост депозитов физлиц по-прежнему обгоняет рост кредитов, превосходя все ожидания. К примеру, в ВТБ24 ждали прироста на 20–25%, затем пришлось исправить прогноз на 30–33%, а за июнь прирост составил 5% — такое бывало только в декабре, удивляется предправления банка Михаил Задорнов.
Банкам уже не нужно столько ликвидности, а клиенты все несут и несут свои сбережения. Не помогает ничего — ни снижение процентных ставок, ни дополнительные комиссии. Похоже, что в воздухе витает нечто, заставляющее клиентов не тратить, а продолжать копить на «черный день», невзирая на то, что при нынешних темпах инфляции некоторые депозиты уже стали убыточными для клиента. Население предпочитает не тратить, а сберегать.
В том же ВТБ24 прирост остатков по срочным депозитам физических лиц с начала года составил 16,6%. Всего за год ожидается прирост портфеля на 35%, прокомментировала показатели Юлия Деменюк, вице-президент, заместитель директора департамента розничного бизнеса банка.
В Ситибанке, одном из крупнейших игроков с иностранным капиталом на розничном рынке, ждут увеличения депозитного портфеля на уровне 20–25%, рассказал в интервью «БО» глава дирекции по работе с частными клиентами в России и СНГ Амит Сах. В Промсвязьбанке прирост за полгода составил 10%, на конец года ожидается около 20%, сообщил директор департамента розничных продаж банка Егор Шкерин.
Примечательно, что указанные банки отличались изрядным консерватизмом в отношении депозитной политики в кризис. Более смелые игроки предпочитают не давать прогнозов и вообще обходить стороной тему дорогих пассивов, привлеченных в кризис.
Депозиты физлиц стали в кризис спасательным кругом для банков. Кстати, никакими сколь угодно высокими ставками по вкладам банкиры бы не добились от клиентов доверия, если бы не страхование вкладов в АСВ и четкая работа этой госкорпорации по всем страховым случаям.
Сейчас этот круг превратился в камень на шее «рисковых» банков — по сути, тех, у кого в кризис не было иного выбора источника фондирования. А это почти все игроки ниже первой тридцатки, не имеющие за спиной крупной материнской компании. И именно они — в силу специфики работы с розничными клиентами — тратят чуть ли не вдвое больше на обслуживание физлиц, чем зарабатывают на их депозитах. Чем меньше портфель «физиков» — тем дороже его обслуживание.
Ну а крупные банки по этому поводу не переживают. «Вклады могут стать убыточными для банка только в том случае, если банк вел агрессивную процентную политику и предлагал размещение под необоснованно высокие ставки», — считает Юлия Деменюк (ВТБ24).
Но главная проблема даже не в стоимости этих ресурсов, а в их «длине». Нужны «длинные деньги», а государство ограничивает зарубежное фондирование — дескать, ищите у себя. Поэтому старый вопрос о введении безотзывных вкладов сейчас встал особенно остро.
«В развитых странах вклады — источник долгосрочного фондирования. Другое дело, что в России благодаря ст. 837 ГК РФ банки обязаны вернуть вклады по первому требованию вкладчика, что делает их де-факто «до востребования». В результате российские банки не могут регулировать договорными условиями риск оттока вкладов в своих пассивах», — сетует Алексей Китаев, финансовый директор Бинбанка.
Казалось бы, принятие закона о безотзывных вкладах решит хотя бы часть проблем. Но вот вопрос: как на нововведение такого рода отреагирует вкладчик? И не получится ли так, что клиенты только «хвостиком махнут», несмотря на апелляции к международному опыту. У них, «там», доверие к банкам воспитывалось десятилетиями. А у нас только страховка от АСВ привела к притоку вкладов. И то, что приток депозитов шел в мелкие и средние банки, — так это потому, что у них дешевых госденег не было и они были готовы на все ради спасения.
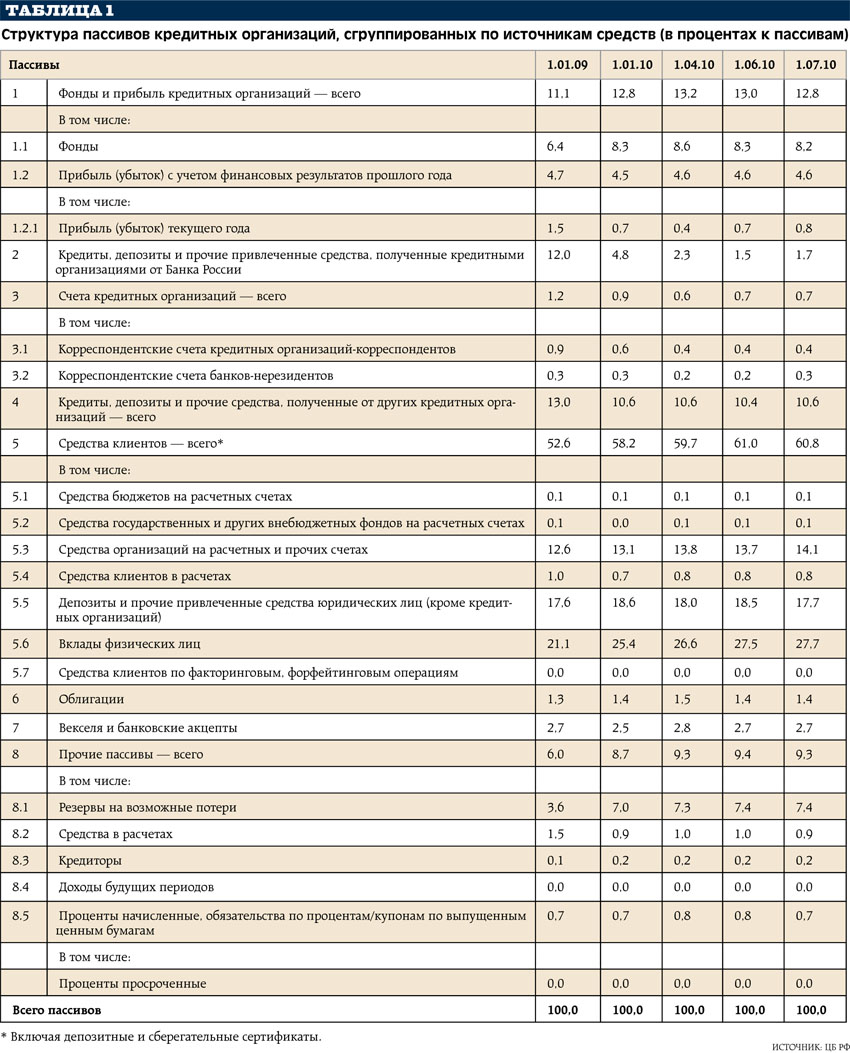
Доля депозитов физлиц в пассивах некоторых банков уже превысила 50%, хотя в среднем по системе она составляет 27,7% (см. таблицу 1). Учитывая, что большая часть клиентов-физиков кладет деньги на срок от 1 до 3 лет (чаще всего — на год), пассивы не так уж и «длинны», учитывая «отзывность».
Банки начинают использовать такие пассивы (за неимением других) для фондирования долгосрочных кредитов, в том числе и юрлиц. И если госбанки могут себе это позволить (так называемые «вечные вклады» — клиенты такого рода банков часто продлевают сроки депозитов), то комбанки, особенно небольшие, таким образом могут оказаться в нестабильной ситуации — достаточно лишь только слухов о проблемах в банке — и отток вкладов подкосит банк.
Избыток краткосрочной ликвидности налицо, и проблема ее размещения стоит достаточно остро. Банки находят ей применение — в частности, оживает рынок МБК. «Банки пытаются с разным успехом кредитовать заемщиков и параллельно размещаются в МБК и ценные бумаги», — говорит Алексей Китаев (Бинбанк).
Правда, непонятно, по каким ставкам нужно кредитовать на этом рынке, чтобы «отбить», к примеру, пассивы, выданные полгода назад под 20% годовых. Банкиры уклоняются от ответа на этот вопрос. Зато многие говорят о том, что ЦБ вовремя ограничил ставки по депозитам физлиц, хотя эти действия регулятора не раз подвергались критике за нерыночность.
При этом появились более дешевые источники фондирования, нежели депозиты физиков. Недаром в конце июля — начале августа российские банки совершили настоящее паломничество на рынок евробондов. Но, опять же, такое фондирование недоступно для большинства мелких и средних игроков.
Банкиры готовы платить больше за депозиты корпоративных клиентов. Еще зимой корпоративные вклады были более доходными, чем для физлиц, — они не были регламентированы. Но потом ЦБ обратил на это внимание и пообещал следить за ставками. При этом регулятор поговаривает о сворачивании беззалоговых аукционов.
Еще один источник ресурсов — внешние займы. Но доверие в мировом финсекторе до сих пор не восстановилось, и иностранные игроки вряд ли готовы финансировать банковскую систему страны, которой (по крайней мере, устно) уже не раз отказывали в праве состоять в BRIC. К тому же, обжегшись на предкризисных объемах, Центробанк обещает регулировать размеры внешних заимствований.
Позиция регулятора понятна: он административными мерами пытается навести в стране рыночные порядки, заставляя банки, с одной стороны, искать ресурсы внутри страны самостоятельно, а с другой — не перегибать палку, чтобы в будущем не столкнуться с дестабилизацией банка и системы в целом. Но такая политика может начать вымывать с рынка мелких игроков.
Конечно, банкиры не сидят сложа руки и пытаются лавировать: привлекать вклады и не платить за них слишком дорого. Снижение процентной ставки не помогает — меняется политика привлечения. Банки начинают ориентировать клиента не на пролонгацию «дорогих» вкладов (что делает такие пассивы совсем уж токсичными), а на пролонгированные отношения с банком. Клиенту предлагаются льготные условия по вкладу — к примеру, повышенная процентная ставка для лояльного клиента, если он откроет следующий вклад. Сейчас ставка по депозитам гораздо ниже, чем год назад, и клиент понимает, что больше он по рынку не найдет. И, несмотря на то что Сбербанк недавно повысил ставки по вкладам в валюте, рассматривать этот шаг как долгосрочную тенденцию вряд ли стоит. Кстати, по общему мнению, лаг для снижения ставок составляет около 0,5–1,5%.

Банки хотят разбавить приход денег на ранее открытые вклады новыми более дешевыми депозитами, размыть стоимость привлечения. «Сейчас коэффициент пролонгации вкладов ниже, чем был раньше. Если раньше около 80% клиентов оставляли свои вклады, то в мае было и 50%, и 40%. Клиенты просто не хотели оставлять свои вклады на пониженной ставке, и приходилось объяснять: сейчас такая тенденция, и лучше вы все равно не найдете, а раз вам все равно придется размещаться — давайте это сделаем у нас. Сейчас нам удалось поднять коэффициент пролонгации до 60–70%», — говорит Егор Шкерин (Промсвязьбанк).
После того как банки наступили на грабли в виде пополняемых депозитов, что серьезно повлияло на стоимость фондирования, неизбежно будут расти комиссии за пополнение вклада. Возможно, в скором будущем большинство депозитов станут непополняемыми. Пополняемые останутся, однако по ним ставки будут гораздо ниже. Такой разницы, как прежде, — в 1–1,5% — больше не будет.
Депозитная политика банков станет более взвешенной. Ведь кризис доказал: гораздо более нестабильными в нашей стране оказались вклады юрлиц, именно они в нестабильный период демонстрировали больший отток. А вот пассивы от физиков оказались более надежными.
«По нашему мнению, революции по вводу новых депозитных продуктов для физических лиц не произойдет, скорее, может наблюдаться оптимизация продуктовых линеек в банках, не более того», — считает Юлия Деменюк (ВТБ24).
Пассивы физлиц — достаточно дорогое удовольствие в любое время, а розничный кредитный портфель, за счет которого банкиры обычно «отбивают» дорогое фондирование, сейчас растет гораздо медленнее депозитного.
Снижение ставок по займам не приводит к росту кредитования, а только «съедает» маржу. К тому же госбанки взяли курс на отмену комиссий, и этот курс уже поддержали некоторые игроки, что тоже не может не сказываться на марже. Если банк крупный — это его не очень заботит. У него есть дешевое фондирование и доступ к разным видам ресурсов. А вот для средних и мелких банков низкая маржа уже стала проблемой.
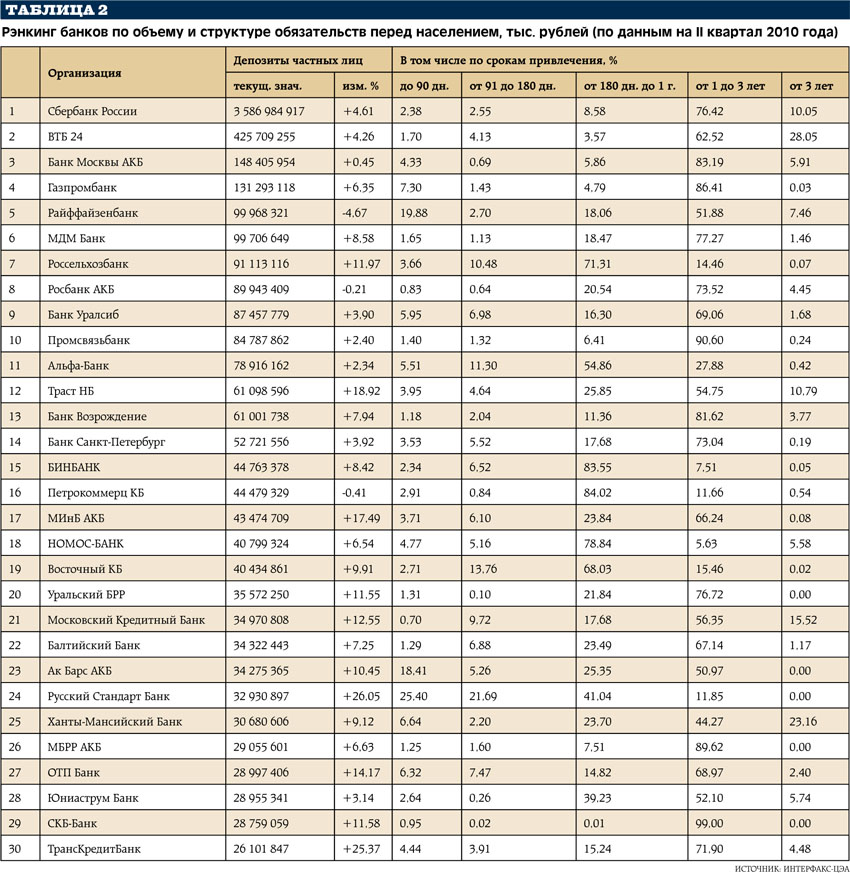
К примеру, у второго по размеру розничного банка, ВТБ24 (по версии Интерфакс-ЦЭА), маржа находится на уровне 7,5%, а у десятого Промсвязьбанка — около 4–6% в зависимости от вида бизнеса.
«Сейчас кредитная активность возросла. Мы работаем с низкой маржой, размещая деньги под более низкие ставки, чем привлекали. И это большая проблема. Ведь, несмотря на падение ставок на 5 п.п., средняя стоимость пассивов изменилась не так сильно», — сокрушается Егор Шкерин (Промсвязьбанк).
Проблема «дорогих» пассивов актуальна сейчас для многих банков, им приходится внимательно реагировать на изменяющуюся динамику рынка и четко отслеживать свою маржинальность. Поэтому приходится изощряться в способах возврата денег и сохранения маржи. Основной путь — комиссионка за все, что только возможно. Сколько они так протянут? Вопрос пока открыт.
 От продуктовой полки к роли Chief Wealth Officer
15 сентября сессия «Инструменты для private- и состоятельных клиентов: эволюция сегмента» на четвертом форуме РБК «Кэпитал Маркетс» начиналась вполне ожидаемо — с вопроса, куда пойдут деньги по мере снижения депозитных ставок. Но почти час разговора довольно быстро вывел дискуссию далеко за пределы инвестиционной полки
 Репутация как искусство
Если финансовая отчетность показывает текущее состояние бизнеса, то репутационные риски помогают оценить вероятность будущих потерь. Отток клиентов, проверки регуляторов или санкции могут быстро снизить стоимость компании. Как репутация влияет на инвестиционную оценку бизнеса и на какие сигналы стоит обращать внимание?





