



30.10.2026

- FinCorp
- Приоритетом для нас является работа с банками среднего размера
31.10.2024FinCorp, Аналитика
Приоритетом для нас является работа с банками среднего размера
Денис Шейбаль, директор по работе с партнерами компании «БКС Мир инвестиций», в интервью Наталье Васекиной, заместителю генерального директора по аналитической работе АЦ «БизнесДром», рассказал об особенностях партнерского канала, перспективах его развития и предпочтениях инвесторов
— Денис, сейчас в целом наблюдается бум инвестиций, в том числе среди молодежи. С чем вы это связываете?
— Инвестиционные продукты на протяжении последних пяти-шести лет начали приобретать популярность в массовом сегменте. Наши граждане перестали считать инвестиции уделом исключительно богатых. Теперь многие понимают, что они доступны каждому, для этого не обязательно иметь очень большой капитал.
— Брокеры активно развивают не только прямые, но и партнерские продажи. С какими партнерами работают сейчас инвестиционные компании в целом? Какую долю из них занимают банки?
— Весь наш партнерский бизнес делится на три больших части. Прежде всего это финансовые институты. На них приходится около 70–75% объемов партнерского бизнеса. Также это нефинансовые организации (различный ретейл) и агентский бизнес. Такие партнеры занимают оставшиеся 25%. В целом, на партнерский канал продаж у нас приходится около 10–15% общего объема портфеля компании.
— Для чего банкам заводить в своей продуктовой линейке инвестпродукты? Снизился ли в настоящее время интерес к таким предложениям или нет?
— Скажу сразу: несмотря на рост ключевой ставки и конкуренцию с депозитами банки не охладели к инвестиционным продуктам.
Они понимают, что большинство клиентов все-таки предпочитают диверсифицировать свой портфель, и стремятся предложить весь возможный перечень услуг. Таким образом, банк решает с помощью инвестиционных продуктов сразу несколько задач. Во-первых, закрывает продуктовый лаг, который самостоятельно часто не может закрыть из-за отсутствия брокерской лицензии, инфраструктуры и персонала. Во-вторых, это, как я ранее упомянул, удовлетворение потребности клиента. В третьих, получение дополнительного комиссионного дохода.
— Насколько я понимаю, крупные банки, имея лицензию, предпочитают самостоятельно выпускать инвестиционные продукты. С каким сегментом банков тогда работаете вы?
— Приоритетом для нас является работа с банками среднего размера: это могут быть и региональные банки. Для нас важно, чтобы у партнера были достаточная емкость для запуска продуктовой линейки и желание ее продвигать в своей сети.
Ключевое преимущество в работе с партнерами — в том, что мы очень гибки в формировании продуктовой линейки и учитываем особенности клиентской базы каждого банка.
— Давайте поговорим о потребительском интересе клиентов финансовых организаций. Какие сейчас продукты у них востребованы?
— Потребительский интерес зависит от очень многих факторов: начиная от статуса клиента и заканчивая в целом стратегией банка-партнера. В private-сегменте востребованы одни продукты, в массовом — совершенно другой набор предложений. Я бы даже сказал, что каждый партнер — это своя собственная история, своя продуктовая линейка и свой подход к работе с клиентами. Мы — мультипродуктовая компания: предлагаем очень широкий список решений, которые кастомизируем под запрос партнера, что, конечно, положительно сказывается в итоге на продажах.
— А есть ли различия в продуктовых предпочтениях для клиентов финансовых институтов и нефинансовых компаний?
— Действительно, предпочтения у клиентов финансовых и нефинансовых институтов разные, но различия эти несущественны. Я бы сказал, что сильная разница именно в мотивации приобрести какой-то инвестиционный продукт. Если в финансовом блоке человек приходит за альтернативным продуктом, который не может выпустить или предоставить банк, то вне финансовых институтов немного другая стратегия. Когда мы начинали работать с ретейл-сетями и другими небанковскими партнерами, я ставил себя на место клиента и хотел ответить на очень простой вопрос: «Зачем мне становиться клиентом какой-то инвестиционной компании через, например, магазин техники или авиакомпанию?» Вопрос оказался сложным, ведь для того, чтобы стать клиентом любой инвестиционной компании, сегодня нужно иметь пару минут и смартфон.
Когда мы все-таки сумели ответить на этот вопрос, случился прорыв и появился интерес у клиентов. Ответом для нас стало создание интересных и нестандартных коллабораций, клиенты же получают дополнительную выгоду, когда становятся их участниками.
— Сейчас бурно обсуждается вопрос потребительской ценности продуктов, а также мисселинга. Расскажите, как вы контролируете качество продаж у партнеров?
— Мы плотно занимаемся этим вопросом. Во-первых, у нас есть контрольные внутренние закупки. Во-вторых, мы обязательно делаем call-back клиентам, то есть обзваниваем их, чтобы убедиться в том, что им понятно, какой продукт куплен. В начале сотрудничества с новым партнером мы делаем такие звонки 100% клиентов, далее уже можем выборочно контролировать процесс.
— Давайте немного поговорим об IT и интеграции с партнерами. Для многих сейчас легкий процесс внедрения новых решений — чуть ли не ключевой параметр выбора провайдера. Как выстроен процесс интеграции у вас?
— На мой взгляд, интеграцию с нами уже довольно давно можно назвать очень легкой. Здесь побеждает тот, кто в первую очередь обеспечивает качественный сервис и высокую скорость. Интеграции в среднем проходят в период от трех недель до полутора месяцев. При этом есть несколько готовых путей для взаимной работы. Прежде всего это white label, который сейчас пользуется меньшей популярностью. Связано это с тем, что время становится для нас все дороже и дороже, клиент не хочет переходить в другие приложения для покупки продукта. Поэтому есть возможность ставить WebView, то есть дополнительную страницу внутри приложения банка или в онлайн-банке, и покупка происходит бесшовно для клиента. Третий путь — это Open API.
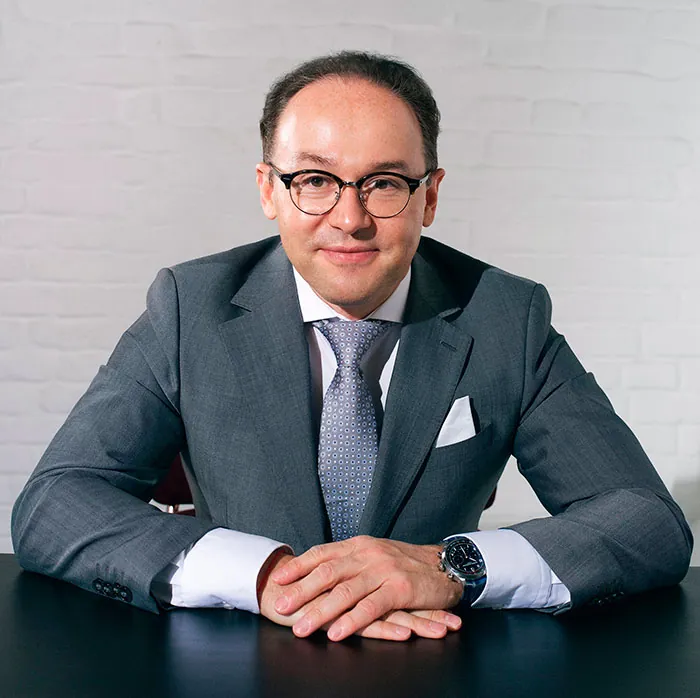
Денис Шейбаль, директор по работе с партнерами компании «БКС Мир инвестиций»
— Как планируете развивать направление партнерских продаж в ближайшее время?
— В работе с финансовыми организациями мы ищем новые направления. Это прежде всего B2B-бизнес, где продажа совершается фактически на стороне партнера. Также мы начали развивать партнерства с небольшими Family Office. Здесь видна перспектива работы с состоятельными клиентами. Наконец, private-сегмент с особым перечнем продуктов.
Кроме того, мы пробуем сейчас начать работу с благотворительными фондами, а также продолжаем развивать такие сегменты, как телеком и, конечно, маркетплейсы.
— А какие объемы продаж вы прогнозируете на следующий год?
— Наше направление стабильно растет на 10–15% ежегодно, прогноз на следующий год сохраняется в этом диапазоне. Ожидаем усиление спроса со стороны банков на продажу инвестпродуктов: вполне возможно, что в следующем году ставки на рынке начнут падать, а это один из сильных драйверов для перетока средств из депозитов на фондовый рынок.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




