



30.10.2026

- Аналитика
- УБРиР ставит клиента «во главу угла»
23.05.2018Аналитика
УБРиР ставит клиента «во главу угла»
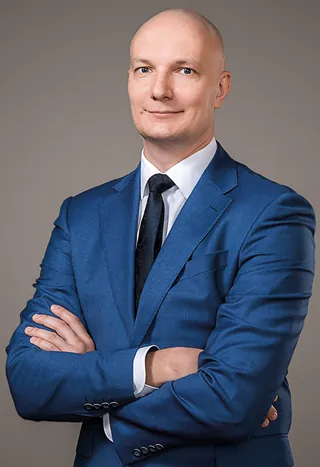
О том, как банк собирается «стать ближе к клиентам», о влиянии клиентских ценностей на продуктовую линейку банка, формировании клиентской экосистемы и роли дистанционного обслуживания в кулуарах SAP Форум 2018 «Б.О» рассказал директор по маркетингу Уральского банка реконструкции и развития (УБРиР) Алексей Мерзляков
 — Алексей, на каких основных клиентских сегментах сконцентрирован УБРиР, какие тренды в некоторых ключевых из них можно выделить?
— Если раньше сегментация клиентов строилась на социально-демографических характеристиках, то сейчас мы ориентируемся на психографические характеристики и на модели поведения. Это более универсальная модель, поскольку, ориентируясь именно на потребности человека, мы можем дать ему больше. Мы стремимся, чтобы у каждого клиента было персональное предложение вне зависимости от того, в какую риск-группу он входит, в какой клиентский профиль попадает.
— Цифровая революция, о которой сейчас так много говорят, для вашего банка — это модный тренд или реальный способ повышения конкурентоспособности?
— Скорее это необходимая трансформация. Именно об этом свидетельствует последнее исследование Moody’s, в котором говорится, что современные банковские технологии уже сейчас оказывают революционное и эволюционное воздействие на бизнес-модели банков, финансовую инфраструктуру, модели ценообразования продуктов и прибыльность. Те банки, которые уже сейчас активно развивают цифровую стратегию, смогут укрепить свой бизнес, расширить клиентскую базу и улучшить свою эффективность. В свою очередь, отстающие банки будут терять клиентов и потенциал для новых ценовых моделей, а конкурентоспособность их структуры расходов будет снижаться.
При этом сегодня, когда условия по банковским продуктам у всех примерно одинаковые, конкурентными преимуществами становятся сервис и его качество. Еще в 2015 году УБРиР принял новую стратегию, в основе которой — улучшение качества услуг и повышение лояльности клиентов. Поэтому те изменения, которые были сделаны и запланированы в дистанционных каналах обслуживания, являются для Банка стратегически важными и также входят в цифровую стратегию Банка до 2020 года.
— Что это за изменения?
— Во-первых, их суть — предоставлять конкретному клиенту услуги и продукты в соответствие с его ожиданиями. Мы изменяем бизнес-процессы и сервисы, отталкиваясь от потребностей клиентов. Постоянно работаем с тарифами, делаем их понятнее и нагляднее, чтобы у человека не возникало вопросов, почему были списаны те или иные средства.
— То есть подстраиваетесь под требования клиентов…
— Да, ставим клиента во главу угла. Требования пользователей к сервису возрастают с каждым годом, и мы благодарны им. Это стимулирует нас становиться лучше — разрабатывать качественные банковские продукты и услуги.
— А во-вторых, полагаю, изменения в онлайн-каналах обслуживания клиентов?
Использование омниканальных коммуникаций — это возможность отказаться от постоянного поиска самого эффективного инструмента для коммуникаций в каждом отдельном случае
— Безусловно. Важная цель нашей цифровой стратегии — сделать интернет-банк УБРиР полноценной экосистемой, где клиент получает не просто набор финансовых и нефинансовых сервисов, таких как покупка страховки, получение налогового вычета и так далее, но услуги, необходимые конкретно ему. Например, если клиент открывает вклад, система начинает его «вести», выступая в роли персонального помощника, подсказывает, какой инструмент для инвестиций выбрать, исходя из поставленных целей, когда лучше закрыть депозит, предлагает какие-то лайфхаки и т.д. Или, анализируя характер транзакций, система может предлагать определенные покупки: если человек часто ходит в кино по выходным, она проинформирует его в определенное время о премьерах и предложит в один клик купить билет.
Мы на правильном пути. В 2017 году мобильное приложение УБРиР признано лучшим в России в рамках премии журнала Global Banking and Finance Review.
— Насколько важно для Банка сохранение физического присутствия (иметь отделения, филиалы и т.д.)? Что вашим клиентам сейчас важнее: финансовый маркетплейс или обычный «магазин у дома»? Что будет дальше с потребительскими предпочтениями?
— Пользователей онлайн-банкинга становится все больше: в УБРиР количество клиентов, активно совершающих операции в интернет-банке, за год выросло на 30%. Конечно, с ростом проникновения Интернета все больше клиентов отдают предпочтение дистанционным каналам.
Но офисы не исчезнут, так как по-прежнему многим клиентам важен визуальный контакт со специалистом Банка. К тому же есть сложные банковские продукты (например, ипотека), которые пока требуют личной профессиональной консультации. Поэтому Банк не отказывается от офисов. Другой вопрос, что их форматы будут меняться, и это уже происходит, например, с офисами УБРиР для обслуживания малого бизнеса. Сейчас они представляют собой симбиоз классического банка и онлайн-банка. Открыть расчетный счет можно при помощи курьера, управление финансами доступно через интернет-банк. Люди, которым нужен визуальный контакт, могут прийти в отделение.
— Насколько, по вашему мнению, имеет бизнес-смысл создавать персональные для каждого клиента продукты и программы лояльности? Не избалуем ли мы клиентов окончательно?
— Сейчас все идет к персонализации. Современному пользователю банковских услуг нужно предлагать больше, чем он просит, а с развитием технологий мы можем предугадывать, что клиенту потребуется в будущем. И задача — не в росте числа функций, а в создании хороших предложений с учетом клиентских сценариев. В частности, это касается интернет-банка: наша задача — не в расширении функционала, а в том, чтобы клиент мог получить нужную ему услугу в нужном месте, в нужное время.
— Как повлияло на бизнес Банка выход на российский рынок Apple Pay, Samsung Pay и прочих платежных сервисов?
— Сервисы бесконтактной оплаты очень востребованы у наших клиентов — только за первый квартал 2018 года число операций через платежные сервисы выросло в 2,5 раза и продолжает увеличиваться. На мой взгляд, развитие бесконтактных платежей позволит в будущем вообще отказаться от «пластика».
— Приглядываетесь ли вы к блокчейну? Смотрите ли в сторону криптовалют?
— Да, мы смотрим за рынком, в том числе изучаем решения поставщиков, в частности SAP с их продуктом SAP Leonardo и других.
— Финтех используете?
— Взаимодействие с финтехом позволяет тестировать разные решения, искать идеи, которые уже проработаны. В ближайшее время Банк будет учиться предугадывать, что потребуется клиенту через определенное время.
— Используются ли в Банке элементы искусственного интеллекта ? Можно ли как-то оценить их эффективность?
Сейчас все идет к персонализации. Современному пользователю банковских услуг нужно предлагать больше, чем он просит, а с развитием технологий мы можем предугадывать, что клиенту потребуется в будущем
— Если понимать под искусственным интеллектом математическое моделирование, позволяющее обрабатывать большие потоки данных, то в том или ином виде это уже внедрено. У нас работает так называемая кредитная фабрика: бизнес-процесс, построенный на основе моделирования поведения клиентов с точки зрения кредитоспособности. Это позволяет нам отбирать качественных клиентов с высокой долей вероятности. Система прогнозирует рискованность того или иного заемщика (прогнозирует вероятность дефолта) и выставляет ему скоринговый балл — оценку на основе параметров: кредитной истории, данных сотовых операторов, социального положения и прочих. Модели постоянно обновляются, позволяя нам точнее предсказывать поведение клиентов. Кредитная фабрика поддерживает высокий уровень одобрения заявок в сочетании с низкими рисками невозврата. Мы используем этот инструмент последние несколько лет и видим его положительный эффект. С начала года качество розничного кредитного портфеля значительно улучшилось. Доля проблемных кредитов в портфеле снизилась более чем в полтора раза.
— Омниканальность — еще одна популярная тема. Что это для УБРиР?
— Для нас омниканальность — это, во-первых, предоставление услуг и сервисов Банка в той точке контакта, в которой клиент к нам обратился, а во-вторых, это коммуникация с клиентом там, где ему удобно, в режиме реального времени и в любом канале.
На текущий момент в Банке это реализовано на уровне решения клиентских запросов. У нас есть подразделение, которое аккумулирует все обращения, предложения и рекламации пользователей, полученные из разных каналов — телефон, почта, офис и, конечно, социальные сети. В его задачи входит не только решение проблем в том канале, в котором клиент обратился, но и анализ всей обратной связи, внедрение изменений в бизнес-процессы.
— Какие новые маркетинговые инструменты в этой связи наиболее актуальны и как измерять их результаты в омниканальной среде?
— Использование омниканальных коммуникаций — это возможность отказаться от постоянного поиска самого эффективного инструмента для коммуникаций в каждом отдельном случае. Омниканальный маркетинг строится в соответствии с требованиями пользователей и основывается на технологических инновациях. Как раз для этого мы выбрали решение SAP Hybris. Таким образом, разрозненные ранее каналы мы можем использовать как единый инструмент, соответственно есть три основных принципа омниканальности — полный охват, единая структура и взаимосвязанность.
Ключевой задачей для себя в развитии этого направления мы видим предоставление возможности клиенту проводить максимальное количество операций удаленно, не беспокоясь об их безопасности.
Читайте также
 Омниканальность — будущее коммуникаций с клиентом
Очередной международный форум Genesys CX 2017, посвященный клиентским впечатлениям и коммуникациям, прошел в Брюсселе. Банки, телеком-компании, ретейл-операторы, страховщики обсудили, как завоевать и удержать клиентов, особенно миллениалов
Павел Самиев 21.06.2017
 Новая среда обитания платежей
Доля онлайн-ретейла с каждым годом увеличивается в несколько раз, актуализируя потребность в удобном способе оплаты товаров и услуг в глобальной сети. Ответом на спрос становятся растущее число провайдеров платежных решений и стремительное развитие технологий
Ксения Курышкина 23.11.2017
 Fintech-партнерства, или 10 способов понравиться клиенту
Банки предлагают, по сути, одни и те же услуги. Главным конкурентным фактором становятся технологии: выиграет тот, кто слышит пользователя и умеет быстро изменяться. Но банки в большинстве своем не привыкли к смелым экспериментам. Какие же выгоды может извлечь банк из партнерства с высокотехнологичными стартапами?
Ольга Смирнова 24.03.2016
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




