09.11.2026

- FinRetail
- В поисках инструментов фиксации цены товаров
03.06.2021FinRetail, Аналитика
В поисках инструментов фиксации цены товаров
2020 год поставил многие компании перед выбором — адаптироваться или прекратить деятельность. Данный вызов нашел свое отражение и на стороне продуктов глобальных рынков
Несмотря на общее падение объемов валютной конверсии в банковской системе — налицо дедолларизация и снижение нефтегазовой составляющей экономики России. Мы наблюдаем всплеск интереса со стороны российских компаний на использование инструментов хеджирования, в особенности товарного хеджа.
Российские компании исторически в своем отношении к рынку деривативов дифференцированы. Более половины компаний, впервые столкнувшихся с понятием хеджирования в 2014-2015 годах, были негативно настроены на работу с ним по ряду причин:
- отрицательный результат по итогам заключенных ранее сделок в условиях плохого или искаженного информирования;
- отсутствие компетенций внутри компании для построения политики хеджирования, а также для систематического следования выбранной стратегии;
- высокая толерантность к рискам со стороны акционеров;
- наличие «натурального хеджирования» через перекладывание ценовых изменений на покупателей.
2020 год стал переломным для многих компаний, в том числе и в отношении к страхованию финансовых рисков. Устойчивый рост курса доллара, а также существенный рост практически всех товарных активов подстегнули интерес компаний к продуктам хеджирования. Мы видим возросший интерес в фиксации цен на агрокультуры, уголь, продукты металлургии, нефтехимии, драгоценные и цветные металлы.
Расширяется география инструментов и базисов: к классическим CME (CBOT), EURONEXT (MATIF), ICE, LME добавляются азиатские площадки: Dalian Commodity Exchange (DCE), Hong Kong Exchange (HKEX), Singapore Exchange (SGX).
Со стороны реального сектора увеличивается интерес к экспертизе банков по рыночной ситуации и прогнозам ее изменения. Ранее действовавшая схема с опорой на коммерческие подразделения, имевшие большой опыт действия «на земле», сменяется дополнительным анализом рынков со стороны финансового руководства компаний и холдингов. Полученная информация дает возможность руководству компании принимать более взвешенные решения, не позволять рыночным факторам влиять критически на показатели рентабельности бизнеса. Тем более что последние события на агрорынке подталкивают к необходимости всестороннего исследования и применения рыночных инструментов — введению пошлин на экспорт с расчетом, основанным на плавающей стоимости зерна за неделю до отгрузки в будущем и продолжающихся изменениях спредов между черноморским и европейским базисами.
По данным ТАСС, 2 июня заработал механизм плавающей пошлины, при котором пошлина на экспорт пшеницы из России будет взиматься при достижении цены на бирже в размере 200 долларов за тонну, в таком случае пошлина составит 70% разницы между 200 долларами и ценой контракта. Для кукурузы и ячменя этот показатель составит 185 долларов за тонну, а срок пошлины не ограничен.
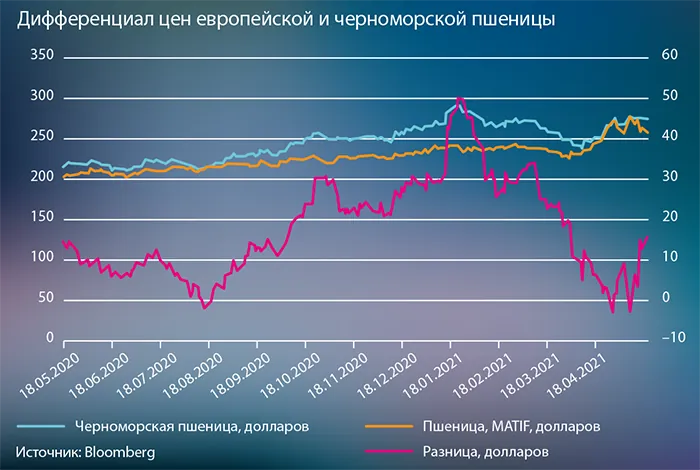
Сейчас необходимо быть осторожными и стараться минимизировать любой рыночной риск в деятельности компаний. За прошедший достаточно короткий срок (менее двух лет) на фоне пандемии и общих процессов деглобализации почти на всех товарных рынках были пройдены экстремально низкие ценовые отметки с последующим разворотом и достижением новых исторических максимумов. Такие движения не могут пройти бесследно: рынкам предстоит «устаканиться» и определить новую «нормальность», а компаниям — научиться работать в условиях подобных масштабных изменений.
Сейчас на главной


 Интересы потребителя — прежде всего
В кулуарах Международного банковского форума шеф-редактор «Банковского обозрения» Павел Самиев побеседовал с заместителем председателя правления банка «Центр-инвест» Александром Долгановым о новых стандартах деятельности кредитных организаций, проблемах банкострахования, рынке долговых консультантов и том, за счет чего региональный банк выигрывает конкуренцию
Александр Долганов, Павел Самиев 06.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ