
11.11.2026

- Аналитика
- В полушаге от ESG-банкинга
22.05.2020Аналитика
В полушаге от ESG-банкинга
ESG-банкинг, экологичное кредитование, зеленые облигации — относительно новые для России бизнес-явления. О том, какое экономическое содержание за ними стоит, «Б.О» рассказал Олег Иванов, сопредседатель комитета Ассоциации банков России по инвестиционным банковским продуктам
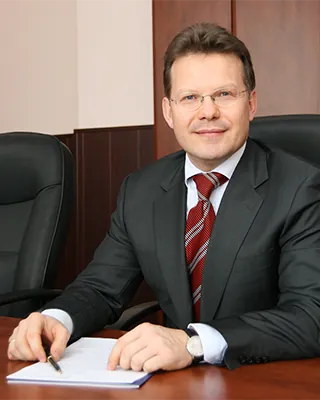 — Олег Михайлович, насколько велик потенциал развития ответственного банкинга, ESG-финансирования, в РФ?
— В России, как обычно, специфическая история. Пионеры направления приходят к нам и рассказывают о потенциале его развития, о том, что на Западе в работу по принципам ESG вложены уже десятки триллионов долларов. Убеждают, что в развитых странах это чуть ли не основное направление инвестирования и через несколько лет остальные проекты отойдут на задний план.
Мне кажется, что ESG — не просто модная аббревиатура или умозрительная концепция. За ней стоит экономическое содержание. В последние несколько лет эксперты пытаются эти параметры изучить, а ведущие международные консалтинговые компании и рейтинговые агентства — взять их наработки на вооружение.
Что мы видим в измеримой западной реальности, где компании уже в течение 10 лет публикуют социальную отчетность? Существует серьезная корреляция между экономическими успехами компании и соблюдением этих принципов. То есть бизнесы, которые следуют стратегиям экологической и социальной ответственности и соответствуют лучшим стандартам корпоративного управления, оказываются более прибыльными, более устойчивыми. Когда участники финансового сектора кредитуют устойчивые бизнесы либо инвестируют в их бумаги, их кредитные риски снижаются. К тому же у банков происходит диверсификация портфелей: наряду с традиционными отраслями (ТЭК, сырье и пр.) в них включатся инновационные компании. Налицо экономический эффект от следования соответствующим принципам.
Конфликт — в парадигме развития
— Что тогда мешает нам развивать ответственный ESG-банкинг?
— Основная дискуссия идет в плоскости: применимы ли в России подходы, которые мы увидели на развитых рынках, в том числе в западных экономиках? Там активно переходят от использования исчерпаемых природных ископаемых к возобновляемым источникам энергии.
— Предлагаю поговорить о преимуществах ESG-парадигмы применительно к нашим реалиям и возможности ее внедрения с учетом данных ограничений…
— Начнем с того, что «триада» в совокупности появилась буквально пару лет назад, и в ней сложились несколько подходов, которые действительно могут быть органично рассмотрены вместе. ESG-рейтинги измеряют одновременно социальную, экологическую, управленческую ответственность в деятельности компании.
Первая ее часть, где E — environmental (зеленый бизнес), — история давняя, она даже у нас уже в определенной мере формализована. С 2008-2009 годов отечественные банки запустили пилотные программы, связанные с энергосбережением и энергоэффективностью, то есть участвуют в экологическом, устойчивом финансировании. Таким образом, «озеленение» нашей финансовой системы перешагнуло через отметку 10 лет. Все это вылилось в более широкую концепцию «наилучших доступных технологий» (НДТ). Соответствующие изменения были внесены в Закон «Об охране окружающей среды» еще в 2014 году. На мировом уровне (ICMA) определены стандарты зеленых облигаций. На протяжении последних пяти лет и регулятор, и бизнес изучают международный опыт и с прошлого года начали его внедрять.
— С экологичностью разобрались. Как у нас обстоят дела с «S» и «G»?
— Социальный аспект (S — social) подразумевает внутреннюю социальную ответственность, в первую очередь выражающуюся в отношении к работникам, а также внешнюю социальную ответственность, связанную с клиентами, с улучшением социальной среды в месте нахождения компании. Мы видим, что и на уровне налогового законодательства и прочего регулирования социальные инициативы, благотворительность поощряются и имеют некоторую экономическую ценность для инициаторов и субъектов.
Третий аспект — непосредственно управление (governance) — наиболее понятен банкам, поскольку в последние 15–20 лет именно они были лидерами совершенствования управления такими рисками благодаря жесткому регулированию и надзору. От банков требуют устойчивости, выстроенных механизмов внутреннего контроля и аудита, щепетильного выбора инвесторов, защиты миноритарных акционеров, поддержания высокого качества капитала банка. После кризиса 2008–2010 годов изменилась система премирования топ-менеджмента: KPI теперь нацелен на устойчивое развитие банка, а не на кратковременное извлечение прибыли, а также на борьбу с коррупцией, на противодействие отмыванию и легализации преступных доходов. Все это — части концепции «governnance». Не все банки публикуют корпоративную социальную отчетность (КСО), но мы гордимся своей клиентоориентированностью. Дополнительное регулирование не требуется.
Субсидирование — дело будущего
— Чем объясняется восходящий тренд на размещение на Московской бирже зеленых облигаций, в том числе займов самих банков?
— Важным знаком для бизнеса стало субсидирование зеленых облигаций, постановление о котором правительство РФ приняло летом 2019 года (Постановление Правительства РФ от 30 апреля 2019 года № 541). Да, денег там пока «копеечка», но это — качественный прорыв. Объемы на будущее были заявлены большие, и это наш шанс на внедрение наилучших доступных технологий (НДТ). Впрочем, сейчас сложно прогнозировать, сохранятся ли возможности бюджета по финансированию соответствующих программ.
— Пока размещения можно пересчитать по пальцам одной руки. Оправдан ли при такой статистике всплеск рейтинговой активности российских компаний по присвоению рейтингов?
— Банки заинтересованы в том, чтобы иметь дополнительный экологичный маркер, позволяющий ориентироваться не только на кредитные рейтинги заемщиков. В 2018 году международные банковские ассоциации LMA и ATLMA опубликовали стандарты зеленых кредитов. Поэтому ESG-рейтинги постепенно появляются у всех крупных компаний. Их присваивает тройка ведущих мировых рейтинговых агентств. Среди российских оценщиков можно отметить «Эксперт РА» и другие агентства. Члены большой четверки аудиторов вводят собственные оценки. То есть «в игре» все крупные мировые консультанты.
Но остается вопрос: есть ли универсальный принцип, позволяющий измерить соответствие бизнеса ESG-критериям? И тут обнаруживаются два возможных взгляда на оценку. В мире принят привычный для англосаксонских систем общий рейтинговый подход, реализуемый посредством «мягкого» права, когда оценка отдается профессиональным объединениям, создающим рыночные стандарты, а проверка соответствия осуществляется рыночными и нерыночными, коммерческими и некоммерческими участниками. При этом критерии размыты, а на кон ставится репутация агента при оценке качественных параметров бизнеса и присвоении или отслеживании соответствия.
Приведение в соответствие
— Может ли наш мегарегулятор согласиться с таким подходом?
— В России такой механизм представлять сложно, особенно когда речь будет идти о выделении бюджетных средств и о юридических последствиях их использования. У нас даже в законе отсутствует понятие «зеленое кредитование». Как обычно, чтобы ввести достаточно четкое регулирование, требуется дать определение, сформулировать понятные признаки, описать их и процедуру «приведения в соответствие», то есть должны появиться уполномоченные оценщики.
В 2014 году в РФ как раз пошли по этому пути: НДТ определены для 50 отраслей, которые постановлением правительства были признаны источниками наибольшего экологического загрязнения, начиная от горно-химической промышленности, горного дела и заканчивая птицефермами и свинокомплексами.
Концепция ESG в банковском секторе получит окончательное закрепление только после того, как Центральный банк признает соответствующие признаки и критерии при расчете резервов и коэффициента взвешивания
При таком подходе на уровне законодательства необходимо очень четко установить, что представляют собой ESG-принципы, причем в каждом сегменте, как это сделано в отраслевых справочниках, чтобы сотрудник банка при выдаче кредита просто «подставлял значение». Это будет гораздо более грубый, нежели за рубежом, подход, основанный на определенных критериях. Но он будет юридически безупречен. Пусть у нас будет более кондово, тяжеловесно и прямолинейно, но с точки зрения Генпрокуратуры и Счетной палаты будет «все по уставу!»
— В прошлом году глава Центробанка пообещала поддерживать зеленый банкинг. Виден ли эффект и чего хотят банкиры?
— Банки говорят: «У нас уже есть рейтинговое агентство, которая готово измерять ESG-рейтинги. Как наш любимый регулятор учтет вот эту повышенную устойчивость соответствующих бизнесов»? И мы должны перейти к двум нормативным актам Центрального банка — Положению № 590, регулирующему резервы, и Инструкции № 199, определяющей банковские нормативы и соответственно коэффициент взвешивания кредитов по риску.
Можно смело утверждать, что концепция ESG в банковском секторе получит окончательное закрепление только после того, как Центральный банк признает соответствующие признаки и критерии (пока еще до конца непонятно, кем посчитанные и померенные) при расчете резервов и коэффициента взвешивания. Конечно, банкирам хочется, чтобы они стали ниже. Это первое направление, если мы говорим про ESG-кредитование.

А второе направление связано ESG-инвестированием. Мы говорим о приобретении ценных бумаг институциональными инвесторами, включая страховщиков, инвестиционные и негосударственные пенсионные фонды. Возможно, имеет смысл дополнительно льготировать или премировать ценные бумаги, выпускаемые устойчивыми заемщиками. Центральный банк должен признать качество таких заемщиков и финансовых инвестиционных инструментов, что будет стимулировать, поощрять инвесторов вкладываться в определенные бумаги. Например, путем включения этих бумаг в ломбардный список и перечни доступных для инвестирования инструментов, уменьшения дисконтов.
Таким образом, на сегодня мы имеем: разные оттенки размытого зеленого; глобальный мировой тренд, опирающийся на правильные имена; юридически понятную историю, закрепленную в законе и в постановлении, а также рейтинги, в том числе международных агентств (но трудно себе представить, что под них наше правительство будет предоставлять бюджетные субсидии). Скорее Центральный банк в своих нормативных документах учтет попытки оценить кредитное качество тех или иных финансовых продуктов и инструментов, будь то кредиты или ценные бумаги.
Роль институтов развития
— На Западе лидерство на рынке зеленого финансирования принадлежит государственным и квазигосударственным институтам. Резонно ожидать, что аналогичную роль могли бы сыграть «ДОМ.РФ», ВЭБ, крупнейшие банки с госучастием. Что мешает регулятору ввести подобную практику?
— Мне кажется, что, если бы не случился коронавирус, эти проекты могли бы стать первыми на очереди в числе новых инструментов или новых инициатив институтов развития. Но сейчас они прежде всего заняты реализацией государственных антикризисных мер, таких как предоставление гарантий по банковским кредитам МСП, или деятельностью в качестве агента по оборотным льготным кредитам, которые бизнес будет получать в кризис. Я думаю, что до конца этого года, к сожалению, возможности российских институтов развития будут существенно ограничены, чтобы выделить время, ресурсы и команды по разработке соответствующих инструментов.
— То есть задача поставлена, но сроки переносятся?
— Полагаю, одним из уроков, который мы вынесем из данного кризиса, станет понимание, насколько мы недооцениваем важность взаимодействия, в частности с иностранными инвесторами. Положительная корреляция между ESG-рейтингами и их интересом очевидна. Растет количество инвесторов, в том числе разнообразных фондов, которые декларируют свою приверженность зеленому финансированию в совершенно разных форматах. Кто-то предпочитает термин «устойчивое финансирование», кто-то ESG, кто-то «зеленые проекты». Можно применить маркетинговые ходы для модернизации и «озеленения» финансовых инструментов, которые уже существуют или планируются к размещению российским институтами развития.
— Можно на конкретных примерах показать аналогии?
— Очень показателен опыт Freddie Mac. Агентство уже 10 лет кредитует застройщиков арендных домов, применяющих технологии водо- и энергосбережения. Соответственно формируется портфель зеленых кредитов на десятки миллиардов долларов ежегодно. За последние восемь лет компания создала крупнейший сегмент рынка зеленых облигаций, которые приобретаются инвесторами — начиная от американских, норвежских и заканчивая китайскими инвестфондами, инвестирующими в зеленые облигации.
Возьмем Россию. Правительство намерено выделить 60 млрд рублей на приобретение уже построенных квартир у застройщиков для формирования фонда арендного жилья (в соответствии с поручением президента России и согласно нацпроекту «Жилье и городская среда»). Давайте в механизмах поддержки пропишем еще несколько экологических критериев. Получится механизм ровно такой же, как у Freddie Mac: на базе этого института развития под будущие арендные платежи можно даже выпустить ценные бумаги (секьюритизация).
В том же направлении мог бы действовать наш ВЭБ.РФ: кредиты, связанные со внедрением НДТ, — это, по сути, аналог западных зеленых кредитов. Но, к сожалению, нашим институтам развития каждый раз не хватает полушага до ESG-банкинга. И в итоге мы оказались белым пятном на мировой карте среди стран, где ESG-тренд так мощно развивается.
ESG против оттока капитала
— То есть мы игнорируем очевидный путь привлечения длинных денег в экономику?
— Да, можно и так сказать. В том числе и денег из-за рубежа. При этом отечественным банкам — лидерам в сфере ESG-кредитования — не хватает самопиара и самопрезентации, в том числе на мировой арене, чтобы показать себя и своих клиентов-заемщиков.
—Нужен ли самим банкам ESG-рейтинг, чтобы считаться надежным участником зеленого рынка?
— Банкам такой рейтинг необязателен, но некоторые, в первую очередь, конечно, западные гиганты рынка, его имеют. У отечественных банкиров это направление всегда находилось на периферии. Чтобы начать работу, нужны время, ресурсы, а значит, поставленная руководством задача, в основе которой лежит какое-то первичное обоснование экономической ценности работы. Пока весь этот комплекс вопросов находится за периметром внимания руководства банков. Особенно сейчас.
— Как можно повлиять на умы банкиров на уровне Ассоциации?
— Задача состоит в том, чтобы донести до членов Ассоциации, крупнейших банков и регуляторов идею, облечь ее в правильную форму и помочь сфокусироваться, чтобы с минимальными трудозатратами сформировать пул новых продуктов, интересных в том числе глобальным инвесторам.
В Основных направлениях деятельности Ассоциации, утвержденных Советом, впервые фигурировало продвижение темы ESG-банкинга на период 2020–2022 годов. Документ планировалось принять в мае на общем собрании. С учетом карантинных мер эта дата перенесена.
Читайте также
 Наша бизнес-модель обеспечивает и ответственность перед обществом, и прибыльность
Размещение первого в России выпуска банковских зеленых облигаций в Секторе устойчивого развития Московской биржи стало важной вехой для национальной экономики. Для эмитента, ростовского банка «Центр-инвест», это событие стало логичным этапом развития направления заботы об окружающей среде направления ответственного финансирования. Председатель правления Банка Лидия Симонова отмечает, что это серьезное достижение в реализации стратегии Банка и очередной повод заявить, что ESG-банкинг — это не только основной тренд на глобальных финансовых рынках, но и философия ведения регионального бизнеса
Екатерина КацЛидия Симонова 20.05.2020
 ESG-регулирование финансовых рынков
Регулирование на основе бизнес-модели ESG-банкинга требует расширения учитываемых в работе банка рисков: экологических, социальных процессов и долгосрочных перспектив. Опыт банка «Центр-инвест», успешно реализующего бизнес-модель ESG-банкинга в России, показывает, что саморегулирование на основе ESG-принципов дает конкурентные преимущества
Василий Высоков 16.01.2020
Сейчас на главной
 Мечта нашей команды — необанк
Лидер LIFE PAY Ашот Григорян рассказал о том, как партнерство с банками ускоряет рост компании, зачем платежному финтеху собственное производство касс, как ИИ-агенты помогут превратить набор сервисов в единую операционную систему для малого бизнеса и как это все приближает к мечте
Ашот Григорян, Вадим Ференец 11.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ