


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Что такое эффективная микрофинансовая организация? Каковы пути развития этого сектора в нашей стране? Какие существуют формы инвестирования в микрофинансовый бизнес? Об этом и многом другом «Б.О» рассказала Карина Мнеян, председатель правления группы компаний «Народная Казна»
— «Народная Казна» была создана в начале 2011 года группой физических лиц, имеющих двадцатилетний опыт работы в банковских и инвестиционных структурах на руководящих должностях. Почему вы решили выйти на рынок микрофинансирования?
— В январе 2011 года вступил в силу Федеральный закон от 2 июля 2010 года № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» [далее Закон
№ 151-ФЗ — прим. «Б.О»].
В конце 2010 года мне поступило предложение от будущих учредителей «Народной Казны» — организовать и возглавить МФО. На тот момент модель бизнеса уже была прописана. В ее разработке принимали участие как российские, так и западные специалисты в области розничного кредитования.
Лично меня в этом проекте заинтересовало то, что во время кризиса 2008 года достаточно устойчивым остался сектор розничного кредитования. Менее рискованно выдать 1000 кредитов на небольшие суммы и сроки, чем иметь одного крупного заемщика, на финансовое состояние которого влияет много факторов, начиная с динамики цен на энергоносители и заканчивая политической ситуацией.
— С лета 2012 года МФО обязали предоставлять обязательную отчетность в ФСФР. После этого рынок стал «прозрачнее» для потребителей и инвесторов (в т.ч. и банков)?
— Почти ничего не изменилось, так как предоставляемая МФО в надзорный орган информация по достаточности капитала и собственных средств нигде не публикуется. Хотя «Народная Казна», по собственной инициативе, размещает на своем сайте предоставляемую в ФСФР отчетность. Мы предложили создать портал микрофинансов для инвесторов и заемщиков, с целью популяризации и придания большей открытости этому рынку. В декабре 2012 года, в ходе конференции «Микрофинансирование: мировой опыт и перспективы развития в России», мы поставили вопрос перед ФСФР о необходимости введения обязательного лицензирования и аттестации руководителей МФО. Для того чтобы сделать этот рынок более профессиональным и «прозрачным» для инвесторов.
— За счет чего происходит фондирование «Народной Казны»? Два года назад банки неохотно кредитовали МФО, а сейчас у самих кредитных организаций проблемы с фондированием.
— Когда мы стартовали два года назад, банки воспринимали МФО как основных конкурентов. Только сейчас мы начинаем работать с банками, к которым пришло понимание, что мы не конкуренты, а их помощники. Что касается «Народной Казны», то мы фондируемся за счет взносов акционеров и частных инвесторов.
— А чем МФО может банкам помочь?
— Мы воспитываем финансовую грамотность и социальную ответственность у населения. И формируем положительную кредитную историю наших заемщиков, которые впоследствии могут кредитоваться на большие суммы и длительные сроки в банках.
— «Народная Казна» активно привлекает займы физических лиц. Если не брать юридический аспект, то фактически это аналог банковских депозитов…
— Здесь мы тоже не конкурируем с банками, так как Закон № 151-ФЗ ограничивает нас размером минимальной суммы инвестиций — 1,5 млн рублей. Фактически, мы привлекаем средства только квалифицированных инвесторов. Хотя мы считаем, что стоимость «входного билета» на этот рынок инвестиций — 1,5 млн рублей — высока. Ее можно снизить до 700 тыс. рублей. Если человек сумел заработать такие деньги, то он умеет с ними обращаться и сможет оценить МФО, куда он их принесет.
— В конце ноября 2012 года «Народная Казна» первой из МФО заключила договор о страховании портфеля выданных займов с СК «Альянс-Росно»? Страхование займов — это своеобразная альтернатива страхованию банковских вкладов АСВ?
— Заключив этот договор, мы фактически повысили уровень доверия к нам со стороны инвесторов и застраховали их риски. Предварительная работа со страховой компанией проводилась достаточно давно. Она анализировала не только эффективность нашей скоринговой модели, но и наш баланс, и весь портфель на протяжении всей истории существования компании. И фактически признала эффективность нашей модели оценки потенциальных заемщиков и высокое качество портфеля.
— Большинство МФО используют модель «визуального» скоринга, когда менеджер, во время общения с потенциальным заемщиком, оценивает его платежеспособность. «Народная Казна» предпочитает математическую модель скоринга. Выбор второй модели — это «наследие» банковского прошлого руководства компании?
— Наша математическая модель скоринга — это лишь первый из трех этапов процедуры оценки клиента. Скоринг оценивает клиента по таким параметрам как коэффициент жизни в регионе, исходя из соотношения уровня доходов и расходов в регионе, достаточности собственных средств, оценки обеспеченности и т.д. Причем не менее важной, чем оценка платежеспособности клиента (чистая математика), является оценка его социального статуса.
На втором этапе проверки потенциального заемщика мы используем базу данных НБКИ и БД «Кронос». А визуальная оценка клиента — это последний этап, когда мы подписываем договор с заемщиком.
Мы считаем, что будущее МФО — это набор всех возможных инструментов, которые влияют на эффективную оценку нашего заемщика. Мы сами формируем БД всех наших потенциальных и реальных заемщиков и обмениваемся данными из нее с НБКИ. В любом случае, МФО не будет отказываться от математического скоринга, даже при активном сотрудничестве с БКИ.
— У вас положительное решение только по 1/3 поданных заявок на микрозаймы. Это особенность скоринговой модели — отсекать всех, кто не подпадает под определенный набор параметров, или ваша принципиальная позиция — лучше перестраховаться, чем раздавать займы всем подряд?
— Наша задача — оценить финансовое положение, достаточность собственных средств для погашения и социальную ответственность клиента перед выдачей ему займа. Лучше это сделать до выдачи, чем потом работать с должниками.
— У «Народной Казны» доля «плохих» займов в портфеле — менее 1%. В чем секрет такой дисциплинированности заемщиков? Например, в одной МФО, где этот показатель чуть выше, на двух менеджеров приходится один специалист по «плохим долгам», не считая сотрудников СБ…
— У нас по-другому все это организовано. Во-первых, трехуровневая система оценки потенциальных заемщиков. Во-вторых, поскольку наш бизнес социально направленный, мы не загоняем нашего заемщика в долговую яму, а останавливаем проценты и штрафы по истечении трех недель с момента возникновения просроченной задолженности. Мы выводим клиента на частичное погашение, тем самым реструктурируем его долг, понимая, что суды, в любом случае, признают только основное тело займа и проценты, не превышающие средневзвешенные по рынку. Поэтому наша задача — увеличивать оборачиваемость средств, показывая результативность бизнеса акционерам. А не уходить на годы в судебные тяжбы.
— У вас в линейке инвестиционных продуктов есть такие варианты, как участие в доле портфеля и опцион на франшизу. Они скорее банковские, чем микрофинансовые.
— Наши продукты больше инвестиционные, чем банковские. Мы приглашаем в партнерство людей, которые не только хорошо разбираются в финансовых инструментах, но и в состоянии оценить их эффективность и соотношение риска и доходности. Что касается опциона на франшизу: у клиента есть возможности практически попробовать свои силы в работе в розничном сегменте и получать доходность на собственные средства выше, чем по многим финансовым инструментам при сегодняшней общемировой экономической ситуации. Другая возможность для инвестора — выкупить у нас долю портфеля и наблюдать за его динамикой, анализируя и строя прогнозы, исходя из качества портфеля и его дюрации. В первом случае инвестор самостоятельно формирует штат сотрудников и физически сам обслуживает заемщиков. Во втором — он выкупает долю портфеля и следит за его динамикой. В дальнейшем у нас есть мысли по созданию индекса на портфель с последующей продажей фьючерса на этот индекс. Как видите, мы стараемся привлекать инвесторов, которые хорошо разбираются во всех аспектах финансового рынка.
— Какую модель продаж вы используете? Организуете поток потенциальных заемщиков в свои офисы, как делают большинство банков, или, наоборот, «идете в народ» — когда менеджеры занимаются активными продажами?
— Наша модель продаж построена на мобильных офисах — это симбиоз принципа работы МЛМ сетей и банковских офисов. На сегодняшний день у нас филиальная сеть из 50 представителей по России. от Калининграда до Южно-Сахалинска, и региональные агенты, которые, в свою очередь, развивают агентскую сеть. Система мотивации представителей «Народной Казны» в регионах подразумевает получение вознаграждения от прибыли. Благодаря данной модели, мы рассчитываем завоевать существенную долю рынка микрофинансовых услуг в России.
— Сейчас на рынке микрофинансирования сложилась парадоксальная ситуация. С одной стороны — более 2 тыс. МФО, которые зарегистрированы в ФСФР, а с другой — спрос потребителей удовлетворен на 20–30%.
— Ситуация на рынке микрофинансов ничем не отличается от той, что была двадцать лет назад, во время становления банковского сектора, когда число кредитных организаций на рынке подходило к 3000. Я думаю, что через 2-3 года мы увидим существенное снижение количества МФО и переход от количества к качеству. Уже сейчас сформировалась основная группа игроков, которые и займут основную долю рынка. Остальным придется уйти из этого бизнеса, исходя из планируемого ужесточения требований со стороны регуляторов.
— Ваш прогноз развития ситуации на рынке микрофинансирования на ближайший год?
— Он будет развиваться еще большими темпами. За 2 года рынок микрозаймов вырос с 27 до 42 млрд рублей. В 2013 году, я думаю, он покажет такую же динамику. Основная причина роста — не появление новых игроков, а укрупнение уже работающих на рынке действующих компаний, которые предлагают качественные услуги.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
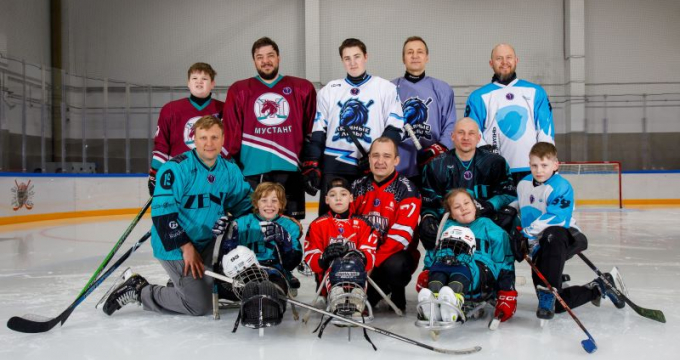 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



