




30.10.2026

- Аналитика
- Банки, как провайдеры идентификации
12.12.2018Аналитика
Банки, как провайдеры идентификации
Мы видим, как глубоко философские вопросы вдруг становятся актуальными проблемами применения технологий
В спорах о регулировании цифровой экономики для многих внезапно стали важны вопросы, ответы на которые бизнес и технологии сами дать не могут: что такое человек, где его «границы», в чем его идентичность? Оказалось, что без должного ответа на эти вопросы, основываясь только на собственном, неизбежно ограниченном опыте и краткосрочных бизнес-интересах, мы сможем рассчитывать лишь на доморощенные концепции, а потому и дальше будем «блуждать меж трех берез»
Только-только договорившись о правилах использования некоторых технологий для идентификации в цифровом пространстве, мы начали говорить о цифровом профайле, не разобравшись в том, что такое человек в цифровом пространстве и что такое его идентичность.
Бизнесу не хотелось бы оказаться в ситуации, аналогичной разбирательству в Сенате США после скандала, связанного с обменом данными между Facebook и Cambridge Analytica. Г-н Цукерберг заявил на слушаниях, что, если бы в момент передачи данных в регулировании США существовал акт наподобие GDPR, то таких последствий для него и его компании не было бы. Его позиция на слушаниях понятна: на вас давят — вы обороняетесь, в том числе по принципу «А сами-то куда смотрели?». Хотя при вступлении GDPR в силу в ЕС Facebook, несмотря на все заявления руководства о важности GDPR, перенес все данные из Ирландии в США дабы уйти из-под юрисдикции… Но кто заставлял говорить CEO Apple Тима Кука, что Америке нужен свой GDPR?
«На Западе» крупный бизнес уже понимает, что позиция «Мы собрали — мы владельцы» не только противоречит принципу неприкосновенности частной жизни, но в долгосрочной перспективе создает значительные регуляторные и репутационные риски для самого бизнеса и потому находится в прямом противоречии с интересами крупных компаний… У нас же все только в самом начале… И примеров тому много — недавно на заседании Экспертного совета в одном из ведомств столкнулись разные концепции относительно того, то что такое Big Data, если они включают в себя данные пользователей, и кому принадлежат эти самые данные — тому, кто их собрал; тому, кто их собрал, но только до того момента, пока он не сделал их публичными/общедоступными, или же самому человеку вне зависимости от того, кто и когда их собрал и где они хранятся.
Все понимают, что технологии позволяют уничтожить неприкосновенность частной жизни, сделать ее ничтожной. Но ведь наличие ядерного оружия не привело к гибели человечества… У человечества хватило ума не использовать эти технологии в определенных целях. Так и с любыми цифровыми технологиями — мы можем сделать их как инструментом тотального контроля («социальный скоринг» в Китае), так и инструментом принятия самим человеком решений о своей жизни (FICO Score Open Access в США)…
Так или иначе, процесс запущен, и не нужно, обосновывая исторической исключительностью страны, придумывать в очередной раз уникальные конструкции регулирования, в том числе использования персональных данных, чтобы в очередной раз не исключить себя из общего пространства и по собственной воле не оказаться на обочине «столбовой дороги развития цивилизации».
Первоначально сбор биометрии в рамках ЕБС планировался стать для банков правом, а не обязанностью. По мере продвижения концепции и превращения ее в закон ради появления акта пришлось идти на многие компромиссы, и получилось прямо наоборот. Хотели, как лучше, но получилось, как всегда, — банки в итоге обязали собирать «биометрию». Это существенные расходы, особенно для тех, кто не занимался инвестициями в собственную информационную безопасность. Ну а те банки, которые изначально не планировали этим заниматься, еще и слабо заинтересованы в данном процессе и его результативности.
Мы можем сделать цифровые технологии как инструментом тотального контроля, так и инструментом принятия самим человеком решений о своей жизни
Сейчас идет диалог с Банком России, чтобы снять эту обязанность хотя бы с банков с базовой лицензией. Руководство ЦБ РФ публично допустило возможность такого варианта развития сюжета, но в силу инерции какое-то время сбор биометрии будет обязателен для всех банков.
Но раз сложилась такая ситуация, нужно понять, можно ли извлечь выгоду из нее и, если да, то как?
Мы создаем систему и даже не замечаем, что можем на ней зарабатывать, не дожидаясь активного участия в ней других игроков.
Всего лишь два кейса говорят о том, что рынок созрел для этого, спрос уже есть.
Первый кейс. Недавно во время лекции в одном из высших учебных заведений ко мне обратился сотрудник ассоциации киберспорта. Суть вопроса проста: можно ли использовать биометрию, накопленную банками, для идентификации участников их соревнований?
Второй кейс. На очередном заседании Экспертного совета в Государственной думе РФ на вопрос, что нужно отрасли для развития, представитель лиги ломбардов неожиданно для всех заявил, что ломбарды хотят быть подключенными к ЕБС. На вопрос о том, как они собираются принимать ценности в залог через Интернет, был дан ответ: «А мы не сказали, что хотим брать что-то в залог в Интернете, мы хотим проверять наших офлайн-клиентов и сократить мошенничество и регуляторные риски».
В обоих случаях моя рекомендация была обратиться в один из банков, который активно помогает своим клиентам подтверждать их учетные записи в ЕСИА и заявляет о готовности принимать биометрические слепки во многих своих отделениях…
Заинтересованность в биометрической идентификации таких совершенно разных видов деятельности, как киберспорт и ломбарды, — показатель того, что у банков есть поле для заработка даже на этапе сбора биометрических данных.
Если мы выстраиваем собственные процессы с помощью биометрии, то почему мы не можем выступить центром идентификации для других бизнесов?
Банки могут и должны стать провайдерами идентификации. Нужно только выстроить устраивающую всех правовую конструкцию, определяющую взаимоотношения между клиентом, банком и теми структурами, которым эти данные необходимы.
Дело за малым — перестать выдавливать из себя «плач Ярославны» и перейти к поиску места своего бизнеса в постоянно меняющемся мире.
Читайте также
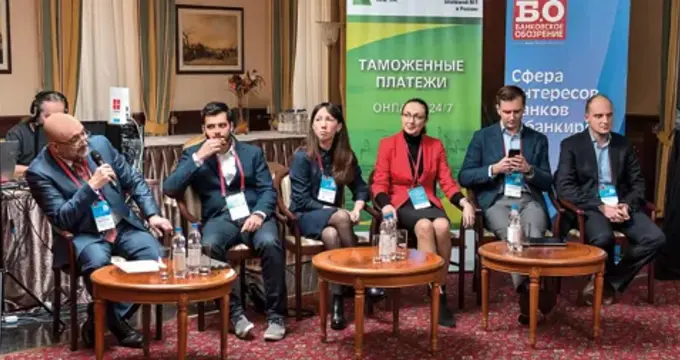 Удаленная идентификация — чаяния и реальность
В рамках V Практической конференции «IdTech-2018: идентификация и биометрия в финансовой отрасли, практика и перспективы», организованной и проведенной «Б.О», состоялась панельная дискуссия, посвященная биометрической идентификации, текущему положению дел и перспективам.
06.12.2018
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




