09.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Один из недостатков «кредитных фабрик»: часть интересных для банка клиентов получают отказ и обращаются к конкуренту. Происходит это из-за того, что «отвергнутые» заемщики не соответствуют набору заложенных в систему параметров оценки. Банки делают все, чтобы погрешность была меньше
Первая «кредитная фабрика» в России была запущена Сбербанком в октябре 2008 года в Москве. Если в первые месяцы уровень одобрения кредитных заявок был 46%, то через год показатель вырос до 55%, а в некоторых регионах до 60%. Об этом в интервью «Б.О» рассказал директор управления розничных рисков Сбербанка Вадим Кулик. В 2010 году с помощью «кредитной фабрики» банк обработал около 3 млн заявок и выдал около 2 млн кредитов. Таким образом, была отклонена каждая третья заявка. Уровень одобрения 70% — достаточно высокий показатель. Если учесть, что в то время в среднем по рынку он был 45–50%. В 2012 году процент одобренных заявок по потребительскому кредитованию был от 60 до 70%, по ипотеке — от 75 до 80%, а по автокредитованию — 70%. Это выше среднего показателя по рынку.
Сбербанк активно усовершенствует свою «фабрику кредитов», чтобы минимизировать количество отказов интересным для него клиентам. Так, в интервью журналу «Коммерсант Деньги» заместитель председателя правления Сбербанка Александр Торбахов рассказал: «Идеальный случай, когда вы отказываете всем неблагонадежным и даете кредит всем надежным. Однако ошибки случаются, и вы иногда даете деньги неблагонадежным — это плохо. Но когда вы отказываете благонадежным — это тоже проблема, потому что вы теряете бизнес. Мы это отслеживаем, и получается такая самообучаемая и донастраиваемая система».
Другие участники рынка также активно занимаются усовершенствованием работы собственных «кредитных фабрик», стремясь минимизировать количество отказов интересным для банка клиентам, не ухудшив при этом качество кредитного портфеля. Опрошенные «Б.О» эксперты по-разному оценили необходимость усовершенствования «кредитных фабрик».
 ИИ у штурвала личного капитала
ИИ уже объясняет инвесторам движение рынка и помогает собирать портфели. Следующий логичный шаг — передать ему право распоряжаться деньгами. На сессии «Личный капитал в агентной экономике: инвестиции в эпоху ИИ» форума «СберИнвестиций» «Настоящее будущее» обсуждали, насколько далеко в этом готовы зайти брокеры, их клиенты и регулятор
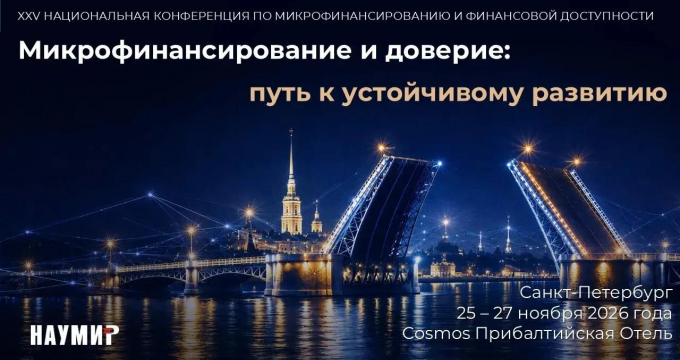 На Национальной конференции по микрофинансированию отметят лучшие социальные проекты
На рынке микрофинансирования ежегодно реализуются десятки инициатив и практик, которые помогают решать социальные задачи, развивать финансовую культуру, поддерживать людей и сообщества, сохранять культурно-историческое наследие и способствовать развитию бизнеса