11.11.2026

- Best-practice
- МСФО 9: сформированные резервы в оценке ожидаемых кредитных потерь
09.11.2018Best-practice
МСФО 9: сформированные резервы в оценке ожидаемых кредитных потерь
Вопрос, как именно оценивать ожидаемые кредитные потери и соответственно величину оценочного резерва, по-прежнему актуален и достаточно сложен, так как ожидаемые кредитные потери помимо усредненных вероятностных оценок возможных потерь должны учитывать будущие экономические условия и временную стоимость вложенных средств.
Предлагаемая в данной статье методология позволяет определять ожидаемые кредитные потери портфелей активов в соответствии с требованиями IFRS 9 на основе величины резервов, сформированных с помощью методик оценки кредитного риска и профессиональных суждений, используемых банками в рамках действующих регуляторных требований Банка России.
Несмотря на все отсрочки, неумолимо приближается дата начала обязательного применения 9-го стандарта МСФО (IFRS 9) — 1 января 2019 года. В связи с этим кредитные организации вынуждены в ускоренном порядке решать, каким образом можно совместить аналитические расчеты по оценке кредитного риска с учетными процедурами, какой методологией воспользоваться и какие средства автоматизации применить. Необходимость определения двух видов резервов под кредитные потери — сформированного на основе Положения Банка России 590-П и включаемого в расчет достаточности капитала и оценочного резерва под ожидаемые кредитные потери в соответствии с IFRS 9 — добавляет банкам трудозатрат. Влияние оценочного резерва на капитал, с точки зрения некоторых экспертов, тоже может быть довольно существенным и в некоторых случаях потребует докапитализации многих кредитных организаций1, несмотря на то что какое-то время Банк России будет применять процедуру «нейтрализации» такого влияния2.
 Полная версия доступна только подписчикам
Доступ Онлайн
2 323  /месяц
Доступ Онлайн + Печатное издание
27 876 /год
/годПодписавшись на Bosfera.ru, вы сможете ежедневно читать аналитические материалы, расследования, интервью с известными экспертами и бизнесменами. Подписчики также получают неограниченный доступ к архиву
Читайте также
 Best Practice Скоринговая система VS экспертная оценка: Кто точнее предскажет дефолт банка?
С каждым годом в России становится все меньше банков: в начале девяностых их насчитывалось более двух тысяч, на конец 2000 года — 1274, на 1 июня 2017 года осталось всего 544 банка, и половина отзывов лицензий этого периода пришлась на последние три года. Все меньше возможностей выбора партнера на финансовом рынке остается не только у частных вкладчиков, но и у юридических лиц, включая сами кредитные организации, а «чистка» сектора продолжается
Елена РозановаИгорь Фаррахов 28.07.2017
Сейчас на главной
 Мечта нашей команды — необанк
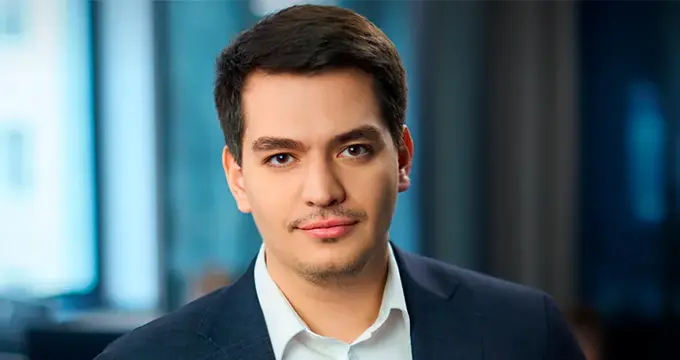
Лидер LIFE PAY Ашот Григорян рассказал о том, как партнерство с банками ускоряет рост компании, зачем платежному финтеху собственное производство касс, как ИИ-агенты помогут превратить набор сервисов в единую операционную систему для малого бизнеса и как это все приближает к мечте
Ашот Григорян, Вадим Ференец 11.11.2026
ПЕРЕЙТИ НА ГЛАВНУЮ