



30.10.2026

- Аналитика
- Мы доверяем клиенту, потому что знаем его!
09.07.2019Аналитика
Мы доверяем клиенту, потому что знаем его!
Президент Уральского банка реконструкции и развития (УБРиР) Антон Соловьев рассказал в кулуарах SAP Форума, почему для банка важны клиентоцентричность и омниканальность
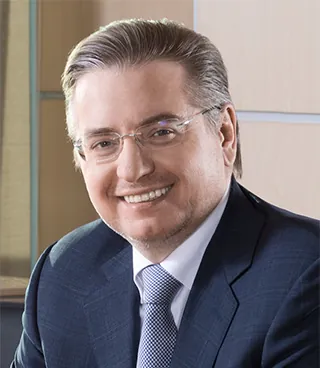 — Антон Юрьевич, УБРиР через год будет отмечать 30-летие. Что наиболее важного было на этом пути?
— Изначально Банк организовался как частный и на протяжении всей своей истории остается таковым. Ключевым регионом присутствия до 2006 года была Свердловская область, после чего мы начали экспансию за ее пределы. В 2012 году была запущена стратегия развития «3-2-3», которая подразумевала три стадии: увеличение числа отделений в три раза, рост количества клиентов в два раза — до одного миллиона, а также увеличение чистого операционного дохода в три раза. События 2014 года внесли некоторые корректировки в ландшафт всего банковского бизнеса в стране, но тем не менее в 2015 году мы успешно реализовали выбранную стратегию.
После серьезной «перегруппировки сил» и в корпоративном, и в розничном бизнесах в 2015 году Банк принял новую стратегию — стратегию «довольного клиента», которая действует до сих пор. В ее основе — улучшение качества услуг и повышение лояльности. Все усилия теперь мы фокусируем на качестве наших сервисов, на продуктовой персонализации, основанной на знаниях о клиенте, а также на инвестициях в персонал.Мы в меньшей степени растем по активам, а в большей сфокусированы на прибыльности и в этом отношении сделали серьезный рывок: по прибыли до налогообложения в прошлом году получено около 700 млн рублей. Сейчас этот тренд продолжается.Все это в большей степени связано с фокусом на управление затратами, на повышение технологичности, на том, чтобы стандартные операции сделать более дешевыми. Плюс к этому сегодня крайне важным представляется то, что клиент в рамках Daily Banking должен получать весь спектр услуг и у него должна возникать соответствующая привычка ими пользоваться.
— Вы рассказали об экспансии в регионы. Чем она закончилась? Банк себя позиционирует как региональный, исходя из названия, или все же как федеральный?
— УБРиР — федеральный банк с головным офисом в Екатеринбурге. На сегодняшний день мы развиваем бизнес в 46 регионах страны и продолжаем выходить в новые для нас города и регионы. Например, в прошлом году мы впервые вышли в Иркутскую область, Приморский и Хабаровский края.
В начале 2019 года УБРиР изменил систему управления регионами. Если раньше каждый регион напрямую контролировался из Екатеринбурга, то теперь регионы сгруппированы по размерам бизнеса и географии в девять дивизионов с центрами в Екатеринбурге, Краснодаре, Санкт-Петербурге, Новосибирске, Тюмени, Челябинске и других городах.
— При этом вы продолжаете делать ставку на розничный бизнес?
— Не только. Хотя в корпоративном направлении мы для себя выделяем малый, средний и микробизнес в розничный сегмент. В этой сфере мы всегда имели заметное преимущество, хорошую узнаваемость как на Урале, так и в других регионах присутствия. Замечу, у нас всегда был фокус на некрупных бизнес-клиентах, что это позволяло достаточно быстро и успешно выходить в новые регионы.
В качестве примера отмечу: при реализации стратегии «3-2-3» мы, наверное, одними из первых в стране весьма активно использовали «легкие офисы» — небанковские точки продаж в торговых центрах, покрывая при этом значительную часть России, за исключением Москвы, куда по стратегическим соображениям не выходили.
С точки зрения стратегии вектор развития банкинга в целом направлен на все, что связано со знанием о клиенте, — это персонализация, предиктивная аналитика, те возможности, которые уже сегодня дают специализированные технологические платформы, например, в части кредитного анализа, организации продаж или управления программами лояльности. Использование платформенного подхода дает такое мощное конкурентное преимущество, как скорость.
В основе любого прогрессивного бизнеса лежит анализ данных, точнее то, как аналитика трансформирует работу любой компании. Банковский рынок в этом отношении не отстает, идет следом за технологическими компаниями, точнее, за мобильными операторами. Думаю, на сегодняшний день российский банковский рынок — это настоящая высокотехнологичная отрасль. Естественно, я говорю в основном о тех игроках, которые делают ставку на розничный бизнес.
— Вы говорите о больших данных и их аналитике?
— Аналитика, конечно, понятие обширное. Внутри него я бы выделил в качестве фокуса последнего периода построение единого профиля клиента во всех каналах взаимодействия с ним в целях выстраивания омниканальности. Однако ее полноценная реализация всегда является для бизнеса вопросом выбора между поддержанием уровня текущих доходов и инвестициями в будущее, прежде всего в CAPEX, с чем в текущих условиях не так все и очевидно.
— То есть сейчас в Банке используется омниканальный подход в обслуживании клиента?
— Да. Мы в большей степени используем стратегию дополнения, когда офис не является отдельным каналом, а становится частью омниканального взаимодействия с клиентами. Яркий пример — это развитие упомянутых выше «легких офисов», небанковских точек корпоративного обслуживания, когда офис представляет собой команду из трех – пяти менеджеров, которые работают с клиентами и в онлайне, и в офисе. При этом они предоставляют полный спектр финансовых услуг и «ведут» клиента.
Когда речь идет о новых технологиях, это вопрос привычки. Если смотреть целевые сегменты, с которыми мы работаем, даже люди среднего возраста, не говоря уже о пожилых, пока с недоверием относятся к подобным вещам. Тем не менее, если оценивать динамику проникновения мобильного приложения или интернет-банка, то видно, что страхи постепенно уходят
Основная часть сопровождения клиентского обслуживания происходит в дистанционном канале из головного офиса. Такое дополнение и такая поддержка со стороны дистанционных каналов обслуживания позволяет быстро разворачивать свое присутствие на новых территориях. Важно и то, что на уровне клиента такой подход обеспечивает мобильность — ему не надо ходить в офис. Первичное его общение с Банком происходит на сайте, в чате или по телефону, а затем уже решается проблема идентификации и юридического оформления сделок при помощи менеджера, который приезжает к клиенту. Поэтому у нас есть некоторые надежды на дальнейшее развитие Системы удаленной биометрической идентификации.
— Как клиенты относятся к новинкам, подобным биометрической идентификации?
— Как всегда, когда речь идет о новых технологиях, это вопрос привычки. Если смотреть целевые сегменты, с которыми мы работаем, даже люди среднего возраста, не говоря уже о пожилых, пока с недоверием относятся к подобным вещам. Тем не менее, если оценивать динамику проникновения мобильного приложения или интернет-банка, то видно, что страхи постепенно уходят. Это дело времени, удобства и формирования привычки.
Например, сейчас мы реализуем большой проект «Карта школьника», когда для родителей создаются все необходимые возможности оплаты трат учащегося, контроля его перемещений и посещений школы. Дети совершенно не боятся этого продукта, скорее наоборот. А вот у родителей есть некоторые опасения, значительная часть которых выявляется на этапах изучения реакции потенциальных клиентов и фокус-групп с ними.
Если смотреть на вопрос шире, то формирование финансовой грамотности и доверия друг к другу — это один из важнейших аспектов взаимодействия Банка со своими клиентами. И со стороны клиента есть такой запрос. Поэтому в прошлом году мы запустили крупный проект в этом направлении — «Гид по финансам. Советы от УБРиР», в рамках которого взрослые и дети могут получить ответы на любые свои вопросы и снять опасения относительно финансовых инструментов и их правильного использования, получить информацию как онлайн на вебинарах, так и офлайн у наших или приглашенных специалистов. В результате мы получили положительный отклик не только от наших клиентов, но и от более широкой аудитории.
Поэтому глобальной историей в нашей стратегии «довольного клиента» является стремление к тому, чтобы любое изменение на уровне бизнес-процессов Банка, на уровне его продуктовой линейки, а также на уровне качества обслуживания исходило лишь от клиента.
— Как услышать своего клиента?
— Два года назад у нас была создана Служба заботы о клиентах, которая на основе обработки обратной связи от людей оценивает степень того, насколько клиенту понравилось общение с Банком, а также замечания, которые он высказывает. Очень важно, если клиент соглашается на развернутое интервью, уделить живому общению с ним на самые разные темы больше времени.
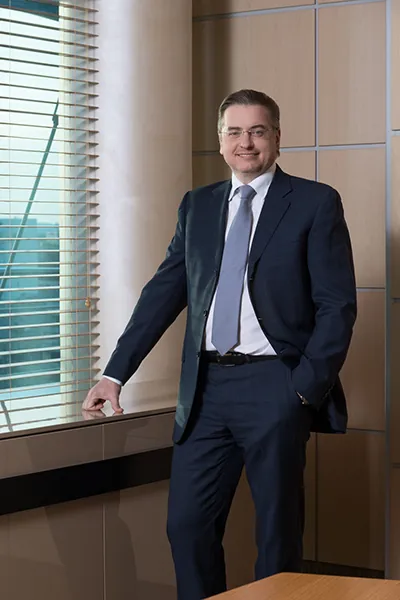
Антон Соловьев, президент УБРиР. Фото - УБРиР
Динамика последних двух лет с того времени, как заработала Служба заботы о клиентах, показывает, что нам удалось сместить акцент на восприятие качества банковского обслуживания прежде всего глазами клиента, а не глазами сотрудников Банка.
Новые технологии позволяют проводить аудит коммуникаций, а также оперативно собирать аналитику по обратной связи. Это дает возможность быстро и обоюдовыгодно разрешать любые инциденты, связанные с некачественным обслуживанием. Например, удалось добиться того, что в соцсетях в пределах двух часов мы реагируем на любой запрос. Это, в свою очередь, привело к тому, что соцсети стали одним из каналов продвижения наших финансовых услуг, ведь клиенту удобно получать множество сервисов, не выходя из аккаунта. В этом отношении технологии и сервис идут рука об руку.
— Роботы и искусственный интеллект могут стать панацеей?
— К сожалению, мир неидеален и технологии неидеальны, поэтому возможны некоторые шероховатости, невзирая на всю перспективность той или иной технологии, будь то AI или роботизация бизнес-процессов (RPA). Это хорошо видно на примере работы колл-центра, когда клиент, услышав на другом конце провода голос, синтезируемый искусственным интеллектом, порой начинает выражать недовольство. Далеко не каждый готов сегодня общаться с роботом по поводу своих финансов. Хотя, к примеру, наша система голосового самообслуживания и наг голосовой помощник Ева высоко оценены клиентами, а также в профессиональной среде. В прошлом году с этим проектом мы стали призером конкурса контактных центров «Хрустальная гарнитура».
Возникают уникальные ситуации и с точки зрения внутренних бизнес-процессов. Например, первый вопрос, который у нас возник при внедрении AI: должна ли быть у робота должностная инструкция? Как ни странно, это абсолютно логичный вопрос, потому что с точки зрения бизнеса, раз у него есть права, значит, должны быть и обязанности. А раз так, то необходимо по каким-то критериям контролировать его деятельность, управлять им и администрировать. Если человек ввиду физических ограничений не может совершить миллион операций в минуту, то робот может это сделать легко и непринужденно.
— Инструкцию все-таки написали ему?
— Конечно! Но это касается роботов, ориентированных на выполнение относительно простых рутинных бизнес-процессов. Однако есть и другая сторона медали: все, что касается общения с людьми, необходимо соотносить с особенностями клиентской базы. Мы в значительной степени работаем в регионах, достаточно большой объем бизнеса сосредоточен в малых городах. Специфика работы в малых городах заключается в потребности в человеческом общении, со своим клиентским менеджером, например. Идя по дороге на работу или домой, человек заходит в офис Банка и совершает там необходимые ему операции. Но, без сомнения, подобный Daily Banking постепенно уходит в дистанционные каналы. Поэтому здесь уместны относительно простые чат-боты. Инструкции им, наверное, не так уж и нужны.
А вот что касается консультирования и предложения сложных финансовых продуктов, таких как ипотека, кредитная карта или банкострахование, человеку все-таки необходимы консультации и развернутые пояснения, чтобы у него возникли понимание и доверие.
— Банкострахование наверняка — не единственный источник комиссионных доходов?
— Безусловно. Если рассмотреть сектор малого и микробизнеса, например, в части оказания нефинансовых сервисов (все, что связано с ведением бизнеса, с набором персонала, бухгалтерией, проверкой контрагента, различным документооборотом, юридическими услугами и т.д.), то все это востребовано. Даже одна из таких самых простых услуг — обучение интернет-банку, когда бухгалтер делает заявку на обучение, к нему приходит специалист, и они совместно интегрируют интернет-банк или банк-клиент в 1С, — стабильно имеет спрос.
— Цифровой банк чаще сталкивается с проблемами информационной безопасности, не так ли?
— Это естественный процесс, обратная сторона цифровизации. Информационную безопасность, включая угрозы со стороны социальной инженерии, Банк рассматривает не как проблему клиента, а как свою проблему. Необходимо постоянное напоминание клиенту о том, что нельзя никому никогда разглашать номер карты, CVV-код, одноразовый пароль, который приходит на телефон, даже если будут звонить якобы из Банка. Однако все равно сообщают! И здесь тот же искусственный интеллект, правильнее сказать, модель данных, выявляет нестандартные операции и помогает предотвратить мошенничество.
Даже одна из таких самых простых услуг — обучение интернет-банку, когда бухгалтер делает заявку на обучение, к нему приходит специалист, и они совместно интегрируют интернет-банк или банк-клиент в 1С стабильно имеет спрос со стороны клиентов
Например, если клиент ни разу не совершал перевод в какой-то банк и вдруг произошел платеж на значительную сумму, то лучше мы потратим дополнительное время на то, чтобы подтвердить у клиента легитимность транзакции, чем позволим злоумышленникам украсть эти деньги. Повторю, мы знаем своего клиента, и никто другой не сможет лучше нас сделать предиктивную аналитическую модель в области информационной безопасности. Вот такой парадокс: знания о клиенте помогают не только продать ему что-то из финансовых услуг, но и спасти его деньги в случае попытки взлома или мошенничества.
— А платежи со смартфонов?
— Безопасность в информационном обществе — это основа основ, тем более в рамках тренда роста доли безналичных платежей. Что-то мы делаем сами, в чем-то нам помогают технологии, используемые платежными системами и электронными кошельками. А NFC и токенизация сделали платежи со смартфонов обычным и безопасным делом. Если в Швейцарии у вас в некоторых местах спросят, что вы имеете в виду, когда достаете телефон для оплаты, то в России это уже must be.
— FinTech для вас это угроза или союзник?
— Ответ на этот вопрос зависит от зрелости рынка. В самом начале технологических изменений, возможно, он был угрозой. Но сейчас FinTech выдает на-гора кейсы, которые для банкиров скорее являются раздражителями, мы так тоже можем в конце концов!
А союзником FinTech можно назвать с той точки зрения, что он помогает прокладывать «тропиночки» в будущее. В итоге финансисты во всем мире заинтересованы во взаимовыгодном сотрудничестве с FinTech, чтобы нащупывать возможности для бизнеса, которые неочевидны на сегодняшний день. С точки зрения возврата на инвестиции, это все пока скорее разговоры. Возможно, в будущем мы и заработаем «много денег» вместе, но пока у нас этап инвестиций, этап привыкания клиентов к чему-то новому.
Что касается конкретики, отмечу, что УБРиР состоит в Ассоциации ФинТех . Мы активно собираем информацию о кейсах, которые реализованы на рынке другими участниками. Встречаемся с командами: смотрим, обсуждаем. Но обычно, даже если идея хорошая, ее реализация сталкивается с определенными ограничениями. И, конечно, ключевым ограничением на сегодняшний день является физическая идентификация клиента. Поэтому биометрия, о которой мы говорили выше, открывает серьезную перспективу, особенно в области дистанционного обслуживания как такового.
«Зачем?» — спросите вы. Сегодня борьба идет не столько за нового клиента, сколько за долю кошелька существующего. Как в сегменте малого и микробизнеса, так и на рынке физических лиц уже стандартным является то, что около 60% клиентов открыли счета в нескольких банках и пользуются мобильным приложением чуть ли не каждого из них.
По сути, конкурентная борьба происходит не на уровне выбора банка, а на уровне того, каким именно сервисом человек воспользуется здесь и сейчас, какой сервис наиболее прост, удобен, доступен. А это и есть борьба за долю кошелька, потому что, если раньше в большей степени банки проводили стратегию выбора банка первичного, то сейчас уже очевидно, что в кошельке у клиента два-три банка, и он в каждый момент делает выбор в пользу того или иного. Наверное, вот тут и можно призвать FinTech в качестве союзника.
— Как-то Герман Греф поспорил с Олегом Тиньковым, чей банк клиентоцентричный, а чей клиентоориентированный. Вы могли о себе сказать, в какую сторону движетесь?
— Что касается нас, то это клиентоцентричность, потому что УБРиР всю свою стратегию выстраивает от клиента. Я уже говорил о том, что любое изменение в организации, каждое снижение CAPEX и т.д. должны идти от пожелания клиента, а не от мнения клиентского менеджера.
— Мы с вами говорили в основном о бизнесе, но тема IT всегда сама собой проявлялась рядом. О каких проектах вы могли бы рассказать?
— Так и есть, любой успешный банк — это почти всегда высокотехнологичная компания. Это и есть ответ на возможный вопрос: «Что вы делаете на SAP Форуме?». С компанией SAP мы работаем с 2004 года, с момента стратегического решения о приобретении ERP-системы для управления Банком. Неплохо показало себя решение SAP CRM. Из последних приобретений — решение SAP Hybris. Омниканальный маркетинг строится в соответствии с требованиями пользователей и основывается на технологических инновациях. Как раз для этого мы выбрали платформу Hybris. Таким образом, разрозненные ранее каналы мы можем использовать как единый инструмент, соответственно есть три основных принципа омниканальности — полный охват, единая структура и взаимосвязанность. Технология Process Mining, которая также нашла у нас свое применение, автоматически обобщает данные из информационных систем и демонстрирует реальный процесс обслуживания клиентов как для выбора корректирующих действий, так и для поиска путей улучшения процессов в будущем.
Читайте также
 УБРиР ставит клиента «во главу угла»
О том, как банк собирается «стать ближе к клиентам», о влиянии клиентских ценностей на продуктовую линейку банка, формировании клиентской экосистемы и роли дистанционного обслуживания в кулуарах SAP Форум 2018 «Б.О» рассказал директор по маркетингу Уральского банка реконструкции и развития (УБРиР) Алексей Мерзляков
Вадим ФеренецАлексей Мерзляков 23.05.2018
 Уменьшаем риски МСБ вместе
На площадке XVI Международного банковского форума «Банки России — XXI век» о кредитовании малого и среднего бизнеса побеседовали генеральный директор агентства «БизнесДром» Павел Самиев и председатель совета директоров банка «Центр-инвест», доктор экономических наук, профессор Василий Высоков
Павел СамиевВасилий Высоков 05.10.2018
 От консолидации до мерчандайзинга
Почему российские банки без ЦБ так и не смогли договориться о создании маркетплейса? Как побудить россиян сдавать биометрию? Какие новые продукты должны появиться в маркетплейсе? Эти и другие вопросы обсудили Алексей Панферов, заместитель председателя правления Совкомбанка, и Эльман Мехтиев, исполнительный вице-президент Ассоциации российских банков (АРБ)
Эльман МехтиевАлексей Панфёров 04.09.2018
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




