





30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Третий день работы XII Уральского форума «Информационная безопасность финансовой сферы» запомнился дискуссией о безопасности СБП
Система быстрых платежей (СБП) — это сервис платежной системы Банка России с участием Национальной системы платежных карт (НСПК) и Ассоциации ФинТех, позволяющий физическим лицам делать мгновенные переводы по номеру мобильного телефона в любой банк — участник системы. Но также всем известно, что у любой, даже самой блестящей, медали есть две стороны. В данном случае речь идет о безопасности переводов.
Поэтому Алла Бакина, директор департамента национальной платежной системы Банка России, открывая дискуссию «Система быстрых платежей: безопасность или иллюзия», сходу пошла в бой и предложила обсудить применительно к СБП, как обеспечивается ее реальная ИБ, а также выяснить, что в этом вопросе иллюзия, а что нет.
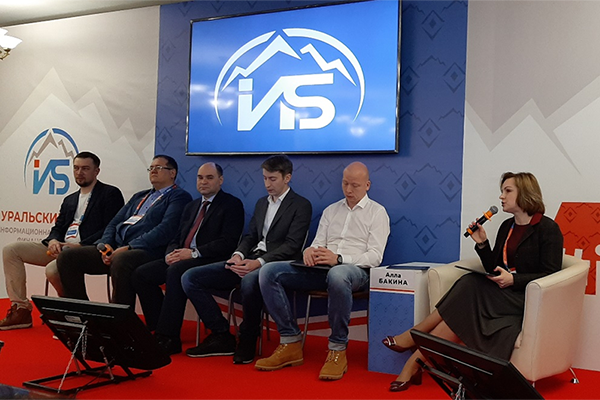
Участники сессии «СБП: безопасность или иллюзия». Фото: Вадим Ференец / «Б.О»
В этой ей помогли Артем Сычев, первый заместитель директора департамента информационной безопасности Банка России; Артем Гутник, заместитель начальника управления безопасности НСПК; Вячеслав Касимов, директор департамента ИБ банка МКБ; Виталий Копысов, директор по инновациям СКБ-Банка, а также Вадим Янборисов, директор по инновациями и развитию компании Uniteller.
«В самом начале работы СБП некоторые эксперты обвиняли нас в том, что в Системе быстрых платежей будет перебор номеров. Нас также обвиняли в том, что через СБП будут выводить деньги и будет работать реальный фрод», — начал диалог по существу Артем Сычев, обозначив тем самым два из трех основных направления защиты инфраструктуры платежной системы.
Почему бы систему согласия СПБ не превратить в систему забвения?
Третий фактор защиты — использование отечественной криптографической защиты. С ним, как оказалось, проблем возникло не так много. Эксперты, утверждавшие, что российская криптография — это «сложно и неудобно», оказывались в меньшинстве. Выяснилось также, что большинство из них никогда в жизни не пытались практически овладеть отечественными решениями, так как лоббировали исключительно западные аналоги.
Что касается перебора номеров и фрода, то эти проблемы предложено решать комплексно в рамках двухуровневой системы антифрода: на уровне НСПК и на уровне банков-участников. Артем Сычев решил предупредить острые вопросы: «ЦБ часто уподобляют принтеру, который от нечего делать создает все новые и новые документы, при этом сам пытается ни за что не отвечать. В данном уникальном случае ЦБ и НСПК, являясь участниками системы антифрод-мониторинга СБП, попытались реализовать на практике то, что сами и прописали в стандарте по безопасной разработке. Не скажу, что мы сделали все. Там еще есть над чем работать».
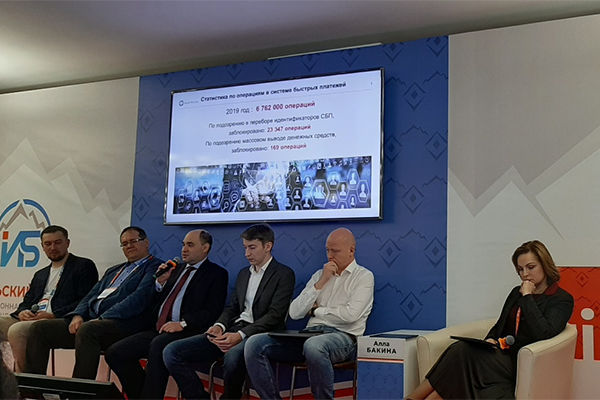
Статистика по операциям в СБП. Фото: Вадим Ференец / «Б.О»
О том, что сделано, подробно рассказал Артем Гутник из НСПК. В частности, речь шла о формировании и деятельности Red Teams и Blue Teams как важнейших частях киберучений. Но о будущем все же рассказал лично Артем Сычев. Наверное, главным нововведением, по его словам, станет использование скоринговых баллов в зарезервированных полях сообщений Системы. Причина тому — различия в принципах действия и особенностях взаимодействия различных систем антифрода, даже внутри одного банка.
Вячеслав Касимов объяснил: «У НСПК есть сервис, который помогает бороться с массовыми запросами на перебор номеров, платежная система по определению умеет работать с большими потоками данных. Но у нее много меньше знаний про каждого конкретного клиента. Поэтому банки должны со своей стороны “адекватно” включиться в эту историю многоуровневого антифрода. Чем больше сознательности будет у тех банков, которые участвуют в Системе, тем безопаснее СБП в целом станет для клиентов. Поэтому крайне важно научиться выстраивать взаимоотношения с коллегами из НСПК — если возникает подозрение на какой-то инцидент, то это подозрение подтверждается или опровергается только совместно усилиями обеих сторон».
Виталий Копысов поделился в этой связи ноу-хау СКБ-Банка: «Для борьбы с перебором номеров мы дали возможность нашим клиентам самим динамически регулировать свою видимость в СБП. Когда он ждет платеж, то устанавливает полную видимость, потом ее уменьшает ползунком в интерфейсе смартфона. Почему бы систему согласия СПБ не превратить в систему забвения?».
СКБ-Банк как один из пионеров подключения к СБП давно работает с Open API и накопил колоссальный опыт построения IT-инфраструктуры, позволяющий хорошо работать с внешними системами через единый шлюз (IBM API Connect). Неудивительно, что именно эта кредитная организация одной из первых начала проводить не только c2c-, но с2b-платежи. Об этом ее представитель подробно рассказал с трибуны этой сессии Форума.
НСПК, хоть и является доверенной средой, но для МКБ это внешняя сеть
Вячеславу Касимову осталось добавить: «НСПК, хоть и является доверенной средой, но для МКБ это внешняя сеть. Наш кусочек сервиса представляет собой веб-публикацию. Естественно, мы защищаем ее WAF-файерволом. Это стандартная гигиена при взаимодействии с любым внешним сервисом. Плюс важна целостность той среды, где работает платежная система. На НСПК надейся, но сам не плошай!».
Благодаря поправкам в ФЗ-161 «О национальной платежной системе» к дуэту «НСПК и банки» добавился новый участник — Third party processor (процессор третьей стороны). Это организация, привлекаемая участниками СБП для выполнения функций «третьестороннего» процессинга и обеспечивающая информационное и технологическое взаимодействие с операционно-платежным клиринговым центром (ОПКЦ) СБП.
Вадим Янборисов объяснил в этой связи компетенции компании Uniteller: «Банк — операционная компания, а не вендор. Поэтому необходим технологический партнер. Но как его прописать юридически? Изменения в ФЗ-61 показали, что мы находимся в четко регулируемой зоне, выступая при этом в разных статусах. Во-первых, как платежный агрегатор, когда участвуем в расчетах. Во-вторых, как процессинговый центр (оператор услуг информационного обмена) и как поставщик платежного приложения в части обеспечения интеграции банка и подключения его к системам. Существует два уровня подключения: отдельно информационного протокола и отдельно расчетного протокола, что позволяет банкам оставлять у себя расчетную часть, никакие риски третьей стороны при расчетах при этом не возникают вообще, что отмечено в бюллетенях НСПК».
Обозначил спикер еще одну проблему СПБ, заключающуюся в том, что при c2b-взаимоотношениях банк может предложить эквайринговые услуги только тем, у кого есть расчетный счет в этой организации. По статистике, таких клиентов до 80% у среднего банка по карточному эквайрингу. Как им быть с СБП? А еще этим ТСП (торгово-сервисным предприятиям) необходимо выполнять положения ФЗ-54 «О применении контрольно-кассовой техники». Бизнесменам нужна одна касса, которая может принимать и платежи по СБП, и карты, а еще нужны сервисы по формированию отчетности и доступу к личному кабинету. Вот тут-то и может здорово помочь технологический партнер, закрывая для банка все вопросы разом.
В завершение Артем Сычев совместно с Аллой Бакиной попеняли банкирам: «Дело в том, что тема фрода тесно связана с так называемым законопроектом о sim-картах (предполагающим организацию обмена информацией между телекомами и банками), который прочно застрял в стенах Государственной думы. Телекомы хотят продавать данные задорого и еще выборочно. На нашей стороне от банков, к сожалению, очень мало желающих помочь Банку России в этой борьбе со связистами, призвавшими в свои ряды мощный ресурс. Помогите и вы нам!».
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




