




30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Среди основных целей развития интернет-банка сегодня — повышение лояльности уже существующих и привлечение новых клиентов, увеличение количества транзакций, рост продаж и сокращение расходов на банковское обслуживание. А это значит, что такому стратегическому направлению бизнеса следует уделять особое внимание
Чтобы добиться этих целей, мало просто создать интернет-банк — надо сделать его понятным и удобным. И вот тут могут быть проблемы. Дело в том, что банки не всегда могут встать на место клиента, понять, какие жизненные сценарии могут разыграться при виртуальном взаимодействии человека и банка. Без такого понимания нельзя создать сервисы, максимально комфортные и удобные для потребителя. Банкиры работают в особой среде, со своими специфическими представлениями о том, как следует оказывать услуги, чтобы сполна удовлетворить растущие потребности клиентов, и часто это создает барьеры во взаимопонимании. Ведь многие считают, что именно клиент должен научиться работать с банком, тогда как и банки (в первую очередь, если они хотят делать современный бизнес) должны идти навстречу клиентам, делать свои сервисы более понятными, дружественными.
Когда интернет-банк переполнен профессионализмами, когда структура и последовательность операций заимствуются из внутрибанковских процессов, клиент испытывает затруднения в онлайн-общении с банком или вовсе отказывается от использования сложных и непонятных сервисов.
Второй проблемой является желание превратить интернет-банк в некий супермаркет, где направо и налево вам навязчиво предлагают услуги и продукты банка, независимо от того, нужны они вам или нет. А ведь вместо типовых баннеров можно клиенту делать персонифицированные предложения — информации о клиенте в интернет-банке для этого достаточно. Или другая крайность — полное игнорирование кросс-продаж как таковых, что тоже неверно в стратегическом плане.
Третья проблема заключается в «гонке вооружений», когда интернет-банки конкурируют не в том, чтобы сделать свои сервисы удобными для пользователей, а в том, у кого больше функций и возможностей.
Как предоставить клиентам удобный и дружественный интернет-банк? Для проектирования, разработки дизайна и внедрения интернет-банка необходимо либо формировать собственную команду специалистов, либо обратиться к профессиональным подрядчикам (вендору, маркетологам, юзабилити-аналитикам, дизайнерам). У каждого варианта — свои плюсы и минусы. Формировать свою команду накладно, а за подрядчиками нужен глаз да глаз. При этом риск получить негативный результат есть в обоих случаях.
Итак, разберемся в составляющих разработки интернет-банка.
Существующая инфраструктура и продукты банка — без них никак. Платформа обязательно должна легко интегрироваться в существующую инфраструктуру и быть гибкой, способной к развитию.
Для реализации всех задумок на основе платформы нужны специалисты внедрения. А еще — профессиональный маркетинг, сфокусированный на изучении и понимании целевой аудитории банка, а также качественный анализ опыта клиентов, взаимодействующих с интерфейсами в целом и интернет-банками в частности, для проведения последующего юзабилити-тестирования и оценки эмоционального восприятия дизайна. На основе такой исследовательской работы юзабилити-проектировщик проектирует, а дизайнер — «раскрашивает» прототип интерфейса.
На каждом этапе разработки есть свои особенности, свои проблемы (зачастую связанные с дефицитом компетенций). Как показывает опыт, вся ответственность ложится на продуктового менеджера банка — он формирует основные идеи, контролирует процесс разработки. Последние три этапа — самые рискованные: от качества их реализации зависит удобство использования сервиса, а значит и уровень лояльности клиентов. Однако зачастую вопросами юзабилити никто не занимается, и вся работа сводится в лучшем случае к яркому, привлекательному, но не всегда удобному графическому дизайну. А это может привести к нежелательным последствиям: сокращению использования возможностей дистанционного банковского обслуживания, потере клиентов и в результате — к снижению прибыли.
Сейчас есть широкий выбор платформ для систем ДБО, но, на наш взгляд, ни одна из них не может быть рассмотрена в качестве основы для создания конечного продукта. Все они требуют значительной доработки дизайна и сценариев взаимодействия с системой. Это приводит к увеличению сроков проекта, к необходимости заказной разработки «под клиента» и в результате к росту стоимости внедрения и сопровождения системы.
Так как же сделать интернет-банк простым, легким, понятным и удобным?
Теоретически это совсем не сложно. Все получится, если придерживаться определенной последовательности, выполняя все действия шаг за шагом. Итак:
• Определяем и сегментируем целевую аудиторию, описываем персоны, анализируем ситуации: когда клиенты обращаются в банк (интернет-банк в частности), какие задачи решают, какие трудности при этом испытывают; находим «болевые точки».
• Ранжируем полученные данные по частоте и важности.
• Расписываем последовательность действий для решения задач, нейтрализации страхов, минимизации или ликвидации «болевых точек».
• На основе полученной аналитики проектируем интерфейс.
• Тестируем интерфейс и вносим правки.
• Создаем дизайн-макет.
• Проводим качественную эмоциональную оценку дизайна, вносим дополнительные правки до положительного результата.
• Создаем спецификацию дизайна для разработчиков.
• После разработки проводим авторский надзор и корректировку решения.
Мы в компании «Диасофт» переложили эту теорию на практику. Конечно же, создавая решение FLEXTERA Online, мы учли все задачи, которые можно решать с помощью интернет-банка сегодня. В первую очередь это отслеживание состояния счетов, истории операций, выполнение избранных операций, а также оплата различных услуг, перевод денежных средств.
Первое, что мы сделали, — выделили блок под средства клиента, который виден сразу же после авторизации. В этом же блоке можно сделать заявку на соответствующие банковские продукты. Предусмотрена и работа с картами как основными продуктами банка (в этом случае в первую очередь отображаются именно карты клиента).
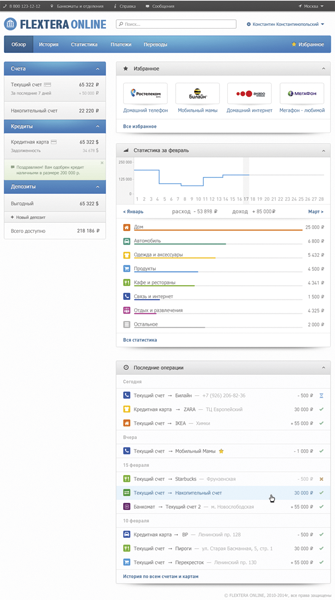 |
Вместо того чтобы добавлять надоедливые и раздражающие баннеры (не будем забывать про «баннерную слепоту»), в данном блоке мы предусмотрели контекстные предложения банка, которые можно легко закрыть и всегда вернуться к ним в разделе «Сообщения».
Понятно, что практика, когда человек лишен возможности онлайн-взаимодействия с представителем финансовой организации через интернет-банк, должна уйти в прошлое. Клиент сможет в реальном времени обращаться в банк и получать спецпредложения.
Важнейшей функцией интернет-банка мы считаем возможность отслеживания и анализа совершенных клиентом операций, поэтому мы сделали максимально удобный и простой механизм истории операций. Мы отказались от понятия и формата банковской выписки (которую можно скачать или распечатать). Все события отображаются в простой логике, понятной большинству людей.
Что еще важно? Быстрый поиск по списку операций и удобный функционал избранных операций, создание новых операций в два-три «клика», возможность персонального управления финансами и бюджетирования, отслеживание географии расходов, инструменты подбора продуктов, а также другие функции, которые важны для клиентов конкретного банка.
Продуктовая политика, маркетинг, выстраивание, оптимизация и обеспечение повторяемости бизнес-процессов — вот чем должны заниматься менеджеры банка. А знать, как построить простой и удобный интернет-банк, чтобы люди им не только пользовались, но и получали при этом удовольствие, — это компетенции компании-разработчика.
Реклама
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




