


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Систему риск-менеджмента нужно перестраивать. Это доказал кризис. Однако методы и формулы — совсем не главное для эффективной работы рисковиков. Для начала их нужно «помирить» с представителями бизнес-подразделений.
В посткризисный период особенно часто говорят о том, что систему риск-менеджмента нужно корректировать. Причем речь идет не только о финансовых институтах (банки и страховые компании), но и о реальном секторе экономики. Правда, зачастую в реальном бизнесе функции риск-менеджмента и финансового менеджмента совмещены. Многие эксперты сходятся во мнении, что докризисные принципы, методики и правила управления рисками оказались недостаточно эффективными для предвосхищения и хеджирования рисков.
Ведущие экономисты спорят о том, какие конкретно коэффициенты необходимо пересчитать в моделях, какие новые детерминанты добавить, каким должен быть приемлемый аппетит к риску, как на него аллоцировать капитал и т.д. Вторым важным направлением дискуссии, касающейся теории управления экономическими рисками, стала модификация подхода к стресс-тестированию. Эксперты обсуждают, не пересмотреть ли степень влияния его результатов на бизнес-решения, которые принимает банк или другая организация.
Однако большая часть полемики сконцентрирована вокруг математических формул и правил интерпретации тех или иных макроэкономических индикаторов. При этом весьма малая доля внимания уделяется куда более важной, на мой взгляд, проблеме — взаимодействие бизнес-подразделений и подразделений, отвечающих за управление рисками.
С моей точки зрения, гораздо важнее не то, что модели управления рисками в организациях оказались не совсем корректными, а то, что люди, ответственные за принятие бизнес-решений, не хотели прислушиваться к мнению рисковиков. И, что еще более трагично, риск-менеджеры не стремились эти модели бизнесу «продать». Проблема в том, что одни не хотят слышать, другие не хотят быть услышанными.
Общаясь с коллегами, я часто слышу абсолютно противоречивые мнения — в зависимости от того, с какой стороной веду диалог. Риск-менеджеры говорят: этот бизнес — он ничего не понимает, им бы только раскидывать деньги на ветер, а кто потом будет собирать? Некоторые рисковики считают борьбу с бизнесом чуть ли не вендеттой. Они стремятся запретить все и вся — на всякий случай. Такое впечатление, что в их мировоззрении нарушена система координат.
Вместо того чтобы, применяя математические модели, описывающие профайл заемщика и предсказывающие вероятность его дефолта, максимизировать прибыль организации, они пользуются экспертным мнением, базирующимся на собственных предположениях о хорошем и плохом. А их предположения зачастую являются ошибочными.
С другой стороны, представители бизнеса не хотят понимать, что поведение субъектов или процессов может быть описано математически, с достаточно высокой точностью. Поэтому бизнес-решения необходимо принимать на основании статистики, а не только на основании собственных суждений, зачастую ничем не подкрепленных.
Второй проблемой, которую я наблюдаю во многих организациях, является то, что никто не хочет нести ответственность за финансовый результат как таковой. Бизнес хочет отвечать за объем продаж, «риски» — за уровень потерь. Но позвольте спросить: ради чего эти два KPI’s существуют? Ведь не ради самих себя, а ради формирования финансового результата.
В результате риск-менеджеры, формируя свою политику, стараются всеми силами снизить возможные потери, не считая при этом, сколько они потеряют в доходности. Их девиз: «Лучший кредит — невыданный кредит».
Пока не прекратятся внутрикорпоративные «войны» между «рисками» и «продажами» все модификации будут малоэффективны
В большинстве случаев подобный «театр военных действий» приводит к тому, что вынужден вмешаться руководитель, который принимает ту или иную сторону. Разумеется, все заканчивается принятием спонтанных управленческих решений. В конечном счете все это ведет к снижению продаж и увеличению рисков одновременно, то есть проигрывают обе стороны.
Есть ли выход? Однозначно да! Первым шагом к «примирению» бизнеса и рисков должна стать система мотивации, которая у рисков будет на 50% зависеть от продаж, а у бизнеса на те же 50% — от рисков. Подобные перекрестные KPI’s помогут методами материальной стимуляции «посадить» стороны в одну лодку.
Второй шаг — интенсивная работа топ-менеджеров со своими командами. Они должны переформатировать системы бизнес-ценностей сотрудников на достижение единого результата. То есть на увеличение объемов прибыли и стабильности организации.
Третьим шагом должно стать обучение бизнес-подразделений основам риск-менеджмента, так как управление рисками организации — это не задача отдельно взятого подразделения, а функция каждого сотрудника во всех подразделениях, просто с разной степенью глубины управления.
И напоследок хочу сказать еще вот о чем. Можно сколько угодно модифицировать системы управления рисками, добавлять в них новые переменные, пересматривать веса и роль уже используемых. Можно придумать огромное количество дополнительных методов и выпустить множество разных регуляторных документов. Но пока бизнес-подразделения и службы риск-менеджмента в финансовых институтах и на предприятиях реального сектора экономики не научатся слышать друг друга, пока не прекратятся внутрикорпоративные «войны» между «рисками» и «продажами», пока сотрудники не будут завязаны на единые KPI’s — все эти модификации будут малоэффективны.
Давайте все-таки попробуем поставить себя на место другого подразделения и попытаемся понять, какими мотивами руководствовались бы мы сами, если бы перед нами стояла задача данного подразделения. Я уверен, что проделав это несложное упражнение, вы многое для себя откроете, а главное — захотите услышать своего оппонента.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
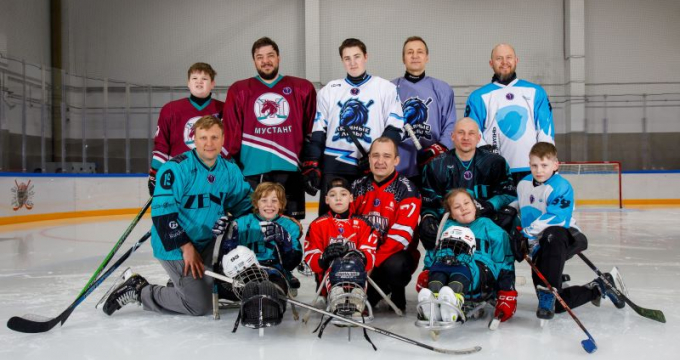 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



