


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

В 2013 году планируется вступление в силу новой редакции ГК РФ. В связи с этим банкам придется обновить всю договорную базу, а к этому никто не готов. О том, какие механизмы безболезненного разрешения коллизий по договорной работе существуют, «БО» рассказал вице-президент Ассоциации «Россия» Олег Иванов
— Олег Михайлович, чего ждать банкам от нового Гражданского кодекса, вернее, к чему готовиться?
— К сожалению, из сферы внимания ушли банковские вопросы и договоры. В части банковских счетов, расчетов, вкладов, договоров займа и кредита, обеспечения три четверти статей переписаны. Например, в главе 42, посвященной займу и кредиту, из 17 статей в 13 вносятся существенные изменения, а 4 очень важные для нас просто переписаны заново.
Глава, посвященная расчетам, практически вся новая. Появляются банковские счета, которые практикующим юристам просто неизвестны. Например, такие, как счета эскроу или номинальные счета. С 1 марта надо будет полностью переписать и обновить договорную базу. Вклады, депозиты, кредиты — это то, чем занимаются исключительно банки. Но много нововведений касается более общих вопросов — залогов, ипотеки, банковской гарантии, положения о которых тоже переписаны очень значительно.
— Какие варианты, на Ваш взгляд, есть у банков в свете новых задач по изменению договорной базы?
— У нас есть две возможности. Первая — в 3 раза увеличить численность юридических департаментов и выполнить эту работу. При этом 1000 банков получит 1000 прочтений Гражданского кодекса, и мы вернемся в 1993 год, когда банки «подсматривали» друг у друга некоторые формы документов, для того чтобы облегчить работу собственных юристов и меньше фантазировать. Но это будет каменный век. Вторая возможность — минимизировать усилия: в таком случае необходимо подготовить типовые формы договоров на уровне банковских ассоциаций.
— Вы уже приступили к этой работе?
— Да, с осени прошлого года у нас активно работает экспертная юридическая группа и комитет по синдицированному кредитованию. До конца года будет подготовлен типовой договор синдицированного кредита по российскому праву. Я практически уверен, что он будет интересен не только полутора десяткам крупнейших банков, но и потенциальным участникам вторичного рынка — первым двум сотням российских банков. С принятием стандартной документации по российскому праву у средних и небольших банков появится возможность, которой у них до сих пор не было, — получить в кредитные портфели крупнейших заемщиков.
С появлением стандартной документации по российскому праву даже у небольших банков появится возможность получить в кредитные портфели крупнейших заемщиков
— Можно поподробнее о договоре?
— Собирается 15 банков, договор заказывается ведущей международной юридической фирме. Вместе с ней в работе принимают участие еще порядка 10 ведущих юридических фирм, которые охватывают большую часть рынка. Далее проект договора необходимо обсудить с ведущими правоведами, представляющими в том числе судебные инстанции. Ассоциация со своей стороны готова превращать эти стандартные договоры в обычаи делового оборота.
Сейчас мы понимаем, что эту работу нужно расширить, и в октябре Ассоциация запускает рабочую группу по подготовке типового договора кредитования малого и среднего бизнеса. А это касается уже не двух сотен банков, а большинства кредитных организаций, у которых кредитование малого и среднего бизнеса — доминирующий продукт, наряду с потребительским кредитованием.
— Гражданский кодекс, по сути, заставит переписать существующие кредитные договоры?
— Да, законодательство о залоге принципиально меняется, ипотека описана совершенно по-новому (как вещное право). К новым типовым кредитным договорам потребуется разработка принципиально новых соглашений об обеспечении, не считая таких возможностей, как залог банковского счета или управление залогами, то есть тех договоров, которые в российской банковской практике на сегодняшний момент вообще не существуют.
И здесь средний банк оказывается перед выбором: либо самостоятельно изобретать новые договорные конструкции, либо объединять усилия с другими игроками — на уровне Ассоциации. Во втором случае можно привлечь высококвалифицированных юристов, которые знают изнутри российское, английское и немецкое законодательство. Не секрет, что авторы изменений в ГК ставят себе в заслугу использование германских моделей. К сожалению, не все российские юристы представляют то, как они выглядят.
До вступления в силу ГК надо помочь банкам с разработкой кредитной документации, для того чтобы они встретили во всеоружии эти изменения
— При разработке как планируете охватить всех игроков?
— Честно скажу, что когда мы работали над стандартным договором синдицированного кредитования, то российские штаб-квартиры всех интересантов располагались недалеко от столичного центра.
Когда эксперты приступят к стандартному договору по кредитованию малого и среднего бизнеса, необходимо вовлечь в работу значительное количество региональных банков. Есть 10-20 регионов, в которых кредитование малого бизнеса развивается очень мощно. Важно в практической работе слышать голос наших региональных банков и банков-партнеров и со стороны бизнес-подразделений, и со стороны юридической практики. Чтобы не пропустить тех юридических моментов, тех проблем, которые реально возникают в судебно-арбитражной практике. Здесь без IT не обойтись.
Мы сейчас размышляем над тем, как нам наиболее дешево и просто с точки зрения интерфейса подключить к работе ведущие региональные банки, как, используя облачные технологии, организовать обмен необходимыми документами. Кроме того, хотим привлекать к работе таких лидеров рынка, как МСП, ЕБРР, включая их банки-партнеры. До вступления в силу ГК надо помочь банкам с разработкой кредитной документации, для того чтобы они во всеоружии встретили изменения хотя бы на кредитном рынке.
— Таким образом, сейчас речь идет о десятках базовых договоров, обслуживающих основную деятельность? И банки могут сами поучаствовать в их создании, а не выступать просителями, обращаясь к Госдуме, Правительству и ЦБ, как это обычно бывает, когда приходится доказывать, что то или иное положение целесообразно изменить?
— Да, процесс находится в наших руках. Для подготовки типовой документации не требуется принятия законов или нормативно-правовых актов Банка России. Банки могут выбрать: либо это, либо будет, условно говоря, 100 вариантов кредитных договоров с последующими судебными рисками и репутационными издержками. Напомню, такая ситуация возникла ранее в сфере потребительского кредитования с банковскими комиссиями, вознаграждениями и другими договорными условиями, когда одни и те же нормы и требования законодательства понимались банками по-разному, одна и та же комиссия имела десятки разных наименований. Что в итоге? У общества создалось неправильное впечатление о том, что банкиры взимают какое-то астрономическое количество платежей. И это лишь один конкретный пример из многих.
Другая стратегия, когда 100 банков, поучаствовав в расходах на 1%, смогут получить полноценную, качественную документацию от ведущих юридических компаний, которые к тому же берут на себя обязательства не только подготовить квалифицированное и ответственное юридическое заключение, но и превратить его в обычаи делового оборота, начав обсуждение с судебными инстанциями.
Получается, что при подготовке типовой документации главным контрагентом оказываются судебные органы, которые будут осуществлять «проверку» этой документации на практике. Мне кажется, что возможность за 1% стоимости купить дорогостоящую качественную вещь стоит того, чтобы ввязываться в эту работу.
Если банки захотят сделать договор индивидуальным, включить в него какие-то собственные «фишки» — пожалуйста, модифицируйте, но за содержание новых положений отвечайте сами
— Не получится ли так, что банки скажут, будто Ассоциация хочет навязать свой вид договора?
— Нет. Конструируя собственные продукты, банки смогут внести в типовой договор любые изменения, поменять его положения. Авторы типового договора, в конечном итоге, отвечают за действительность всех его положений. Взяв его целиком, банки могут быть уверены в качестве и юридической чистоте. Если же они захотят сделать договор инвидуальным, «прицепить» туда какие-то собственные «фишки» — пожалуйста, модифицируйте, но содержание добавленных положений — это риск банка, его ответственность. Таким образом, стандартный договор — это как типовая планировка.
— По какому плану будут проходить обсуждения в рабочей группе?
— Юридическая группа начала с кредита. Ассоциация направила приглашения банкам. Мы просим предоставить контактных лиц, как правило, двух человек. Первый — тот, кто непосредственно находится на переднем крае в бизнес-подразделении и понимает, как процесс выглядит на практике. Второй — тот, кто, собственно, отвечает за юридическое сопровождение. Кроме того, просим предоставить используемые договоры. Но тут возникает заминка, к сожалению, многие пока не привыкли делиться. Проблема в том, что даже если банк считает свой договор совершенным, все равно целесообразно поделиться им для общего блага. Задача рабочих групп состоит в том, чтобы максимально полно проанализировать действующую договорную базу в сфере кредитования малого и среднего бизнеса, выявить общие положения и ввести их в стандартный договор, подготовленный с учетом нового кодекса. Возможность посмотреть на договоры — это чрезвычайно важно, в том числе для ведущих юридических консультантов. Банк должен понимать, что с 1 марта будущего года ценность этих договоров утрачивается, так как их надо будет кардинально переписать.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
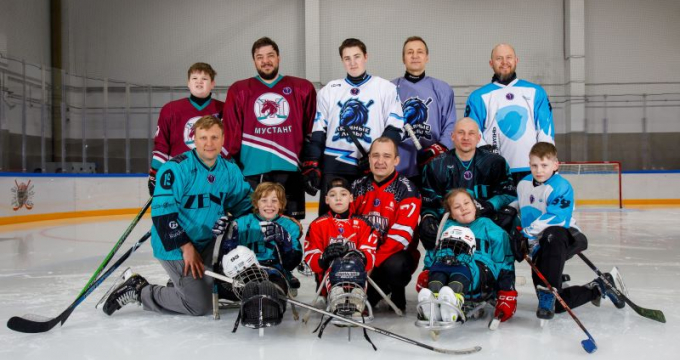
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



