



30.10.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Деятельность банков с иностранным участием на территории Российской Федерации
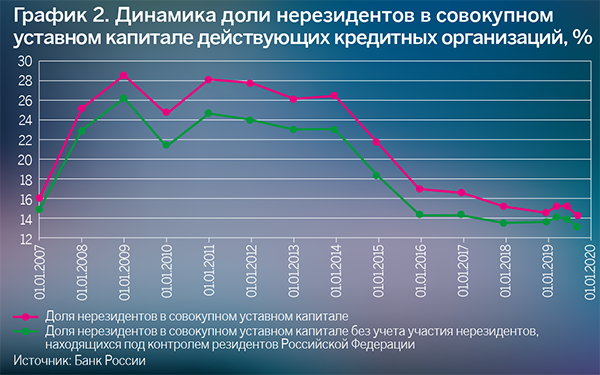
Эволюция банковского рынка за последние 10 лет привела к тому, что сейчас в 30% кредитных организаций в капитале участвуют нерезиденты, причем более чем в половине из них (в 75 из 137) владеют мажоритарным пакетом акций. За последние 10 лет «иностранцев в России» стало значительно меньше, но удельный вес «выживших» повысился.
Структура банковской системы в каждой стране представляет собой результат взаимодействия совокупности экономических и внеэкономических факторов, особенностей формирования конкурентной и регулятивной среды. Количество кредитных организаций, масштабы участия иностранного капитала, доля государственных банков, степень концентрации активов — вот основные факторы, комбинация которых формирует национальную специфику банковских систем. Россия относится к группе стран, в банковских системах которых, с одной стороны, в структуре собственности преобладают резиденты, а с другой — открыт доступ для иностранного капитала. По данным на 01.10.2019, на территории нашей страны действовало 137 кредитных организаций с участием нерезидентов, то есть 30% их общего количества.
Среди них 75 кредитных организаций с мажоритарным участием нерезидентов, где их доля в уставном капитале превышает 50%. По состоянию на 1 октября 2019 года на эту группу банков приходится 9,4% совокупных активов и 13,5% собственных средств банковского сектора. Три из них — ЮниКредит Банк, РОСБАНК и Райффайзенбанк — входят в число системно значимых кредитных организаций. Можно сделать вывод, что банки с мажоритарным участием нерезидентов образуют кластер, влияющий на состояние конкурентной среды в финансовом секторе и эффективность банковской деятельности.
Режим доступа для участия нерезидентов в капитале российских банков характеризуется тем, что, согласно установленному порядку, иностранный инвестор вправе иметь банковский бизнес в нашей стране либо через создание дочернего банка, либо через покупку доли в действующей кредитной организации. Банк России установил особенности регистрации кредитных организаций с иностранными инвестициями. В частности, требуется предварительное разрешение Банка России на создание банка с иностранным капиталом, в том числе получение его согласия на участие конкретного нерезидента в уставном капитале банка. Таким образом, все банки России являются зарегистрированными по российскому законодательству юридическими лицами и имеют лицензии Центрального банка Российской Федерации на осуществление банковских операций.
С одной стороны, установленный в России порядок участия нерезидентов в капитале банков не допускает создания филиалов иностранных банков. Их можно создавать только дочерним банкам, действующим на основании лицензии Банка России. Благодаря этому как приток, так и отток спекулятивного капитала в банковский сектор резко ограничивается и становится практически невозможным. С другой стороны, такой порядок делает процедуру регистрации банков с мажоритарным участием нерезидентов более трудоемкой и длительной, что при условии комфортного климата для ведения бизнеса предопределяет приход преимущественно солидных зарубежных инвесторов. Соответственно продажа бизнеса становится более затратной.
Масштабы и динамика участия иностранного капитала в российской банковской системе могут быть разбиты на два больших периода — до и после глобального финансового кризиса 2008-2009 годов.
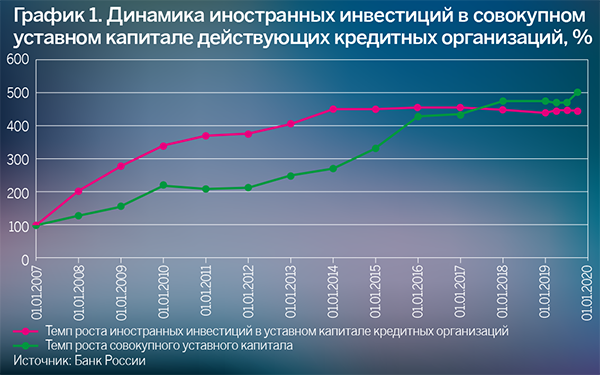
1-й этап охватывает период с начала 90-х годов ХХ века до 2010 года. В целом, он был отмечен (за исключением паузы в 1998-1999 годах и смены знака с положительного на отрицательный в 2008-2009-х) повышательным трендом в активности зарубежных инвесторов. Приход нерезидентов в банковский сектор России начал набирать обороты с начала 2000-х, когда в экономике наметилась стабилизация после дефолта в августе 1998 года. Пик притока иностранного капитала пришелся на первую половину 2008 года, когда под контролем нерезидентов находилось 28,5% совокупного капитала банков.
2-й этап активности нерезидентов в российском банковском секторе — с 2010 года по настоящее время — в целом, характеризуется понижательным трендом, хотя по ряду направлений иностранные инвесторы сохраняют и даже укрепляют свои позиции в банковской сфере.
Количество действующих кредитных организаций с участием нерезидентов достигло своего пика на начало 2014 года (251 организация)
Поначалу весомую роль в уменьшении притока средств нерезидентов в банковский сектор играли проблемы материнских кредитных организаций, обусловленные глобальным финансовым кризисом и его последствиями. Еще одной причиной можно считать изменение ландшафта деловой среды вследствие введения санкций. Дочерние банки с контролирующим участием нерезидентов начали терять козыри в конкурентной борьбе — вхождение в международную группу и дешевое валютное фондирование. К тому же значительная часть крупных российских предприятий постепенно стала переходить на обслуживание в государственные банки. Наряду с этим активность в ведении бизнеса дочерними банками в определенной степени сдерживается консервативным подходом к рискам, принятым в головных организациях. В результате не имеющие достаточного опыта работы на российском рынке зарубежные инвесторы, которые уже получили лицензии Банка России, не смогли выработать адекватную стратегию и свернули бизнес. В частности, такие крупные банки, как голландская группа Rabobank Groep NV, британская банковская группа Barclays, бельгийская группа KBC и ряд других кредитных организаций, ушли из России.
Как уже отмечалось, несмотря на наличие общего понижательного тренда в активности нерезидентов в сфере банковской деятельности, можно наблюдать поряду показателей разнонаправленные тенденции. С одной стороны, сохранятся положительная динамика иностранных инвестиций в совокупном уставном капитале,с другой — динамика доли нерезидентов в совокупном уставном капитале банковского сектора резко снизилась после 2014 года.
Источник: Банк России
Количество действующих кредитных организаций с участием нерезидентов достигло своего пика на начало 2014 года (251 организация), а затем сменилось достаточно резким снижением — до 137 банков на 01.10.2019. В то же время за 2010–2019 годы удельный вес банков с участием нерезидентов даже повысился, что объясняется более высокими темпами отзыва лицензий у банков, не имеющих нерезидентов в структуре собственности.
Источник: Ассоциация банков России, по данным Банка России
Источник: Банк России
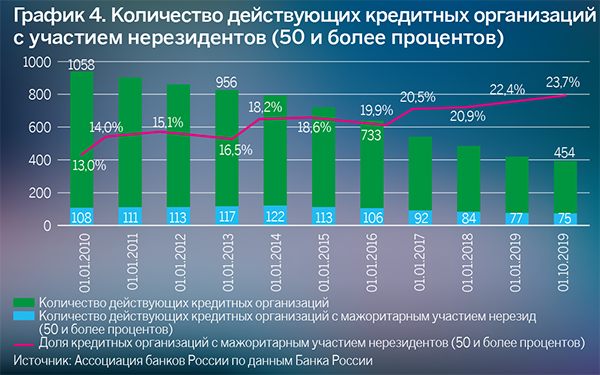
Примерно такая же ситуация складывается с динамикой количества банков, в которых свыше 50% уставного капитала находится под контролем нерезидентов. Если взять период 2010–2019 годов, то рост числа дочерних иностранных банков наблюдался до 2014 года, когда их число достигло 122, но к октябрю 2019-го упало до 75. Однако в силу более высоких темпов отзыва лицензий у банков, не контролируемых нерезидентами, доля дочерних иностранных банков даже увеличивается.
Источник: Ассоциация банков России, по данным Банка России
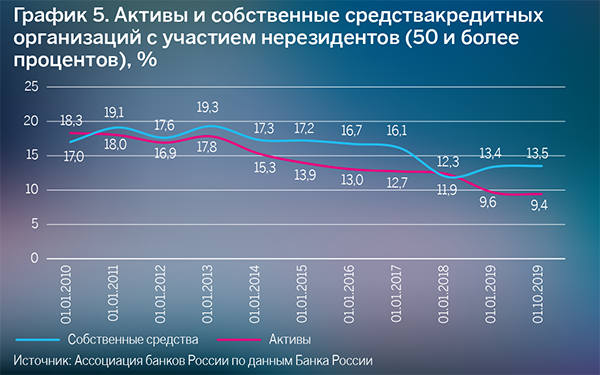
Вследствие ухода с российского рынка группы дочерних иностранных банков и расширения масштабов деятельности государственных банков удельный вес активов и собственных средств кредитных организаций, контролируемых нерезидентами, имеет тенденцию к снижению. Доля их активов за период 2010– 2019 годов сократилась в два раза — с 18,3 до 9,4%. Медленнее снижается удельный вес собственных средств — с 17 до 13,5%.
Активы и собственные средства кредитных организаций
С участием нерезидентов (50 и более процентов), %
Источник: Ассоциация банков России, по данным Банка России
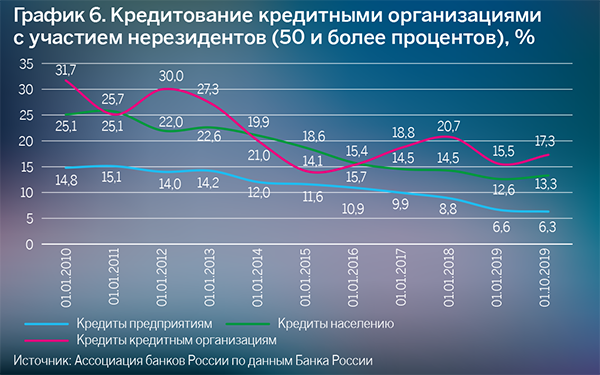
Выраженный характер имеет тенденция к сжатию удельного веса кредитных портфелей дочерних иностранных банков. Это касается как кредитования нефинансовых предприятий и населения, так и кредитов, предоставленных кредитным организациям. По всем сегментам удельный вес кредитования в текущем десятилетии упал более чем в два раза. В немалой степени это свидетельствует не о снижении активности этой группы банков, а об усилении конкурентного давления и повышении рыночных долей других участников рынка, в том числе за счет использования некопируемых привилегий.
Кредитование кредитными организациями
с участием нерезидентов (50 и более процентов), %
Источник: Ассоциация банков России, по данным Банка России
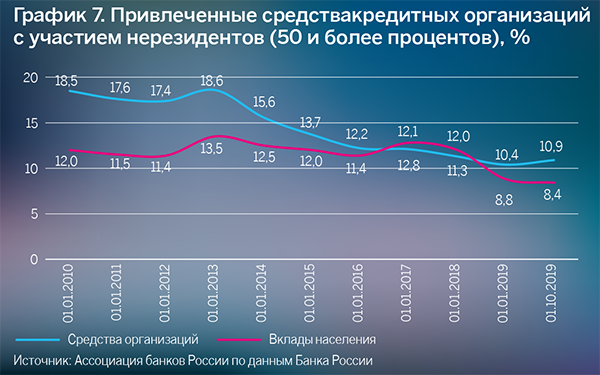
Дочерние иностранные банки имеют важное конкурентное преимущество — надежность и использование передовых технологий обслуживания клиентов. Благодаря более высокому уровню доверия отток средств населения в государственные банки затронул дочерние иностранные банки в гораздо меньшей степени, чем подавляющее большинство частных российских банков. Доля вкладов населения, размещенных в дочерних банках, снизилась за 2010–2019 годы с 12 до 8,4%. Более высокие темпы снижения остатков на счетах юридических лиц (с 18,5 до 10,9%) в значительной степени объясняются переходом после 2013 года системообразующих российских предприятий на обслуживание в банки, контролируемые государством.
Привлеченные средства кредитных организаций
с участием нерезидентов (50 и более процентов), %
Источник: Ассоциация банков России, по данным Банка России
Дочерние иностранные банки имеют высокий потенциал конкурентоспособности за счет поддержки материнской компании, эффективной системы риск-менеджмента и управления издержками. Масштабы их участия в формировании прибыли текущего года были неизменно выше удельного веса их активов, собственных средств и кредитных портфелей в совокупном балансе российского банковского сектора.
Доля прибыли текущего года действующих кредитных организаций
с участием нерезидентов (50 и более процентов), %

Источник: Ассоциация банков России, по данным Банка России
Устойчивость дочерних иностранных банков к внешним шокам является более высокой, чем у частных российских банков. По отношению к ним не проводились процедуры санирования и финансового оздоровления. Не было фактов отзыва лицензий, кроме случаев их добровольной сдачи.
Сказанное дает основания сделать общий вывод о том, что этот кластер национальной банковской системы делает ее более стабильной, содействует развитию конкуренции и поддерживает открытый характер российской экономики.
Топ-10 действующих кредитных организаций с долей участия нерезидентовв оплаченном уставном капитале кредитной организации 100% (по состоянию на 1 октября 2019 года)
|
№ |
Наименование кредитной организации, место ее нахождения |
Рег. номер |
Уставный капитал, тыс. рублей |
|
1 |
ЮниКредит Банк, Москва |
1 |
40 438 324,40 |
|
2 |
Райффайзенбанк, Москва |
3292 |
36 711 260,00 |
|
3 |
КБ «Дж.П. Морган Банк Интернешнл», Москва |
2629 |
15 915 315,00 |
|
4 |
Эм-Ю-Эф-Джи Банк («Евразия»), Москва |
3465 |
10 917 913,00 |
|
5 |
Банк Интеза, Москва |
2216 |
10 820 180,80 |
|
6 |
АйСиБиСи Банк, Москва |
3475 |
10 809 500,00 |
|
7 |
ИНГ БАНК (ЕВРАЗИЯ) АКЦИОНЕРНОЕ ОБЩЕСТВО, Москва |
2495 |
10 000 010,30 |
|
8 |
Мидзухо Банк, Москва |
3337 |
8 783 336,30 |
|
9 |
Кредит Европа Банк, Москва |
3311 |
8 334 900,00 |
|
10 |
Чайна сельскохозяйственный банк, Москва |
3529 |
7 556 038,00 |
Источник: Ассоциация банков России, по данным Банка России
 Пересыхающий источник, или Издержки локального фондирования
Второе десятилетие XXI века выдалось стрессовым для дочерних иностранных банков в России. Некоторым из именитых банковских групп пришлось покинуть рынок, другим — «ужаться» до предела или переформатировать бизнес-модель. Несмотря на то что присутствие иностранных «дочек» на рынке весьма заметно, негативные тенденции сохраняются, и сегодня сложно представить себе предпосылки, которые привели бы к их массовому возвращению или резкому скачку развития на российском рынке
 Импортонасыщение
Несмотря на острые регулярные дискуссии о перспективах иностранных банков в России, лидеры остаются лидерами. Никакие катаклизмы и перемены не лишают ключевые мировые банковские бренды желания присутствовать на одном из крупнейших финансовых рынков планеты. И не просто присутствовать, но быть заметными и авторитетными игроками
 Риски, связанные с нашим бизнес-климатом, перекрывают преимущества
Два десятилетия XXI века позади. О том, чем они отличались в практике работы иностранных банков в РФ и каковы перспективы их деятельности, «Б.О» рассказал директор Банковского института НИУ ВШЭ Василий Солодков
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?




