




30.10.2026

- FinRetail
- За границей нам помогут
12.08.2025FinRetail, Аналитика
За границей нам помогут
Из-за санкций банки были вынуждены приземлить свой бизнес в России, хотя интересы клиентов пределами страны не ограничены. Каковы шансы private banking создать альтернативные «трансграничные экосисистемы»?
Согласно данным ЦБ РФ, доля сбережений физлиц в подсанкционных банках в 2024-м году выросла до 97%. По итогам своего последнего исследования сегмента private banking в компании Frank RG видят динамику рынка так, как показано на рис. 1:
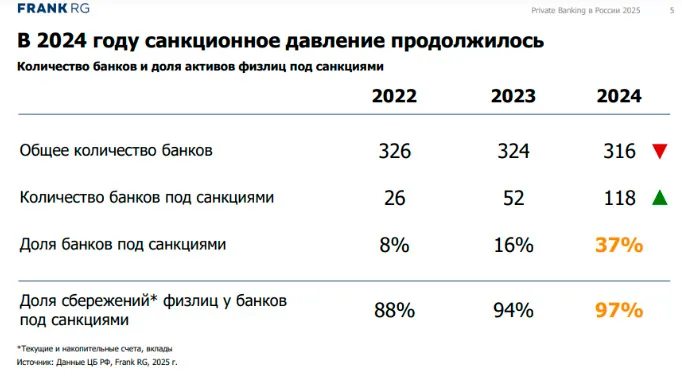
Рисунок 1. Динамика рынка. Источник: Frank RG, «Private banking в России 2025
Гиперчувствительная тема
При этом «41% клиентов private banking решают свои финансовые задачи за рубежом», подсчитали аналитики. В «Б.О» заинтересовались ответом на вопрос: как в этом процессе сегодня участвуют подсанкционные российские финансовые структуры (поскольку при обсуждении темы в основном всплывают life-style- и консьерж-сервисы)?
Банкиры, с которыми беседовали в редакции, заверили, что не устранились от решения проблем клиентов за границей, в том числе и финансовых проблем. «Тема международной диверсификации — чувствительная, но актуальная. Несмотря на ограничения, российские банки остаются частью этого процесса: кто-то помогает с валютными стратегиями, кто-то выстраивает инфраструктуру для передачи активов внутри юрисдикции, — пояснила Юлия Шишлова, руководитель направления премиального обслуживания «Экспобанка». — Наша задача — быть гибкими и профессиональными, предлагая клиентам работающие инструменты в текущем контексте, а не абстрактные “продукты без границ”».
Лариса Лукьянова, глава подразделения Private Banking Цифра банка, тоже видит задачу в том, чтобы сопровождать клиента там, где он есть. «Мы создаем трансграничную экосистему через партнерские банки, юридические структуры, инвестиционные платформы. Российский private banking учится быть не только финансовым консультантом, но и навигатором в глобальной среде. За последние годы растут запросы на поддержку в релокации капитала, на сопровождение инвестиций в зарубежную недвижимость, а также обслуживание в семейных структурах — и мы на это реагируем», — уточнила представитель Цифра банка.
Траектории финансового флюгера
Направление релокации средств — отдельный вопрос, важный в контексте private. Так, в идиллическом (как сейчас представляется) 2021-м, на презентации такого же исследования Frank RG по прайвету участники были единодушны: нет такой силы, которая загонит деньги состоятельных соотечественников обратно в Россию. Реальность это опровергла: после февраля 2022 года в российские банки из-за границы хлынул финансовый ливень — настолько мощный, что они до сих пор перестраивают бизнес-процессы и не могут справиться с растущим недовольством клиентов, особенно клиентов с «верхушки пирамиды».
Но, как уверяют все те же исследователи, в 2024-м на 80% прирост капиталов сегментов HNWI (от 100 млн рублей) и VHNWI (от 500 млн рублей) был обеспечен вновь заработанными внутри страны деньгами. Из их данных также следует, что россияне продолжают выводить средства отовсюду, кроме ОАЭ.
«Антилидерство» принадлежит Швейцарии: доля размещенных там капиталов состоятельных россиян упала с 2022 по 2024 год с 19 до 3%. С 20 до 6% сократился показатель по ЕС и Великобритании. Алексей Гусев, старший советник предправления банка «Центрокредит» добавил к числу ранее традиционных, а теперь закрытых для рынка private banking западных стран Лихтенштейн и Люксембург.
В «дружественной» Турции, по данным аналитиков, в 2022-м хранили средства 8% обеспеченных россиян, в 2024-м — всего 4%; в США — соответственно 5 и 2%. Судя по динамике трех последних лет (2% — 3% — 2%) не оправдались надежды и на Китай.
Особняком стоят ОАЭ: потеряв в 2023 году 1% средств россиян (было 17%, стало 16%), страна сохранила те же объемы и на конец 2024-го.
Екатерина Сафронова, старший проектный лидер Frank RG, рассказала, что ОАЭ клиенты отмечают в качестве хаба, где, впрочем, власти стараются поддерживать интерес к инвестициям с помощью налоговых льгот.
15% клиентов отвечают, что страны СНГ для них привлекательны, но не как место хранения крупного капитала или инвестиций, а скорее как транзитная зона, поскольку высоки риски вторичных санкций, добавила Екатерина Сафронова. «Глобального перетока сейчас не наблюдается. Где россияне нашли свою зону стабильности, там и останутся их капиталы. А те, которые продолжают “генериться” здесь, по большей части остаются в России», — сделала она вывод.
Финансовые гавани для русских
Вернемся к вопросу о том, чем отечественные банкиры могут содействовать клиентам в иностранных юрисдикциях. «В первую очередь банки активно развивают партнерскую сеть, что видно по динамике роста нефинансовых сервисов. Это важно, поскольку private — глобальное управление капиталом, а не банкинг в чистом виде», — пояснила Екатерина Сафронова.
Сейчас одна из основных задач, стоящих перед состоятельными россиянами, заработавшими здесь свои активы, — передача их детям или внукам.
«Банки самостоятельно либо с помощью партнеров создают личные фонды в РФ, сохраняя капиталы клиента для будущих поколений, но могут и в иностранной юрисдикции помочь создать — развивают партнерскую сеть, платежные сервисы, в том числе трансграничные и со сложной финансовой логистикой, — подтвердила информацию банкиров Екатерина Сафронова. — Все прозрачно. Но только 6% клиентов приходят с таким запросом». И это та доля private-клиентов, которые при выборе банка ориентируется на возможность размещения на международных рынках.
И все же собеседники «Б.О» неслучайно отмечают трансграничное движение денег в числе приоритетов и занимаются выстраиванием новых схем и «маршрутов». Ведь едва ли не самой болезненной санкцией стало отключение большинства российских банков от системы SWIFT, а те игроки, которые этот доступ до сих пор предоставляет состоятельным клиентам, немедленно получили уникальное преимущество и пополнили портфели private banking.
«Но не будем забывать и о том, что тот, кто давно хотел диверсификации, уже успел перевести на Запад часть своих российских активов и переупаковать их. Трех лет для этого было вполне достаточно, — подчернул Алексей Гусев. — Остается открытой Юго-Восточная Азия — те же Гонконг и Сингапур. С ними российские банки и клиенты работали давно, и практически сразу после введения в 2022 году ограничительных мер стали переориентировать туда свой бизнес. А наиболее прозорливые приступили к такой диверсификации еще после первых антироссийских санкций 2014 года, поэтому можно говорить о том, что используются уже апробированные схемы».
Эксперт согласен с мнением, что относительно новые и менее привычные для россиян рынки Ближнего Востока (прежде всего Эмираты) интересны сейчас для инвестиций, для ведения бизнеса, но в основном — для потребления life-style-сервисов. Отсюда и такая популярность этого направления, граничащая с хайпом, причем не только для VHNWI, но и для менее состоятельных клиентов, продолжил он.
Хайнеты — хайпожоры
Дополнительная головная боль для российских состоятельных клиентов — запретительные условия по кредитам внутри страны (как для частных лиц, так и для бизнеса).
На этом фоне предложения по фондированию на западных рынках по их ставкам и программам выглядят весьма привлекательными.
«Часть наиболее обеспеченных россиян уже ищет способы решения задачи, но из-за эксклюзивности каждого кейса издержки оказываются весьма высокими, — пояснил Алексей Гусев. — У крупных банков возможностей здесь больше, особенно если они, работая совместно с проверенными контрагентами из-за рубежа (в первую очередь в Юго-Восточной Азии) смогут тиражировать удачные решения». Но тут возникает угроза вторичных санкций, на возможность которых весьма остро реагируют азиатские контрагенты, не желающие ссориться с ЕС и, в особенности, с США.
Другой аспект, тормозящий процесс, — качество экспертизы на локальных азиатских рынках, добавил эксперт. «В отдельном случае такую экспертизу для клиента организовать можно. Можно даже создать под него готовую схему и юридически грамотно упаковать ее в особую структуру, так что комиссия окажется привлекательной. Однако расширение подобной практики в рамках крупного банка пока неэффективно из-за возрастающих суммарных издержек, которые нельзя будет сократить за счет тиражирования. Кроме того, выстраивать подобные схемы — прерогатива не столько подразделения Private Banking, сколько Family Office. И не секрет, что два этих внутрибанковских департамента нередко между собой конкурируют, — добавил Алексей Гусев. — А еще, решая такие задачи, можно легко потерять собственных сотрудников, которых переманит конкретный довольный их компетентностью VHNWI-клиент. Так что риски для подразделения Private Banking здесь остаются значительными. Но и других возможностей сохранить VHNWI в базе не так много».
По проторенной «сверхбогатыми» дорожке потянулись и «новые» (молодые) российские миллионеры, которые не успели диверсифицировать свои активы и застряли в российских депозитах, отметил Алексей Гусев. Он уверен, что именно хайнеты приносят в процесс больше прозрачности и открытости, из-за чего и складывается впечатление, что именно эти новые деньги ответственны за большинство лежащих на поверхности трендов, хотя обладатели больших капиталов VHNWI по-прежнему предпочитают тишину.
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




