




30.10.2026

- FinRetail
- Доработать «МИР» – 2
19.05.2023FinRetail, FinTech, Аналитика, Рейтинги/Рэнкинги
Доработать «МИР» – 2
В 2022 году карта «МИР» продемонстрировала рост в 60% и достигла доли в 38,6% российского рынка платежных систем. Умение работать с этой картой является требованием рынка. Для исследования лучших практик банков в работе с онлайн-заявками в мае 2023 года мы провели повторное блиц-исследование доступности карт «МИР» крупнейшими российскими банками
В мае были исследованы онлайн-заявки 15 крупных банков (за исключением СберБанка) на мобильных платформах iOS и Android по той же методике, что и в 2022 году: от поискового запроса до доставки карты. Исследование динамики поисковых запросов показывает увеличение спроса на банковские карты, в том числе и на карту «МИР». Исследование поисковой выдачи на платформах Google и «Яндекс» показало различие в индексации и выдаче исследуемых банков на платформах. Было также обнаружено, что некоторые банки не имеют онлайн-заявок на карту «МИР». Всего два банка предложили оформить виртуальную карту до получения «пластика». Технические ошибки мобильной анкеты встречаются у трети банков, при этом число ошибок достигло 40%. У трех банков пользователям было непонятно, что делать для получения карты после заполнения заявки. Всего 20% предлагали дополнительные продукты или услуги в случае интереса к дебетовой карте «МИР» и столько же банков имели формы получения обратной связи от пользователей.
Таблица. Рейтинг «Скорость и дружелюбие онлайн»*
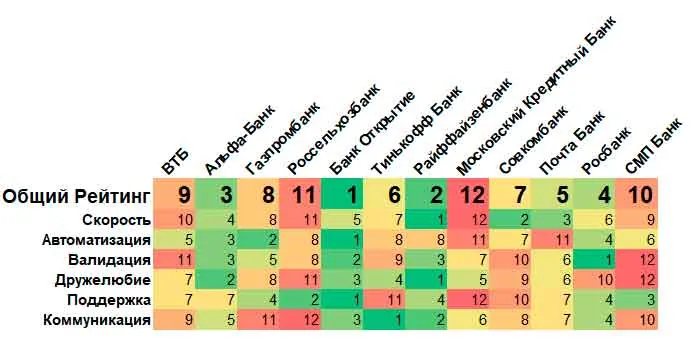
* Из исследованных 15 банков представлены 12, у которых имеется онлайн-анкета на получение карты «МИР».
Лидеры рейтинга:
- Райффайзенбанк — неоднократный лидер в различных категориях наших исследований по другим банковским продуктам. В данном исследовании также занял первые места в категориях «Скорость» и «Дружелюбие»;
- банк «Открытие» — лидер по показателям «Автоматизация» и «Поддержка»;
- Альфа-Банк — частый лидер в различных категориях наших рейтингов. В данном исследовании демонстрирует хорошие рейтинги в большинстве блоков.
Лидеры исследованных блоков:
- банк «Открытие» — «Автоматизация заполнения анкеты». Минимум полей, отлично видны и легко заполняются коды, отсутствие ошибок заполнения, автоматизировано заполнение всех полей, используются инновации в заполнении паспортных данных. Вручную заносится минимум данных;
- Райффайзенбанк — «Скорость». Стал лидером первой категории, включающей в себя среднее время для заполнения полей и получения одобрения, число полей, экранов, время от поиска до заполнения заявки и другие показатели скорости;
- Росбанк — «Валидация данных». Использование портала госуслуг повышает удобство сбора валидированных данных пользователя, что расширяет возможности коммуникации с потенциальными клиентами;
- Райффайзенбанк — «Дружелюбие». Анкеты банка не содержали ни одной ошибки и никаких полей, вызывающих затруднение;
- банк «Открытие» — «Поддержка клиента». Потенциальный клиент может воспользоваться наибольшим числом каналов поддержки, получить персонализированные обращения в разных каналах и благодарности за оставленную заявку;
- банк «Тинькофф» — «Коммуникация с клиентом». Количество каналов и типов коммуникаций с потенциальными клиентами, а также предложений для кросс-продаж было максимальным. Рекомендуется пользоваться практиками Тинькофф Банка, копировать его доступный опыт, особенно в части активных допродаж продуктов и услуг в случае, когда клиент обратился в банк за дебетовой картой.
В полных материалах исследования вы найдете:
- лучшие практики банков;
- основные пользовательские пути;
- данные о позициях банков в органическом поиске по запросу «карта “МИР”»;
- варианты получения согласий на использование cookies и персональных данных;
- количество полей анкет и их автоматизацию;
- ошибки наличия и ясности коммуникации в основных каналах;
- способы получения дебетовой карты и многое другое.
Основные выводы из исследования
После проведения второго исследования онлайн-заявок на карты «МИР» в серии «Скорость и Дружелюбие онлайн» стоит отметить, что за год на рынке произошло много заметных изменений. Вот основные из них:
- за 2022 год эмиссия карт «МИР» выросла на 60%, а доля этих карт в России достигла 38,6%. «МИР» обеспечил 38,8% всех проведенных по картам операций, а также 26,2% всех интернет-оплат;
- в полтора раза вырос список банков, являющихся участниками программы лояльности для держателей карт «МИР». На 1 мая их число достигло 176. В исследуемых банках вдвое увеличилась доля выпускающих премиальную карту «Mir Supreme»;
- среди участников исследования увеличилось число банков с онлайн-анкетами и почти в полтора раза выросло число банков, доставляющих карту курьером. Судя по этому тренду, курьерская доставка становится все более важным сервисом для повышения продаж;
- изменилось поведение потребителей: судя по запросам в интернете, доступность карт «МИР» выросла, спрос при этом упал. Основным драйвером онлайн-заявок остается мобильный канал. В этом смысле потребитель в интернете становится более «мобильным» (четыре из пяти запросов приходят из мобильного канала). Поэтому все важнее обращать внимание на показатели «скорости и дружелюбия» онлайн-анкеты и бизнес-процесса именно в мобильном канале;
- изменилась сама структура поиска, и конкурирующие поисковые системы теперь работают по совершенно разным правилам и механизмам — для продвижения в каждой из них нужны новые подходы. Банкам сложно попасть в органическую выдачу «Яндекса», где выдача теперь более зависима от инвестиций в рекламу, в то время как позиции органической выдачи Google зависят от работы технических специалистов по оптимизации выдачи на платформе и сохраняют возможность получения качественного условно бесплатного трафика;
- почти на четверть (на 21%) увеличилось число наблюдаемых ошибок в онлайн-анкетах и увеличилось число банков, допускающих ошибки в анкетах. Это свидетельствует о недостаточном внимании банков к тестированию бизнес-процессов, а также к сбору и анализу обратной связи от пользователей онлайн-анкет на дебетовую карту как способа оперативной борьбы с ошибками. Также, вероятно, в недостаточной мере была проведена работа над упрощением анкет, сокращением числа требуемых к заполнению полей и автоматизацией заполнения;
- сократилось число кликов от поиска до начала заполнения заявки: все больше банков обращают внимание на то, что поисковый сниппет должен рекламировать конкретный продукт (а не сайт выбора продукта) и вести клиента на конкретную онлайн-заявку;
- увеличилось число банков, которые упростили использование файлов Cookies или отказались от напоминания потенциальным клиентам об использовании файлов Cookies на посадочных страницах — страницах, на которые пользователи самостоятельно пришли для передачи своих персональных данных;
- с точки зрения количества полей заявки и их автоматизации мы увидели тенденцию к их сокращению и троекратный рост числа банков, которые используют возможности портала госуслуг для автоматизации заполнения данных анкеты за клиента. Но пока в случае дебетовой карты количество таких банков втрое меньше, чем в случае кредитных продуктов для физических лиц — кредитной карты или потребительского кредита. Рекомендуется активнее пользоваться данными портала госуслуг и освободить потенциальных клиентов от заполнения известных полей вручную;
- изучая не только потребительские кредиты, но и остальные классические продукты для розничного клиента (кредитные карты, вклады), можно прийти к выводу, что потенциальные клиенты банков, оставляющие заявку на дебетовую карту «МИР», получают в среднем в три раза меньше предложений, чем заявители на другие продукты. Можно предположить, что возможности кросс-продаж или кросс- предложений собственных или партнерских продуктов/услуг для потенциальных клиентов, оставивших свои клиентские данные, составляют сотни процентов. Тот банк, который воспользуется этой возможностью, получит безусловные выгоды относительно конкурентов;
- обратная связь остается большой возможностью при обработке онлайн-заявок: всего 20% банков собирают ее в той или иной форме. Банкам стоит обратить внимание на вопрос сбора и обработки информации от пользователей как на инструмент для улучшения своих результатов.
Вместо заключения
Подчеркнем, что исследовательская команда очень довольна результатами исследования и с радостью поделится частными инсайдами во время персонифицированных презентаций с заказчиками исследования.
Заказать исследование
Исследование «Карты «МИР» — скорость и дружелюбие online: ошибки и лучшие практики банков (2023)» — это уже девятое совместное исследование MPLACE и «Банковского обозрения»». Со всеми исследованиями можно ознакомиться тут.
Для заказа исследования и дополнительной информации обращайтесь:
Наталья Радаева
+7 (499) 404 2069
Вячеслав Семенихин
+7 (985) 999 3771
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




