



30.10.2026

- Аналитика
- Нефинансовые сервисы — ключевой компонент предложений для бизнеса
17.05.2019Аналитика
Нефинансовые сервисы — ключевой компонент предложений для бизнеса
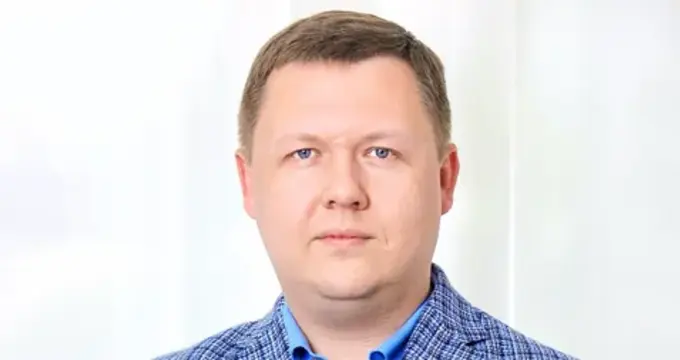
Об эффективности работы банков с клиентами малого и среднего бизнеса рассказал председатель правления банка «УРАЛСИБ» Константин Бобров
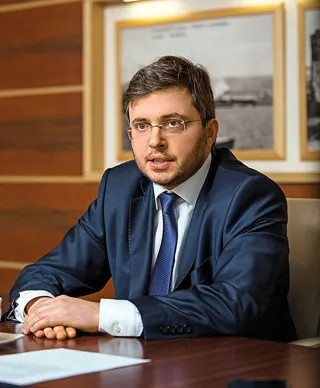 — Константин Александрович, в 2018 году «УРАЛСИБ» вошел в топ-5 банков, наиболее активно кредитующих малый и средний бизнес. Каковы перспективы на 2019 год, какая статистика по первому кварталу?
— В прошлом году кредитование в сегменте МСП составило 87,3 млрд рублей. На текущий год мы ожидаем рост показателя на 17–20%. Соответственно в квартал он составит 3–4%. Это если брать портфель целиком. Конкретно в сегменте малых предприятий с выручкой до 800 млн рублей в год мы ожидаем примерно двукратный рост кредитного портфеля. Мы предлагаем субъектам малого бизнеса различные формы кредитования, такие как «легкие кредиты» (например, овердрафт под оборот), инвестиционные кредиты. В зависимости от продукта темпы роста будут различными.
— О нефинансовых сервисах: насколько это привлекательно, как это позволяет конкурировать банкам за клиентов?
— Нефинансовые сервисы бурно развиваются, это один из аспектов «пакетных» взаимоотношений банка с клиентом. От того, как ты наполнишь в целом пакет, зависит то, какую аудиторию ты привлечешь. Поэтому нефинансовые сервисы сейчас — ключевой компонент предложений для бизнеса, в отличие от того, что было, например, пять лет назад. Раньше были востребованы в основном банковские продукты: депозит, кредит, РКО, иногда ВЭД. Сейчас банки следуют формуле «Занимайся бизнесом, а все остальное мы сделаем для тебя», все больше развивают, например, такие сервисы, как обучение, консалтинг. По сути, это формат «одного окна», где клиент помимо банковских продуктов и сервисов использует ряд нефинансовых сервисов и возможностей, которые эффективно сопровождают его в бизнесе. И, безусловно, банк хотел бы, чтобы клиент делал все через него, «жил» в той экосистеме, которая для него выстроена банком. С одной стороны, это экономит время клиента, который полноценно решает все свои насущные вопросы в одном месте. С другой стороны, банк в результате этого взаимодействия получает больше информации о клиенте, и это помогает формировать для него кастомизированное предложение, не только выполняя, но зачастую и предугадывая запросы бизнеса. Нам важно лучше понимать кредитоспособность клиента, на основе этого понимания совершенствовать свои модели, а значит, улучшать условия, снижать премию за кредитный риск, предлагая более низкую ставку.
В прошлом году кредитование в сегменте МСП составило 87,3 млрд рублей. На текущий год мы ожидаем рост показателя на 17–20%
Однако, для того чтобы клиент оставался в экосистеме, она должна быть полноценной, закрывать потребности предпринимателя на всех этапах жизни бизнеса, с самого начала. И мы у себя в «Уралсибе» двигаемся именно в этом направлении. В рамках этого процесса введена в эксплуатацию новая платформа интернет-банка и мобильного банка для бизнеса, создана online-платформа Business-place (магазин решений для бизнеса), запущены бесплатный образовательный проект «Университет бизнеса», сервисы для начала бизнеса и другие компоненты этой экосистемы.
— Где, по вашему мнению, сосредоточены точки роста 2019 года, куда вы как банк идете в развитии бизнеса с клиентами МСБ?
— В текущей стратегической трехлетке (2019–2021 годы) в этом сегменте мы будем развиваться по ряду ключевых направлений. Это дальнейшее развитие цифровой экосистемы и повышение эффективности обслуживания юрлиц и предпринимателей в электронных каналах. Это фокус на транзакционные операции, активная работа с банковскими гарантиями, наращивание как кредитного, так и гарантийного портфеля. Это увеличение клиентской базы с привлечением активных клиентов по самым разным каналам. Сегодня мы позиционируем себя как банк для бизнеса и будем эту модель последовательно развивать.
Реклама
Читайте также
 Оранжерея для заемщика
По очевидным причинам средний, малый и тем более микробизнес не приносят таких доходов, как индустриальные гиганты, но именно на их потребностях сейчас в значительной мере сфокусировано внимание банков. а с этого года началась гонка за симпатии «почти что предпринимателей» — самозанятых граждан
Екатерина Кац 16.05.2019
 Банки — плохие фискальные агенты
Утечка данных из черного списка Центрального банка и Росфинмониторинга лишний раз подчеркнула масштаб проблемы, связанный с исполнением Федерального закона 115-ФЗ. 120 тыс. предпринимателей, лишенных права вести банковские операции, — это крайне много. Естественно, что такого количества «обнальных» контор в стране просто нет
Татьяна Минеева 30.04.2019
 В банке не все делается за деньги
В январе 2019 года вступил в силу Федеральный закон о создании специального налогового режима — «Налог на профессиональный доход». Свою задачу Сбербанк видит в том, чтобы максимально облегчить путь клиента, решившего стать плательщиком налога на профессиональный доход, и помочь ему в решении рутинных задач
Александр Белокопытов 24.04.2019
Сейчас на главной
 Объем арт-рынка. Можно ли его посчитать?
Согласно отчету Art Basel & UBS, мировой арт-рынок в 2025 году стоил 59,6 млрд долларов, при этом внутренний российский рынок искусства оценивается в 0,08–0,1% мирового. Расскажем, в чем заключается сложность подсчета абсолютных значений и какие способы сбора данных применяются
Надя Октябрь 30.10.2026
 Пять выставок московской осени
Знакомое имя в музейной афише еще не означает предсказуемой встречи. Этой осенью я открыла для себя Врубеля-керамиста и увидела, как Булгаков придает древним монетам особый смысл. В ЗИЛАРТе удивилась смелости коллекции, а в ГЭС-2 задумалась о том, сколько чужого труда стоит за нашими желаниями. Выставка о Плисецкой напомнила о том, что характер — это и есть судьба. Все пять выставок работают в течение ноября и продолжатся в 2027 году
Ирэн Шкаровская 30.10.2026
 ДельтаЛизинг: сила эмитента — в устойчивости бизнеса
Российский рынок лизинга за последние несколько лет заметно изменился. После рекордных темпов роста 2023 года, когда объем нового бизнеса достиг 3,59 трлн рублей, за несколько последующих лет отрасль перешла к более умеренной динамике. Как в этой сфере чувствует себя один из лидеров рынка?
Марина Астафурова 30.10.2026
ПЕРЕЙТИ НА ГЛАВНУЮ




