


10.09.2026

Банковское обозрение (Б.О принт, BestPractice-онлайн (40 кейсов в год) + доступ к архиву FinLegal-онлайн)
FinLegal ( FinLegal (раз в полугодие) принт и онлайн (60 кейсов в год) + доступ к архиву (БанкНадзор)
Банковское обозрение

Трансформация банка «Ренессанс Кредит» в Customer Centricity организацию
Финансовый рынок продолжает функционировать в условиях жесткой конкуренции. Но давно прошли времена, когда основным преимуществом в конкурентной борьбе являлся продукт — сейчас все банки предлагают относительно похожий набор услуг. Главным индикатором успеха стал клиентский опыт. И компании, которые уделяют особое внимание вопросам управления лояльностью потребителей, не только получают более удовлетворенную аудиторию, готовую к долгосрочному сотрудничеству, но и повышают эффективность бизнеса в целом.
Customer centricity (ориентация на клиента) — мировой тренд финансового рынка. Это подтверждается многочисленными исследованиями. Так, по данным компании Gartner за 2018 год, 86% организаций уже практикуют осознанный подход к управлению клиентскими мнениями и опытом. 64% компаний намерены существенно увеличить инвестиции в клиентскую аналитику в 2019–2021 годах, и статистика, отражающая клиентские настроения, подтверждает необходимость этих действий: в 70% случаев потребители отказываются от услуг компаний по причинам, связанным именно с клиентским опытом. При этом зачастую клиенты готовы делиться своим мнением по качеству услуг, по сервисам, и очень плохо относятся к тому, что их комментарии и замечания не принимаются в расчет. Так, 68% респондентов, принявших участие в исследовании Avaya customer study 2018, заявили, что испытывают разочарование, если компания не меняет процессы на основании их отзывов.
В нашей стране на финансовом рынке наблюдается следующая ситуация. Во-первых, ужесточается регуляторная политика: контролируется полная стоимость кредита, происходит повышение норм резервирования и т.п. Кроме того, Центробанк внимательно смотрит, как банки выстраивают отношения со своими клиентами. Во-вторых, на первый план выходит диджитал-формат получения услуг. В-третьих, поскольку сам по себе рынок достиг стадии зрелости, возможности банков конкурировать условиями и конфигурацией продукта значительно сократились. В то же время уровень финансовой грамотности потребителей растет — за последние два года доля россиян с отличным и хорошим уровнями финансовой грамотности увеличилась до 25%. Люди уже имеют достаточно богатый клиентский опыт. В совокупности все это приводит к тому, что клиенты легко и быстро, в режиме онлайн, меняют один банк на другой, если их что-то не устраивает в продуктах или сервисе. Поэтому нет времени на раскачку, надо начинать действовать уже сейчас, иначе есть риск за короткий период упустить большое количество клиентов.
Прежде чем приступить к построению customer centricity организации, с помощью различных цифровых метрик мы обосновали, что даст Банку переход на клиентоцентричную модель. Понятно, что лояльные клиенты, если организация предоставляет им хороший сервис, относятся с пониманием и прощают какие-либо однократные провалы в обслуживании. Они конструктивно критикуют, чем помогают формировать действительно ценные предложения. Нередко лояльные клиенты становятся сторонниками компании, начинают рассказывать о ней, тем самым активируя цепочку рекомендаций. Эти тезисы мы преобразовали в конкретные метрики, чтобы получить цифровое обоснование, зачем нам надо двигаться в сторону клиентоцентричности и какую ценность это принесет бизнесу.
Мы выделили пять цифровых метрик — срок жизни клиента в портфеле, количество продуктов на одного клиента, качество продуктового портфеля, вероятность последующих повторных продаж, затраты на сервисные функции — и оценили, какое влияние окажет на них рост клиентской лояльности.
Мы взяли результаты исследований клиентской лояльности за 2017-2018 годы и сравнили их с данными, которые получили на следующий год, то есть сопоставили 2017-й с 2018-м, а 2018-й — с 2019-м. Таким образом нам удалось оценить, как клиенты — лояльные или нелояльные — брали потом следующие кредиты, звонили в кол-центр, жаловались, выходили на просрочку, как быстро они закрывали свои продукты. В результате анализа мы увидели следующие закономерности. Лояльные клиенты гораздо дольше взаимодействуют с Банком, а значит, срок их жизни в портфеле увеличивается. Они чаще и больше пользуются различными продуктами Банка, что приводит к росту числа продуктов на одного клиента. Такие клиенты более ответственно подходят к исполнению взятых на себя обязательств — реже допускают просрочку, лучше платят. Тем самым мы можем получить более качественный продуктовый портфель. Лояльная аудитория лучше откликается на кросс-коммуникации, поэтому вероятность последующей повторной продажи возрастает. Такие клиенты экономят организации средства на обслуживание: они реже обращаются в контактный центр, больше готовы пользоваться какими-либо офлайновыми роботизированными инструментами для решения своих проблем. Другими словами, лояльные клиенты меньше жалуются, а Банк тратит меньше денег на обслуживание.
Таким образом, очевидно, что построение customer centricity организации позволяет не только повысить лояльность клиентов, но и увеличить доходы при одновременном сокращении операционных затрат.
Для построения customer centricity нам необходимо было действовать в трех направлениях. Во-первых, выстроить работу по регулярным замерам Voice of Customer (VoC), то есть осуществлять сбор актуальных данных по всем точкам контакта клиента с организацией и по всему жизненному циклу клиента в Банке. Во-вторых, перейти к построению процессов с учетом VoC. и здесь речь идет не только о создании новых процессов, но и о корректировке текущих. В-третьих, и это, пожалуй, очень важный момент, нам предстояло внедрить культуру этичного отношения и повысить вовлеченность самих сотрудников. Нельзя построить клиентоцентричную организацию, работая только вовне, делая хорошо клиентам. Важно, чтобы внутри компании сотрудники всех уровней разделяли эти ценности, верили в них и были ответственны за ту самую лояльность клиентов.
Пять цифровых метрик — срок жизни клиента в портфеле, количество продуктов на одного клиента, качество продуктового портфеля, вероятность последующих повторных продаж, затраты на сервисные функции
В настоящий момент процесс построения модели customer centricity в банке «Ренессанс Кредит» находится в стадии активного развития. Мы ведем работу по всем указанным выше направлениям. Ежемесячно проводится сбор мнений 20–25 тыс. клиентов, «живые» — с сохранением стилистики, орфографии и пунктуации — комментарии наших потребителей на еженедельной основе передаются владельцам продуктов и каналов, чтобы они видели, чем живут пользователи, какие у них потребности и желания. Кроме того, на регулярной основе мы проводим опросы для проверки бизнес-гипотез. Каждая бизнес-инициатива оценивается на предмет того, нужна ли она клиентам и найдет ли она у них отклик. Таким образом, клиентский опыт стал неотъемлемой частью наших бизнес-процессов и новых продуктовых и сервисных инициатив. Для обмена опытом по инициативе Банка был организован специальный клуб Curious People, в рамках которого мы проводим встречи с представителями различных организаций финансового сектора для обсуждения актуальных вопросов, совместного поиска решений и выработки новых подходов к повышению лояльности клиентов.
 Сроки считает не банк
С 1 марта 2027 года в банках появится процесс возмещения денег клиентам, пострадавшим от телефонного мошенничества, где ключевые сроки и отметки времени определяет не банк, а государственная информационная система «Антифрод». Готовить внутренние регламенты, журналы и распределение ролей между подразделениями нужно сейчас
 Налог на ИИ — стратегическая ошибка?
Билл Гейтс, сооснователь Microsoft, обнародовал манифест об эпохе ИИ, в котором предупреждает: технология либо станет величайшим уравнителем, либо создаст чудовищное неравенство. Он предлагает налог на роботов и использование ИИ, а еще «заповедники» для человеческого труда — профессии, где человек останется пока незаменимым. Для России, которая целенаправленно строит технологический суверенитет, все эти идеи звучат особенно остро. Станет ли Россия тормозить собственную отрасль ИИ ради красивой, но утопической картины?
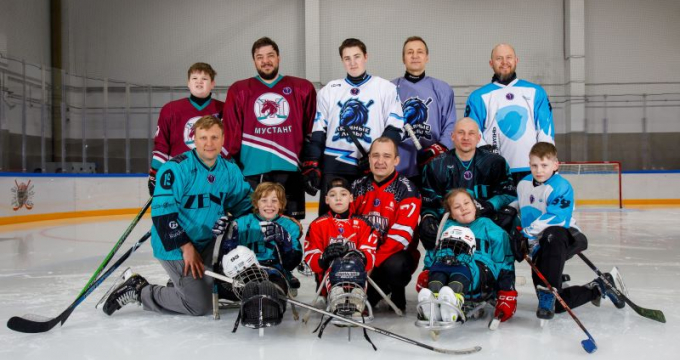 КОЛДИ и БФ «Шаг в жизнь» открыли фотовыставку «Папы рядом»
Корпоративный благотворительный фонд «Шаг в жизнь» компании КОЛДИ открыл в Москве фотовыставку «Папы рядом» — 20 фотографий семей, для которых адаптивный хоккей стал способом поддержать детей, помочь им социализироваться



